-

- [버핏 리포트] 현대백화점, '백화점' '면세점' 호실적...지누스 실적 악화로 컨센 하회 - NH
- NH투자증권은 현대백화점(069960)에 대해 자회사 지누스 실적 악화로 2분기 연결 실적은 시장 기대치를 밑돌았지만, 본업인 백화점과 면세점은 기대 수준의 호실...
- 2026-08-06
-
- [버핏 리포트] 현대백화점, 지누스 부진에도 본업 경쟁력 '탄탄'...백화점 구매력 회복 본격화 - 신한
- 신한투자증권은 현대백화점(069960)에 대해 백화점 구매력 회복과 면세점 수익성 개선이 이어질 것으로 전망하며 투자의견 '매수'를 유지하고 목표주가를 기존 ...
- 2026-07-08
-
- [버핏 리포트] 현대백화점, 백화점·면세점 실적 성장... 1Q 뺐겼던 백화점 성장률 순위 2Q에 제자리로 – 한화
- 한화투자증권은 30일 현대백화점(069960)에 대해 백화점과 면세점 실적이 성장하고 있고 올해 1분기 롯데쇼핑에게 내어줬던 성장률 순위가 2분기 다시 돌아왔다...
- 2026-06-30
-
- [버핏 리포트] 현대백화점, '면세점 수익성 개선' '지누스 정상화 기대'...이익 개선 전망 - 유안타
- 유안타증권은 현대백화점(069960)에 대해 백화점 성장세와 면세점 수익성 개선, 지누스 정상화 기대를 반영해 투자의견 ‘매수’를 유지하고 목표주가를 ...
- 2026-06-29
-
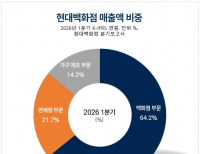
- [버핏 리포트] 현대백화점, '어닝서프라이즈' 전망...'백화점' '면세점' 실적 호조 - IBK
- IBK투자증권은 현대백화점(069960)에 대해 백화점과 면세점 사업부 호조로 2분기 실적이 기존 기대치를 크게 웃돌 것으로 전망하며 투자의견 ‘매수’를 유지하...
- 2026-06-17
-
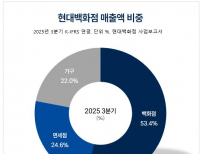
- [버핏 리포트] 현대백화점, 외국인 매출 확대…밸류에이션 재평가 구간 진입 – NH
- NH투자증권은 6일 현대백화점(069960)에 대해 내수 소비 회복과 방한 외국인 증가에 따른 외국인 매출 확대로 백화점 산업 내 성장 모멘텀이 강화되고 있다며 투...
- 2026-01-06
-
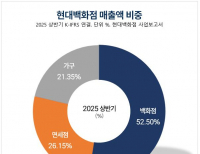
- [버핏 리포트] 현대백화점, 본업 호조에 목표가 11만원 상향 - 한화
- 한화투자증권은 6일 현대백화점(069960)에 대해 “본업인 백화점 부문 실적 호조가 이어지고 있으며, 자회사 지누스의 부진을 상쇄하고 있다”며 투자의...
- 2025-11-06
-
- [버핏 리포트]현대백화점, 패션 부문 럭셔리 상회… 인바운드 확대 수혜↑ – 교보
- 교보증권은 1일 현대백화점(069960)에 대해 럭셔리를 상회하는 패션 부문 덕에 차별화된 외국인 모객 경쟁력을 갖추고 있어 인바운드 확대 국면의 수혜가 클 것...
- 2025-10-01
-
- [버핏 리포트]현대백화점, 백화점•면세점•지누스 실적 개선으로 하반기 실적 모멘텀 견고 – 흥국
- 흥국증권은 5일 현대백화점(069960)에 대해 소비심리와 부유층 소비여력 확대로 백화점 부문 EBIT(이자 및 세금 차감 전 이익)가 증가하고 면세점과 지누스 실적...
- 2025-09-05
-

- [버핏 리포트] 현대백화점, 하반기 구조적 손익 정상화...실적 반등 기대 ↑ - 유안타
- 유안타증권이 30일 현대백화점(069960)에 대해 하반기 백화점과 면세점 모두 실적 개선 흐름이 기대된다며 투자의견은 매수, 목표주가는 9만8000원으로 상향했다....
- 2025-06-30
-
- [버핏 리포트] 현대백화점, 백화점 산업 개선세...2분기 실적 기대↑ – 한국
- 한국투자증권은 12일 현대백화점(069960)에 대해 백화점과 면세 업황 모두 개선세를 보일 것이라며, 투자의견 ‘매수’를 유지하고 목표주가를 9만원으로 ...
- 2025-05-12
-

- [버핏 리포트]현대백화점, 실적 반등이 기대된다 – NH
- NH투자증권은 11일 현대백화점(069960)에 대해 주요 사업부문의 실적 개선이 일제히 이뤄지고 있고 주주환원 정책 확대도 눈 여겨 볼 만하다며, 투자의견 ‘매...
- 2025-03-11
-

- [버핏 리포트] 현대백화점, 패션 매출 회복과 지누스 실적 개선 기대-신영
- 신영증권이 23일 현대백화점(069960)에대해 4분기 날씨에 따른 백화점 패션수요 회복 여부가 실적에 중요한 변수로 작용하나, 11월 중순 이후 패션 매출이 빠르게...
- 2024-12-24
-

- [버핏 리포트] 현대백화점, 4Q 의류부진 불구 명품·주얼리 선전...실적 회복 기대-유안타
- 유안타증권이 3일 현대백화점(069960)에 대해 3년 동안 사업 경쟁력 강화를 통해 수익성을 개선하고, 적극적인 주주 환원 정책을 추진할 계획이라며 투자의견은 ...
- 2024-12-03
-
- [버핏 리포트] 현대백화점, 아쉬운 지누스 부진 -신한
- 신한투자증권은 10일 현대백화점(069960)에 대해 오는 3분기 창고 효율화, 고객사 발주 정상화 등 턴어라운드 전략을 실시할 예정이라며 투자의견 ‘매수&rsquo...
- 2024-05-10
-
- [버핏 리포트] 현대백화점, 전 사업 부문 호조 기대-상상인
- [버핏연구소=정희민 기자] 상상인증권은 지난 25일 현대백화점(069960)에 대해 백화점·면세점·지누스 등 전 부문의 매출 회복이 기대된다며 투자의견 &...
- 2024-03-26
- 최신뉴스더보기
-
-

- [장마감] 코스피 0.25%↓(7033.92), 코스닥 0.79%↑(836.92)
- 10일 코스피는 전일비 17.72포인트(0.25%) 하락한 7033.92pt로 마감했다. 이날 개인과 기관은 각각 9599억원, 1125억원 순매수했고, 외국인은 2조7226억원 순매도했다.코스닥은 전일비 6.55포인트(0.79%) 상승한 836.92pt로 마쳤다. 이날 기관은 1조3505억원 순매수했고, 외국인과 개인은 각각 1조1121억원, 2303억원 순매도했다.임정은 KB증권 연구원은 KB리서치 .
-

- [52주 최저가] 동성제약, 전일비 3.48%↓... 현재가 1,413원
- 9월10일 장 마감 기준 국내 주식시장에서 동성제약이 전일비 ▼ 51원(3.48%) 내린 1,413원에 거래를 마쳤다.동성제약은 1957년 설립된 중견 제약사로, 지사제 '정로환'과 염색약 '세븐에이트' 등을 주력 제품으로 한다. 의약품과 화장품 사업을 함께 영위하고 있으며, 최근 경영권 분쟁과 횡령 사건 등으로 실적과 주가 변동성이 커진 상...
-

- 기업은행, 은행주 고ROE+저PER+저PBR 1위
- 기업은행(대표이사 장민영. 024110)이 9월 은행주 고ROE+저PER+저PBR 1위를 기록했다.버핏연구소 조사 결과 기업은행이 9월 은행주 고ROE+저PER+저PBR 1위를 차지했으며, BNK금융지주(138930), 우리금융지주(316140), iM금융지주(139130)가 뒤를 이었다.기업은행은 지난 2분기 매출액 8조7611억원, 영업이익 9151억원으로 전년동기대비 각각 6.4%, 1.3% 감소했다(K-IFR...
-

- [원자재] 인도 철강값 4년 만에 최고, 원료탄이 밀어올렸다
- 세계 2위 조강 생산국 인도의 철강 가격이 4년 내 최고 수준으로 올라섰다. 생산비의 상당 부분을 차지하는 원료탄 가격 상승에 인프라와 자동차 수요 회복이 겹친 결과다. 다만 중국산을 중심으로 한 수입 철강 증가가 추가 상승 폭을 제한할 요인으로 지목된다.인도 열연코일(HRC) 가격은 6~7월 톤당 280루피, 약 2.96달러 하락했다. 이후 8월부..
-

- [버핏 리포트] RF머트리얼즈, 2027년까지 가파른 성장 예상...국내 '유일' 루멘텀 밸류체인 - 신한
- 신한투자증권은 RF머트리얼즈(327260)에 대해 루멘텀향 펌프 레이저 패키지 공급 확대를 바탕으로 2027년까지 가파른 성장이 예상된다고 평가했다. 투자의견과 목표주가는 제시하지 않았다. RF머트리얼즈의 전일 종가는 4만2300원이다.김아람 신한투자증권 선임연구원은 “RF머트리얼즈는 사실상 국내 유일의 루멘텀 밸류체인”이라며 &ldq...
-

- [버핏 리포트] 태웅, 해상풍력 세계 최고 경쟁력...20년 만의 성장 사이클 - IBK
- IBK투자증권이 10일 태웅(044490)에 대해 "길었던 단조업 하락 사이클이 종료되고 본격적인 성장 사이클에 진입했다"는 평가를 내리며 투자의견 '매수'와 목표주가 4만5000원을 '신규 제시'했다. 태웅의 전일종가는 3만6150원이다.유창근 IBK투자증권 애널리스트는 "중공업 일감은 줄어들었고 투자규모와 고정비 부담은 늘어난 데다 중..
-

- [버핏 리포트] 컴투스, 신작 '제우스' 구글 1위 장기화…하반기 실적 대폭 상향 - NH
- NH투자증권이 10일 컴투스(078340)에 대해 "신작 '제우스: 오만의 신'이 구글 앱스토어 매출 순위 1위를 굳건히 유지하며 하반기 폭발적인 실적 성장을 이끌 것"이라며 투자의견 '매수'를 유지하고 목표주가를 5만원으로 '상향'했다. 컴투스의 전일종가는 3만1200원이다.안재민 NH투자증권 애널리스트는 "지난 8월 26일 출시한 '.
- 많이 본 뉴스더보기
-
-
[버핏 리포트] 테스, 반도체 장비 수주 2배 늘어…하반기 실적 성장 기대 - SK
SK증권은 테스(095610)에 대해 2분기 신규 수주가 전 분기 대비 2배 가까이 증가하면서 하반기 실적이 시장 기대치를 웃돌 가능성이 있다고 전망했다. 삼성전자와 SK하이닉스의 반도체 투자가 이어지면서 수주잔고도 빠르게 늘고 있다는 분석이다. 이에 투자의견 '매수(BUY)'와 목표주가 23만원을 유지했다. 테스의 전일 종가는 14만5000원이...
-
[버핏 리포트] LG, 전자·화학 계열 호조에 2Q 영업이익 92% 급증…추가 주주환원 모색 - 대신
대신증권이 14일 LG(003550)에 대해 "전자 및 화학 계열사의 지분법 이익 급증으로 2분기 깜짝 호실적을 달성한 가운데, 기취득 자사주 전량 소각을 완료하고 추가 주주환원 방안을 모색 중"이라며 투자의견 '매수'와 목표주가 13만원을 '유지'했다. LG의 전일종가는 11만3700원이다.이경연 대신증권 애널리스트는 LG의 2분기 실적에 대해...
-
흥국, 기계주 저PER 1위... 4.87배
흥국(대표이사 류명준. 010240)이 8월 기계주 저PER 1위를 기록했다.버핏연구소 조사 결과에 따르면 흥국이 8월 기계주 PER 4.87배로 가장 낮았다. 이어 디와이피엔에프(104460)(4.96), 디와이파워(210540)(5.04), TYM(002900)(5.31)가 뒤를 이었다.흥국은 2분기 매출액 427억원, 영업이익 46억원으로 전년동기대비 각각 22.7%, 21.1% 증가했다.주가는 지난 3개월간 등.
-
[버핏 리포트] NAVER, AI 팩토리 가치 '14.4조'...'글로벌 프런티어' 제휴에 시선 - 키움
키움증권은 NAVER(035420)에 대해 B2C(기업·소비자 간 거래)와 B2B(기업 간 거래)를 관통하는 소버린 AI(Sovereign AI) 전략의 지속적인 성과 확인이 필요하다며 투자의견을 기존 '아웃퍼폼(Outperform)'에서 '매수'로 상향하고 목표주가 32만원을 유지했다. NAVER의 전일 종가는 22만6500원이다.김진구 키움증권 연구원은 "NAVER의 총 적정가치는 ...
-
[장마감] 코스피 2.42%↑(6977.94), 코스닥 0.38%↑(864.55)
14일 코스피는 전일비 포인트(2.42%) 상승한 6977.94pt로 마감했다. 이날 외국인은 3조1568억원 순매수했고, 개인과 기관은 각각 1조7201억원, 1조4101억원 순매도했다.코스닥은 전일비 포인트(0.38%) 상승한 864.55pt로 마쳤다. 이날 개인은 3345억원 순매수했고, 외국인과 기관은 각각 912억원, 2502억원 순매도했다.임정은 KB증권 연구원은 KB리서치 장마감..