-

[버핏 리포트] 카카오게임즈, 두 마리 토끼를 다 잡을 것 - NH
-
[버핏 리포트] 롯데케미칼, 언제나 위기가 기회였다 - DB
-
[버핏 리포트] CJ ENM, KT스튜디오지니 1000억 투자로 시너지 기대-대신
-
[버핏 리포트] JYP Ent., 순조롭게 꽃길 걸을 전망-삼성
-
[버핏 리포트] 인터로조, 인터로조답게 - 흥국
-
[버핏 리포트] 하이트진로, 비용 증가 감안해도 실적 개선에 큰 무리 없을 듯 - IBK
-
[목표주가 괴리율] 삼강엠앤티, 목표주가 괴리율 53.63%로 1위
-
[버핏 리포트] PI첨단소재, 2022년은 더 큰 도약의 원년이 될 것 - 이베스트
-
[버핏 리포트] 티씨케이, 과장된 오해, 다시 찾아온 매수 기회 - 키움
-
[버핏 리포트] 동부건설, 성장잠재력 급상승 - BNK
-
[버핏 리포트] 한글과컴퓨터, 오피스 제품 기반에서 플랫폼 기반 서비스로 시장 확대 추진 중 - 유진
-
DL이앤씨, 탄소 포집·활용·저장(CCUS) 밸류체인 사업 확대
-
[기관매수매도] 국민연금공단, 팬오션 외 5개 지분 변동
-
[버핏 리포트] 삼성전기, 지난해의 호실적, 올해도 이어갈 듯-대신
-
애경산업, 지난해 매출액 5739억…전년비 2.4%↓
-
[버핏 리포트] 롯데관광개발, 호텔·카지노의 실적 턴어라운드가 예상되는 올해-SK
-
[버핏 리포트] 하나마이크론, 일회성 비용에 가려진 예상 이상의 본업 - SK
-
[버핏 리포트] 에스에프에이, 꾸준함이 빛을 발할 때 - 키움
-
[버핏 리포트] 이노션, 캔버스 잔여지분 인수로 지배력 강화 - 흥국
-
[버핏 리포트] BGF리테일, 1분기도 차별적 - 한화
- 최신뉴스더보기
-
-
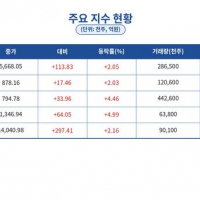
- [장마감] 코스피 2.05%↑(5668.05), 코스닥 4.46%↑(794.78)
- 16일 코스피는 전일비 113.83포인트(2.05%) 상승한 5668.05pt로 마감했다. 이날 외국인은 3101억원 순매수했고, 개인과 기관은 각각 4387억원, 7899억원 순매도했다.코스닥은 전일비 33.96포인트(4.46%) 상승한 794.78pt로 마쳤다. 이날 기관은 1736억원 순매수했고, 개인과 외국인은 각각 1160억원, 783억원 순매도했다.임정은 KB증권 연구원은 KB리서치 장마감코...
-
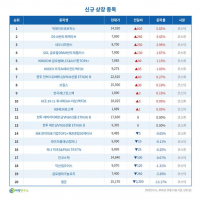
- [신규 상장] 빅웨이브로보틱스, 전일비 5.82%↑... 현재가 14,920원
- 0월16일 장 마감 기준 국내 주식시장에서 신규 상장 종목 가운데 빅웨이브로보틱스(0035S0)가 전일비 ▲ 820원(5.82%) 오른 14,920원에 거래를 마쳤다.빅웨이브로보틱스는 산업 현장의 로봇 도입을 돕는 피지컬 AI 플랫폼 기업이다. 로봇 도입 플랫폼 '마로솔'과 여러 로봇을 통합 제어·관제하는 '솔링크'를 운영하며, 서비스형 로봇(...
-
- 해성디에스, 실적 회복이 끌고, CAPA 증설이 민다
-
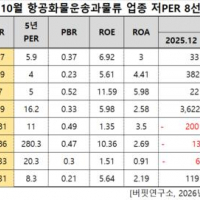
- KCTC, 항공화물운송과물류주 저PER 1위... 4.27배
- KCTC(대표이사 류주환. 009070)가 10월 항공화물운송과물류주 저PER 1위를 기록했다.버핏연구소 조사 결과에 따르면 KCTC가 10월 항공화물운송과물류주 PER 4.27배로 가장 낮았다. 이어 세방(004360)(4.89), 한솔로지스틱스(009180)(6.7), CJ대한통운(000120)(7.19)가 뒤를 이었다.KCTC는 2분기 매출액 2909억원, 영업이익 156억원으로 전년동기대비 각각 10.7%, 5.4% 증..
-
- [원자재] 안토파가스타, 3분기 구리 15만1900톤… 회복세에도 내년 전망 낮췄다
- 칠레 구리 생산업체 안토파가스타의 3분기 생산량이 전 분기보다 늘었다. 로스 펠람브레스 광산이 생산을 회복한 덕분이다. 다만 연간 누적 생산은 여전히 지난해보다 적고, 2027년 전망치는 하향 조정됐다. 디젤 가격 상승으로 비용 부담도 커지는 모습이다.안토파가스타의 2026년 3분기 구리 생산량은 15만1900톤으로 전 분기 대비 7% 증가했다....
-
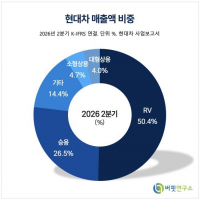
- [버핏 리포트] 현대차, 파업발 시장 기대치 하회 예상...4분기 생산 정상화로 실적 반등 기대 - LS
- LS증권은 현대차(005380)에 대해 3분기 파업에 따른 생산 차질로 실적이 시장 기대치를 밑돌겠지만 4분기부터 생산 정상화와 신차 확대를 바탕으로 실적 반등이 가능할 것으로 전망했다. 투자의견 ‘매수’를 유지했지만 목표주가는 기존 65만원에서 52만원으로 하향했다. 현대차의 전일 종가는 29만5500원이다.이병근 LS증권 연구원은 &ldquo...
-
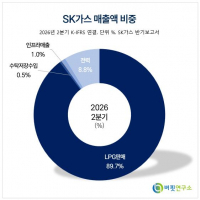
- [버핏 리포트] SK가스, LPG 역마진에도 이익 방어...배당·자사주 소각 '주주환원 강화' - 하나
- 하나증권은 SK가스(018670)에 대해 국내 LPG(액화석유가스) 유통 부문의 역마진에도 불구하고 PDH(프로판탈수소화) 사업의 흑자 유지와 발전 사업의 양호한 수익성을 바탕으로 실적 개선이 이어질 것으로 전망했다. 아울러 배당 확대와 자사주 매입·소각을 통한 주주환원 강화에도 주목했다. 이에 투자의견 '매수'와 목표주가 36만5000..