-
- [버핏 리포트] LG화학, 배터리 자회사 3Q 서프라이즈...2027년 양극재 흑전 기대 - 삼성
- 삼성증권은 12일 LG화학(051910)에 대해 이번 3분기 배터리 자회사 실적이 시장 기대치를 크게 웃돌고, 오는 2027년에는 양극재 판매 회복을 중심으로 첨단소재 수...
- 2026-10-12
-

- [버핏 리포트] LG화학, 양극재 회복 늦어져도 방향은 그대로...2027년 본격화 - NH
- NH투자증권은 LG화학(051910)에 대해 양극재 수익성 회복 속도는 예상보다 더디지만 첨단소재와 자회사 LG에너지솔루션을 중심으로 실적 개선세가 이어질 것으로...
- 2026-09-28
-

- [이슈 체크] 자동차, 현대차·기아 전기차 판매 호조…중국 공세 속 경쟁력 시험대
- 출처: 하나증권, 2026년 8월 6일글로벌 전기차 시장이 성장세를 이어가는 가운데 현대차와 기아의 전기차 판매도 시장 평균을 웃돈 것으로 나타났다. 다만 중국 ...
- 2026-08-06
-

- [버핏 리포트] LG화학, 첨단소재 출하량 회복…하반기 실적 개선 기대 - iM
- iM증권은 LG화학(051910)에 대해 양극재를 비롯한 첨단소재 출하량이 하반기부터 점진적으로 회복돼 실적 개선을 이끌 것으로 전망한다며 투자의견 ‘매수(BUY)’...
- 2026-07-23
-

- [버핏 리포트] LG화학, 화학·배터리 동반 회복 본격화…목표가 47만원 상향 - KB
- KB증권은 4일 LG화학(051910)에 대해 석유화학 업황 개선과 LG에너지솔루션 실적 회복을 바탕으로 올해와 내년 영업이익이 각각 1조7000억원, 5조2000억원에 달할 것...
- 2026-06-05
-

- [버핏 리포트] LG화학, 화학 부진 속 양극재 반등 신호...1·2Q 영업적자 전망 - NH
- NH투자증권이 27일 LG화학(051910)에 대해 "전쟁 이후 석유화학 사업부 수익성이 악화됐으나 양극재 판매량과 판가는 오르고 있다"며 투자의견 '매수'를 유...
- 2026-03-27
-
- [버핏 리포트] LG화학, 석화·양극재 부진에도 ESS 호조...LG엔솔 지분 활용 긍정적 - KB
- KB증권이 30일 LG화학(051910)에 대해 "석유화학/양극재 사업부는 부진하나 LG에너지솔루션의 에너지저장장치(ESS) 판매가 호조를 보이고 지분 활용 방안 역시 긍정...
- 2026-01-30
-
- [버핏 리포트]LG화학, 리튬 가격 반등 실적 회복 기대↑…LG엔솔 영업가치 할인율 축소 – NH
- NH투자증권은 21일 LG화학(051910)에 대해 중국 공급 과잉 완화 노력, 리튬 가격 반등 등 실적 회복 기대감이 확대되고 있고 국내 주주가치 제고 정책을 통해 자산 ...
- 2025-07-21
-

- [버핏리포트]LG화학, 배터리 소재·친환경 필름으로 점진적 반등 기대 - NH
- NH투자증권은 1일 LG화학(051910)에 대해 미국 전기차 구매세액공제 폐지 등 전방 수요 둔화를 감안해 배터리 자회사 및 양극재 실적 눈높이를 하향했으나 실적의...
- 2025-07-01
-

- [버핏 리포트] LG화학, 내년 다변화된 사업 통한 실적 반등 기대 -NH투자
- NH투자증권은 18일 LG화학(051910)에 대해 석유화학 업황 불황 장기화에도 불구하고 양극재 생산능력 확장, 자회사 LG에너지솔루션의 실적 회복 등 사업 다변화로 ...
- 2024-12-18
-

- [버핏 리포트] LG화학, 하반기 실적 모멘텀 둔화...내년 바라봐야... -NH투자
- NH투자증권이 29일 LG화학(051910)에 대해 예상보다 LG에너지솔루션 실적 전망치의 하향으로 내년 LG화학의 연결영업이익 전망치를 기존 대비 13% 하향했지만, 업황...
- 2024-10-29
-

- LG화학, 2Q 매출액 12.3조...전년동기 比 14.2% ↓
- LG화학이 지난 2분기에 연결기준 매출액 12조2997억원, 영업이익 4059억원을 기록했다고 25일 공시했다(K-IFRS연결). 전년동기대비 각각 14.2%, 34.3% 감소했다. 회사 관...
- 2024-07-25
- 최신뉴스더보기
-
-
- [버핏 리포트] 현대차, 3분기 실적 바닥 통과…'4분기 반등·로봇 사업 가치' 주목 - 신한
- 신한투자증권은 현대차(005380)에 대해 3분기 생산 차질과 원가 부담으로 실적 추정치를 하향했지만, 4분기 생산 정상화와 신차 효과에 따른 실적 반등을 전망했다. 투자의견은 '매수'를 유지했으며 목표주가는 기존 63만원에서 54만원으로 하향 조정했다. 현대차의 지난 10월 8일 종가는 32만4500원이다.박광래 신한투자증권 연구위원은 3분...
-
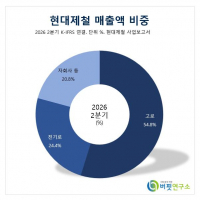
- [버핏 리포트] 현대제철, 3분기 기대치 하회...4분기 이익 회복·’미국 제철소' 주목 - 신한
- 신한투자증권은 현대제철(004020)에 대해 이번 3분기 실적은 물량 공백으로 시장 기대치를 밑돌겠지만 오는 4분기부터 이익 회복이 예상된다며 투자의견 '매수'와 목표주가 4만4000원을 유지했다. 현대제철의 전일 종가는 2만8200원이다.박광래 신한투자증권 연구원은 "현대제철의 이번 3분기 영업이익은 624억원으로 시장 기대치 1045억원을...
-
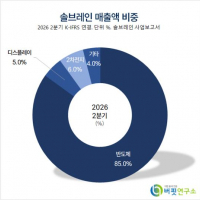
- [버핏 리포트] 솔브레인, 2026~2028 신규 공장 투자 지속… 실적 성장 기대 – 메리츠
- 메리츠증권은 12일 솔브레인(357780)에 대해 올해부터 2028년까지 매년 신규 공장 투자가 이어지며 실적 성장이 이어질 것이라며, 투자의견 ‘매수’를 유지하고 목표주가를 50만원으로 상향했다. 솔브레인의 전일 종가는 41만1500원이다.김동관 메리츠증권 애널리스트는 “3분기 매출액 3316억원(+38%, 이하 전년동기대비), 영업이익 522억.
-
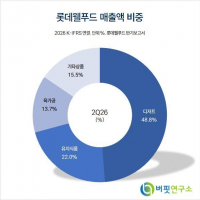
- [버핏 리포트] 롯데웰푸드, 하반기 수익성 개선 흐름 명확...4분기 흑자전환 가시성 - 다올
- 다올투자증권이 12일 롯데웰푸드(280360)에 대해 국내 빙과의 높은 기저와 유지 역성장에도 불구하고 원가 하락과 경영 효율화로 하반기 수익성 개선 흐름이 명확하다는 평가를 내리며 투자의견 '매수'와 목표주가 15만원을 유지했다. 롯데웰푸드의 전일 종가는 12만2700원이다.이다연 다올투자증권 애널리스트는 "국내 건과는 미드싱글 ..
-
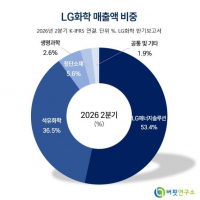
- [버핏 리포트] LG화학, 배터리 자회사 3Q 서프라이즈...2027년 양극재 흑전 기대 - 삼성
- 삼성증권은 12일 LG화학(051910)에 대해 이번 3분기 배터리 자회사 실적이 시장 기대치를 크게 웃돌고, 오는 2027년에는 양극재 판매 회복을 중심으로 첨단소재 수익성이 개선될 것으로 전망했다. 투자의견 '매수'와 목표주가 38만원을 유지했다. LG화학의 지난 종가는 28만6500원이다.조현렬 삼성증권 연구원은 이번 3분기 LG화학의 매출액을 .
-
- [주간뉴스클리핑] 디지털·보험
- -건전성 부담에 후순위채 안 찍는 보험사들-예보, OK금융과 예별손보 주식매매계약 체결-삼성생명, 창사 첫 채권 발행…해외서 최대 2조 원 조달-코인거래소도 해킹위험지대…고팍스 개인보호인증 미취득-삼성월렛 스테이블코인 서비스 임박…민병덕 “금융당국 결단해야”-이강일 “디지털자산 자금 63조원 해외 유출&h...
-
- [주간뉴스클리핑] 산업(제약/바이오)
- "한 달 20만원에 맞는다"…'한국판 위고비' 나온다 '들썩'"릴리와의 본계약 불발"…펩트론 주가 26% 급락美선 특허 무효 잇따랐는데 유럽선 침해 인정…알테오젠 'ALT-B4' 특허전 변수노벨티노빌리티, c-Kit ADC ‘NN3201’ 7443억원 규모 기술이전올해 수주 5건 쌓은 롯데바이오…이제 송도 12만ℓ 채운다




