-
- [버핏 리포트] NAVER, 엔비디아·브룩필드 투자에 기대감↑...AI 데이터센터 성장 가시화 - NH
- NH투자증권은 NAVER(035420)에 대해 광고와 커머스 사업의 성장 둔화로 올해 3분기 실적이 시장 기대치를 밑돌겠지만 글로벌 빅테크와의 파트너십을 통한 네오클...
- 2026-10-12
-
- [버핏 리포트] NAVER, 3분기 실적 부진 불가피…'AI 인프라·커머스 성장' 주목 - 유진
- 유진투자증권은 NAVER(035420)에 대해 3분기 비용 집행 증가로 영업이익이 시장 컨센서스를 하회할 것으로 전망했다. 다만 AI 인프라 투자와 커머스 사업의 성장, 4...
- 2026-10-07
-

- [버핏 리포트] NAVER, 디지털자산 규제 지연에 단기 조정 불가피...‘본업 견고’ ‘매수 기회’ - 대신
- 대신증권은 NAVER(035420)에 대해 글로벌 디지털자산 입법 지연으로 네이버파이낸셜과 두나무의 기업결합 및 스테이블코인 사업 가시화가 늦춰질 수 있으나 본업...
- 2026-09-17
-

- [버핏 리포트] 네이버, AI 데이터센터 사업 본격화…2027년부터 매출 성장 기대 - 하나
- 하나증권은 네이버(035420)에 대해 인공지능(AI) 데이터센터 사업이 2027년부터 본격적인 매출로 이어지고 향후 대규모 증설을 통해 새로운 성장동력으로 자리 잡...
- 2026-08-20
-

- [버핏 리포트] NAVER, AI 팩토리 가치 '14.4조'...'글로벌 프런티어' 제휴에 시선 - 키움
- 키움증권은 NAVER(035420)에 대해 B2C(기업·소비자 간 거래)와 B2B(기업 간 거래)를 관통하는 소버린 AI(Sovereign AI) 전략의 지속적인 성과 확인이 필요하다며 투자의...
- 2026-08-14
-
- [버핏 리포트] 네이버, 엔비디아 손잡고 'AI 팩토리' 동력 확보…막대한 자금 조달은 과제 - 삼성
- 삼성증권이 9일 NAVER(035420)에 대해 "엔비디아와 손잡고 기가와트(GW)급 글로벌 AI 팩토리 사업에 진출하며 새로운 성장 동력을 확보했지만, 천문학적인 투자 자...
- 2026-06-09
-

- [버핏 리포트] NAVER, 서치플랫폼 기능 확대로 광고 효율성↑...펀더멘털 개선 전망 -KB
- KB증권은 5일 NAVER(035420)에 대해 AI를 활용한 광고 지면 최적화가 진행되면서 서치플랫폼과 커머스 등 주요 사업 부문의 견조한 성장이 이어지고 있다며 투자의...
- 2025-06-05
-

- [버핏 리포트] NAVER, 1분기 실적은 부진…상저하고 흐름 기대-SK
- SK증권은 12일 NAVER(035420)에 대해 어려운 시장 환경에도 불구하고 플레이스 광고 성장, 고효율 피드 커버리지 및 타겟팅 강화로 견조한 성장세를 이어갔다며 투...
- 2025-05-12
-

- [버핏리포트] NAVER, 컬리 제휴로 신선식품 약점 보완…커머스 확장 본격화 - 한화
- 한화투자증권이 21일 NAVER(035420)에 대해 컬리와의 사업 제휴를 공식 발표하며 ‘신선식품’ 약점 보완, 공동 마케팅 및 구독 서비스 상품 개발로 이어질 ...
- 2025-04-21
-

- [버핏 리포트]NAVER, 커머스 AI 기술 적용 및 수수료율 개편...매출 증가 기대–SK
- SK증권이 18일 NAVER(035420)에 대해 올해부터 본격적으로 B2C(기업과 소비자 간 거래) AI 서비스를 선보이며, 플러스스토어 출시와 함께 수수료 개편으로 매출 증가 ...
- 2025-03-18
-

- [버핏 리포트]NAVER, AI 쇼핑앱·수수료 개편…커머스 성장 본격화 -메리츠
- 메리츠증권이 6일 NAVER(035420)에 대해 신규 수수료 정책 효과 및 커머스 부문의 성장 가능성을 긍정적으로 평가하며 투자의견 ‘매수’를 유지, 목표주가를 30만...
- 2025-03-06
-

- [버핏 리포트] NAVER, 견조한 성장에 더해질 AI 모멘텀 – 삼성
- 삼성증권은 10일 NAVER(035420)에 대해 플랫폼과 서비스 개편으로 매출 성장이 견조하고 글로벌 AI 모델들의 추론 비용 하락 트렌드로 AI 서비스 적용이 확대될 것...
- 2025-02-10
-

- [버핏 리포트] 네이버, 커머스 혁신과 AI매출 상승…안정적 성장세 기대↑ -NH
- NH투자증권이 6일 NAVER(035420)에 대해 영업이익률 상승으로 안정적인 이익 성장세가 기대된다며 투자의견은 ‘매수’로 유지, 목표주가는 28만원으로 상향...
- 2025-01-06
-

- [버핏 리포트] NAVER, 젊은 UGC 증가로 검색매출 증가 기여 – 유안타
- 유안타증권이 18일 NAVER(035420)에 대해 젊은 UGC(사용자 생성 콘텐츠) 데이터 기반 중심으로 검색서비스 품질이 향상되고 있고, 25년 실적 반영 및 손자회사 라인...
- 2024-12-18
-

- 네이버, 3Q 매출액 2.7조 전년동기 比 11.1%↑..."검색 및 광고사업 호조"
- 네이버(대표이사 사장 최수연, 035420:NAVER)가 3분기 매출액 2조7156억원, 영업이익 5253억원을 기록했다고 8일 공시했다(이하 K-IFRS 연결). 전년동기대비 매출액과 ...
- 2024-11-08
-

- [버핏 리포트] NAVER, 웹툰엔터테인먼트 상장 시동 -삼성
- 삼성증권이 4일 NAVER(035420)에 대해 웹툰엔터테인먼트 상장에 시동을 걸었다며 투자의견은 '매수', 목표주가는 28만원을 유지했다. NAVER의 전일 종가는 17만...
- 2024-06-04
-

- [버핏 리포트] NAVER, 치열하게 성장성 확보 중– 삼성
- 삼성증권이 7일 NAVER(035420)에 대해 콘텐츠와 숏폼 중심 신규 서비스 출시로 광고 매출 성장률 회복은 연내 지속되고 멤버십 강화로 커머스 매출도 견조한 성장...
- 2024-05-07
- 최신뉴스더보기
-
-

- [시황] 미국증시, 기업 실적·AI 모멘텀에 상승…유럽도 금리 안정에 반등
- 미국은 고유가와 국채금리 부담에도 기업 실적과 AI 모멘텀에 집중되며 주요 지수가 상승 마감했다. 실적 시즌을 앞두고 성장 기대가 부각됐으며, AI 인프라 관련주가 강세를 보이고 반도체주도 일부 회복했다.유럽은 국채금리가 진정되며 투자심리가 회복돼 상승 마감했다. 유럽 채권시장이 안정세를 보인 가운데 유럽연합(EU)과 중국의 자..
-

- [버핏 리포트] SK텔레콤, AI 데이터센터 새 성장동력...'SK호라이즌' 'SK하이퍼' 주축 - NH
- NH투자증권은 SK텔레콤(017670)에 대해 SK호라이즌과 SK하이퍼를 중심으로 추진하는 대규모 AI 데이터센터 사업이 새로운 성장동력이 될 것으로 전망했다. 투자의견 ‘매수’와 목표주가 12만5000원을 유지했다. SK텔레콤의 전일 종가는 8만4100원이다.안재민 NH투자증권 연구원은 “5세대 이동통신(5G) 보급률이 높아지면서 무선 사업 매출 ...
-

- [버핏 리포트] NAVER, 엔비디아·브룩필드 투자에 기대감↑...AI 데이터센터 성장 가시화 - NH
- NH투자증권은 NAVER(035420)에 대해 광고와 커머스 사업의 성장 둔화로 올해 3분기 실적이 시장 기대치를 밑돌겠지만 글로벌 빅테크와의 파트너십을 통한 네오클라우드 사업이 새로운 성장동력으로 자리 잡을 것으로 전망했다. 이에 투자의견 '매수'와 목표주가 32만원을 유지했다. NAVER의 지난 8일 종가는 18만3800원이다.안재민 NH투자증권 .
-

- [버핏 리포트] 현대차, 3분기 실적 바닥 통과…'4분기 반등·로봇 사업 가치' 주목 - 신한
- 신한투자증권은 현대차(005380)에 대해 3분기 생산 차질과 원가 부담으로 실적 추정치를 하향했지만, 4분기 생산 정상화와 신차 효과에 따른 실적 반등을 전망했다. 투자의견은 '매수'를 유지했으며 목표주가는 기존 63만원에서 54만원으로 하향 조정했다. 현대차의 지난 10월 8일 종가는 32만4500원이다.박광래 신한투자증권 연구위원은 3분...
-

- [버핏 리포트] 현대제철, 3분기 기대치 하회...4분기 이익 회복·’미국 제철소' 주목 - 신한
- 신한투자증권은 현대제철(004020)에 대해 이번 3분기 실적은 물량 공백으로 시장 기대치를 밑돌겠지만 오는 4분기부터 이익 회복이 예상된다며 투자의견 '매수'와 목표주가 4만4000원을 유지했다. 현대제철의 전일 종가는 2만8200원이다.박광래 신한투자증권 연구원은 "현대제철의 이번 3분기 영업이익은 624억원으로 시장 기대치 1045억원을...
-
- [버핏 리포트] 솔브레인, 2026~2028 신규 공장 투자 지속… 실적 성장 기대 – 메리츠
- 메리츠증권은 12일 솔브레인(357780)에 대해 올해부터 2028년까지 매년 신규 공장 투자가 이어지며 실적 성장이 이어질 것이라며, 투자의견 ‘매수’를 유지하고 목표주가를 50만원으로 상향했다. 솔브레인의 전일 종가는 41만1500원이다.김동관 메리츠증권 애널리스트는 “3분기 매출액 3316억원(+38%, 이하 전년동기대비), 영업이익 522억.
-
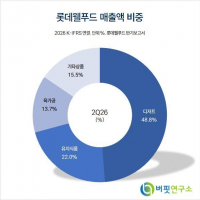
- [버핏 리포트] 롯데웰푸드, 하반기 수익성 개선 흐름 명확...4분기 흑자전환 가시성 - 다올
- 다올투자증권이 12일 롯데웰푸드(280360)에 대해 국내 빙과의 높은 기저와 유지 역성장에도 불구하고 원가 하락과 경영 효율화로 하반기 수익성 개선 흐름이 명확하다는 평가를 내리며 투자의견 '매수'와 목표주가 15만원을 유지했다. 롯데웰푸드의 전일 종가는 12만2700원이다.이다연 다올투자증권 애널리스트는 "국내 건과는 미드싱글 ..




