
Update2026.10.12 월

[한경탐사봇] 백산(035150)이 최근 증권사에서 발표된 종목 가운데 목표주가 괴리율이 가장 높은 것으로 나타났다.
한경탐사봇의 탐색 결과 최근 1주일 동안 발표된 증권사 리포트 가운데 백산의 목표주가 괴리율이 51.7%로 가장 높았다. 하나금융투자의 김두현 애널리스트는 백산의 목표주가를 1만3500원으로 제시하며 전일 종가(6520원) 대비 51.7%의 괴리율을 기록했다.
백산이 목표주가 괴리율 1위를 기록한 가운데 인크로스(216050)(49.35%), 에프앤에프(007700)(46.97%), LG이노텍(011070)(46.06%)가 뒤를 이었다.
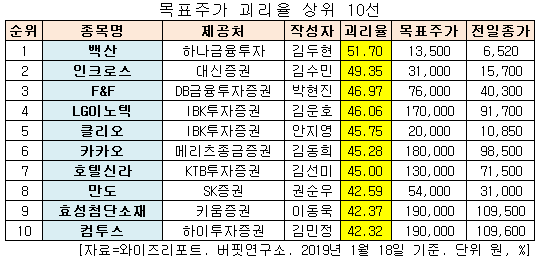
괴리율이란 증권사 애널리스트가 제시한 목표주가와 현재 주가와의 차이를 백분율로 표시한 지표다. 예를 들어, 애널리스트가 목표주가를 1만원이라 했을 때, 현재 주가가 5000원이라면 주가 괴리율은 50%가 된다. 보통 증권사의 목표 주가와 현재 주가와의 차이(괴리율)가 크게 벌어지는 종목일수록 주식시장에서 저평가 상태로 평가한다.
백산은 합성피혁 제조 및 판매를 하고 있으며 합성피혁의 다양한 용도 중 스포츠 신발, 전자제품 케이스, 차량 내장재에 사용되는 합성피혁을 제조하고 있다.
◆백산, 인수합병으로 장기적 성장성이 매력적
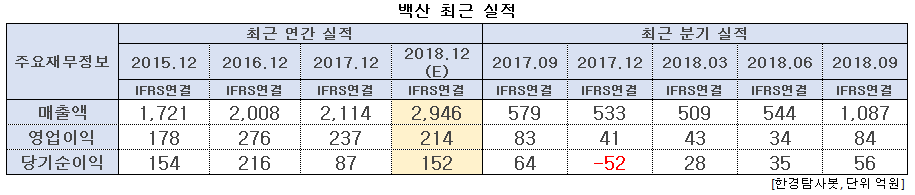
백산의 지난해 매출액, 영업이익, 당기순이익은 각각 2946억원, 242억원, 152억원으로 전년비 매출액과 당기순이익은 39.36%, 74.71% 증가하고 영업이익은 9.70% 감소할 것으로 예상된다. 지난해 3분기 매출액, 영업이익, 당기순이익은 각각 1087억원, 84억원, 56억원으로 전년비 매출액과 영업이익은 87.74%, 1.20% 증가하고 당기순이익은 12.50% 감소했다.
백산은 나이키, 아디다스, 퓨마 등 스포츠 브랜드 신발용 합성피혁을 생산하고 있다. 이 회사는 스포츠 브랜드 합성피혁 생산 기준 글로벌 2위 업체로 전체 매출의 85%(별도 기준)를 차지하고 있다. 최근 글로벌 소득 수준 증가에 따라 상위 스포츠 브랜드 신발의 수요가 증가할 것으로 보인다. 백산은 아디다스, 나이키 등 글로벌 스포츠 브랜드향 매출 비중이 균일하게 분산되어 있어 안정적인 매출액을 시현을 하고 있다.
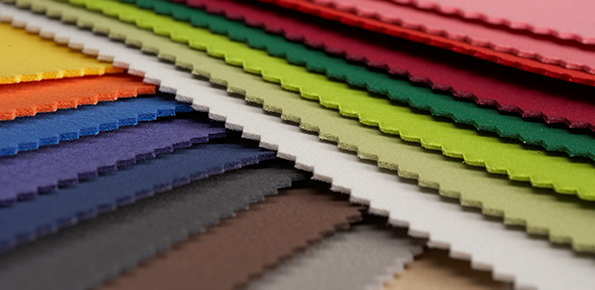
백산의 세계 최초 인공피혁 스웨이드(Suede) 제품. [사진=백산 홈페이지]
지난해 6월 백산은 양수금액 510억원으로 니트 제조 및 판매를 하는 의류 봉제 전문 기업인 최신물산을 100% 인수했다. 인수 전 최신물산은 인도네시아 2개, 베트남, 나카라과에 총 4개의 생산공장을 보유하고 있었다. 인수 후 미얀마 및 베트남 법인 3개를 추가적으로 인수하며 공격적인 CAPA(생산 설비) 증설을 단행했다. 신규 공장 인수에 따른 수주 증가 및 인력 구조 조정 효과로 최신물산의 올해 매출액과 영업이익은 각각 1925억원, 110억원으로 전년비 28.3%, 175.0% 증가할 것으로 예상된다.
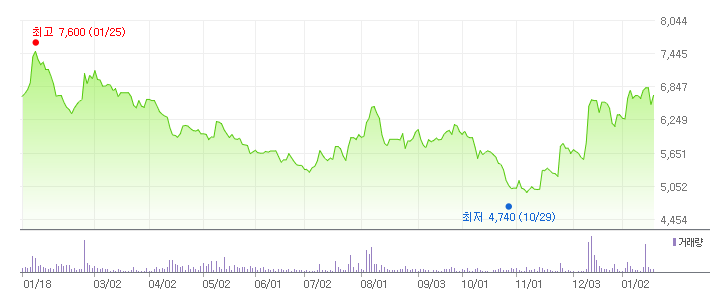
백산의 최근 1년간 주가 추이. [사진=네이버 증권]
[이 기사는 한경닷컴과 버핏연구소가 공동 개발한 「탐사봇 알고리즘」에 기반해 작성됐습니다. 기사 관련 문의 (02) 6071-1112]
#기사분류[0104,종목분석]
#종목[035150,백산]
#종목[216050,인크로스]
#종목[007700,에프앤에프]
#종목[011070,LG이노텍]
#종목[237880,클리오]
#종목[035720,카카오]
#종목[008770,호텔신라]
#종목[204320,만도]
#종목[298050,효성첨단소재]
#종목[078340,컴투스]
<저작권자 ©I.H.S 버핏연구소(buffettlab.co.kr) 무단전재 및 재배포 금지>














