
Update2026.10.12 월

[버핏연구소=지윤석 기자] 에이치엘비(028300)에 대한 증권사 보고서가 가장 높은 조회수를 기록했다.
13일 금융정보업체 와이즈리포트에 따르면 최근 1주일 동안 발간된 보고서 가운데 하나금융투자증권의 오병용 애널리스트가 에이치엘비에 대해 분석한 보고서가 조회수 293건을 기록하며 조회수가 가장 높았다.
에이치엘비가 조회수 1위를 기록한 가운데 삼성전자(005930)(286건), 천보(278280)(259건), 삼성SDI(006400)(258건), 삼양패키징(272550)(235건)등이 뒤를 이었다.
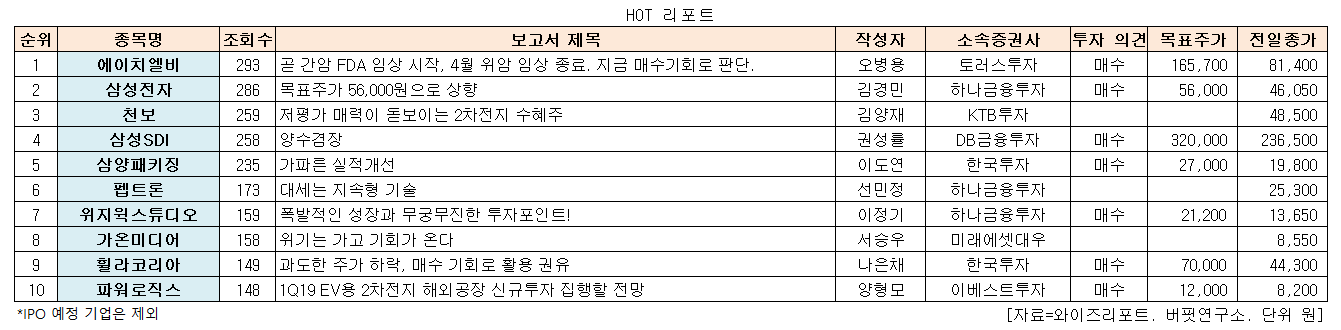
하나금융투자증권은 에이치엘비에 대해 곧 간암 FDA임상이 시작되고 올해 4월 위암 임상이 종료되기에 지금이 매수기회로 판단된다며 투자의견 「매수」와 목표주가 16만5700원을 유지했다. 에이치엘비의 2월 12일 종가는 8만1400원이다.
하나금융투자증권의 오병용 애널리스트는 『경구용 표적 항암제 리보세라닙(Rivoceranib)의 간암 글로벌 임상 시작이 기대되는 시점』이라며 『중국 항서제약과 에이치엘비는 ‘캄렐리주맙(Camrelizumab)+리보세라닙’병용요법을 간암 1차 치 료제로 개발하고 있고, 현재 임상을 3상부터 진행하기 위해 FDA와 협의 중이며 곧 결론이 날 예정』이라고 밝혔다.
그는 『현재 주로 쓰이는 간암 1차 치료제는 넥사바(Sorafenib)와 최근 허가된 렌비마(Lenvatinib)정도 뿐이며 최근의 임상결과에 따르면 이들의 무진행생존기간중간값(mPFS)은 각각 약 3.6개월, 7.3개월이고, 객관적반응률(ORR)은 각각 약 12%, 41%정도에 불과하여 여전히 미충족 수요가 상당하다고 볼 수 있다』며 『이러한 상황에서 에이치엘비가 간암 임상 3상에 직행하는 것으로 정해지면, 글로벌 경쟁력을 갖춘 간암치료 제 파이프라인이 생기는 것이며 주가에도 상당한 영향을 미칠 것』이라고 전망했다.
이어 『에이치엘치의 간암 파이프라인의 가능성은 지난해 미국임상종양학회(ASCO)에서 발표한 ‘캄렐리주맙+리보세라닙’의 간암 임상 1상(NCT02942329)에서 찾아볼 수 있는데, 넥사바 치료에 실패한 간암환자 18명을 대상으로 ORR은 50%, mPFS는 7.2개월로 기존 치료법 대비 상당한 효능을 보였다』며 『항서제약 입장에서도 ‘캄렐리주맙+리보세라닙’은 글로벌 진출의 핵심 파이프라인이기 때문에 3상 진입은 항서제약과 동사 모두의 주가에 상당한 모멘텀으로 작용할 것』이라고 덧붙였다.
또 『투약이 완료된 리보세라닙의 위암 3차요법 임상 3상은 추적관찰이 끝나는 4월에 종료될 예정이라서 6~7월이면 NDA신청(신약신청)에 들어갈 수 있고, 위암 2차 요법 임상이 시작되었으며 상반기 내로 대장암 임상도 시작될 것』이라며 『추가적으로 ‘리보세라닙+옵디보’ 임상 결과도 나올 수 있어 상반기 진행될 주요 이벤트를 고려했을 때 현 주가는 매수 적기일 것』이라고 판단했다.
한편 『지난 1월 30일 에이치엘비는 31회차 CB발행을 공시했는데 홍콩계 PEF운용사인 퍼시픽 얼라이언스그룹(PAG)가 200억원을 투자하는 내용』이라며 『항서제약의 주주이자 좋은 레퍼런스를 가진 PAG의 투자는 현 주가가 상당히 저평가 되었다는 반증』이라고 분석했다.
에이치엘비는 국내 유일의 구명정 제조업체로서 합성수지선 건조업을 주력 사업으로 영위하고 있으며, GRP/GRE, Pipe 등의 합성수지 영업도 병행한다. 사업다각화를 위해 바이오 의약품 개발사업에도 진출했으며, 바이오 사업을 위해 LSK BioPartners, 라이브리버㈜ 등을 자회사로 보유하고 있다.
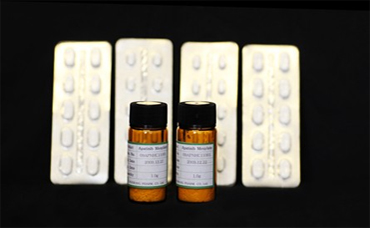
에이치엘비의 리보세라닙. [사진=에이치엘비 홈페이지]
jys@buffettlab.co.kr
<저작권자 ©I.H.S 버핏연구소(buffettlab.co.kr) 무단전재 및 재배포 금지>














