
Update2026.10.12 월

[한경탐사봇] 제약 기업인 제넥신(095700)에 대한 증권사 보고서가 조회수 1위를 기록했다.
한경탐사봇의 탐색결과 최근 1주일 동안 발간된 보고서 가운데 하나금융투자의 선민정 애널리스트가 지난 3일 제넥신에 대해 분석한 보고서가 조회수 216건을 기록하며 조회수가 가장 높았다.
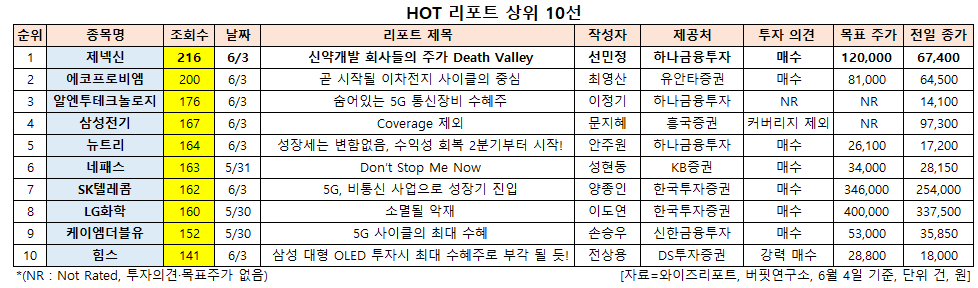
제넥신이 조회수 1위를 기록한 가운데 에코프로비엠(247540)(200건), 알엔투테크놀로지(148250)(176건), 삼성전기(009150)(167건), 뉴트리(270870)(164건) 등의 순이었다.
제넥신은 신약 연구개발 기업으로, 항체융합단백질 제조 및 유전자 치료백신 제조 원천기술을 국내 제약사에 이전하는 사업을 영위하고 있다.
◆제넥신, 신저가 기록에도 향후 실적 기대감
제넥신이 리포트 조회수 1위를 기록한 이유는 신저가에도 향후 실적 기대감 때문이다.
제넥신은 지난 30일 신저가(6만3600원)를 기록했다.

제넥신의 최근 1년 주가 추이. [사진=네이버 증권]
일반적으로 신약개발 과정 중 실패 리스크가 가장 높은 임상 2상이나 3상 진입 좌절 등을 두고 제약 바이오 업계에서는 신약개발 죽음의 계곡 흔히 데스밸리(Death Valley)라고 부른다. 이런 Death Valley는 신약개발 과정에만 있는 것이 아니라 주가에도 영향을 끼친다.
특정 신약개발 기업이 유망한 후보물질을 시장에 공개하면 그 파이프라인에 대한 기대감으로 주가는 크게 레벨업 한다. 그러나 그 파이프라인이 임상결과라는 또는 기술이전이라는 성과를 도출하기까지는 1년 이상의 시간이 필요하다. 보통 그 1년 이상의 시간에는 별 다른 모멘텀이 부재하기 때문에 시장의 관심이 줄어들어 주가는 계속 우하향하게 되는 일종의 Death Valley가 되는 것이다.
현재 제넥신의 주가는 일종의 Death Valley 구간에 있는 셈이다. 주력 파이프라인인 하이루킨이나 지속형 성장호르몬의 모멘텀이 부재해 보이기 때문이다.

제넥신의 항체융합단백질 hyFc® 구조. [사진=제넥신 홈페이지]
그러나 제넥신은 고형암 환자 대상으로 하이루킨 투여 시 면역세포 수가 증가해 있는지 확인해 보는 임상 1b상 데이터를 올해 11월 6일 개최되는 면역치료학회, 면역치료학회(SITC)에서 발표할 예정이다. 또 지속형 성장호르몬 임상 3상 임상시험계획(IND) 신청서도 4분기에 제출 할 수 있을 것으로 전망된다.
이처럼 제넥신은 올해 하반기 다양한 R&D(연구개발) 모멘텀을 보유하고 있어 곧 Death Valley 탈출이 가능할 것으로 보인다. Death Valley 탈출 이후 각종 병용투여 임상에서의 결과 발표 및 지속형 성장호르몬의 라이센싱 아웃 기대감 등을 고려할 시 현재 주가는 가장 저점을 지나고 있는 것으로 분석된다.
[이 기사는 한경닷컴과 버핏연구소가 공동 개발한 「탐사봇 알고리즘」에 기반해 작성됐습니다. 기사 관련 문의 (02) 6071-1112]
#기사분류[0104,종목분석]
#종목[095700,제넥신]
#종목[247540,에코프로비엠]
#종목[148250,알엔투테크놀로지]
#종목[009150,삼성전기]
#종목[270870,뉴트리]
#종목[033640,네패스]
#종목[017670,SK텔레콤]
#종목[051910,LG화학]
#종목[032500,케이엠더블유]
#종목[238490,힘스]
<저작권자 ©I.H.S 버핏연구소(buffettlab.co.kr) 무단전재 및 재배포 금지>














