
Update2026.10.12 월

[김승범 연구원]

포브스는 매년 떠오르는 아시아의 유망기업 200곳을 선정해 발표한다. 2015년 아시아 200대 유망기업으로 텍셀네트컴이 포함됐다.
아시아 200대 유망기업은 아시아·태평양 지역에 있는 연 매출 500만 달러이상, 10억 달러 미만의 1만 7,000개 기업을 대상으로 선정한다. 이 중 ‘5년 내 자기자본 이익률 10%이상, 세전 이익률 10% 이상, 부채율이 순수 자본의 75% 미만인 성장기업’을 기준으로 기업들을 걸러낸다. 이후 지난 3년간 매출 성장세, 주당 이익률 등 시장의 평가를 바탕으로 200개 기업을 선발한다.
2015년 선정된 200개 기업 중 123개 회사가 새롭게 이름을 올렸다. 새롭게 선정된 기업 리스트에는 바이오, 제약, 자동차, 전자, 콘텐츠 등 다양한 분야의 기업들이 골고루 포진해 있다는 점이 흥미롭다. 200개의 기업 중 우리나라 기업은 텍셀네트컴을 비롯해 17개 기업이 포함됐다. 이는 작년에 비해 5개가 늘어난 수치다.
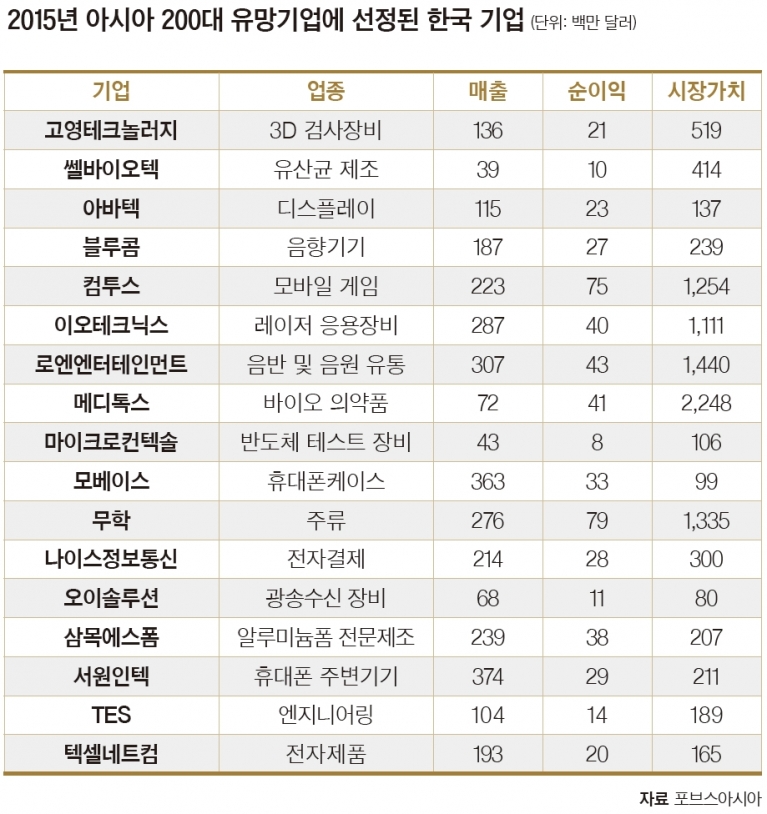
로엔엔터테인먼트, 모베이스, 나이스정보통신, 서원인텍은 작년에 이어 올해도 리스트에 이름을 올렸다. 텍셀네트컴은 선발된 우리나라 기업 중에 매출액 기준으로 상위 9위에 랭크돼 처음으로 이름을 올렸다.
2015년 최대 실적 예상
텍셀네트컴은 정보통신, 금융, 조선 자동화 설비, 전산프로그램 개발, 유기 감광체(OPC) 드럼 사업을 영위하는 기업이다. 매출구성은 조선 자동화설비 24.40%, 정보통신 33.28%, 금융서비스 31.87%, 정보서비스 4.90%, RELAY 0.50% 등으로 구성될 만큼, 정보통신, 금융, 조선 자동화 설비의 매출 기중이 높은 기업이다.
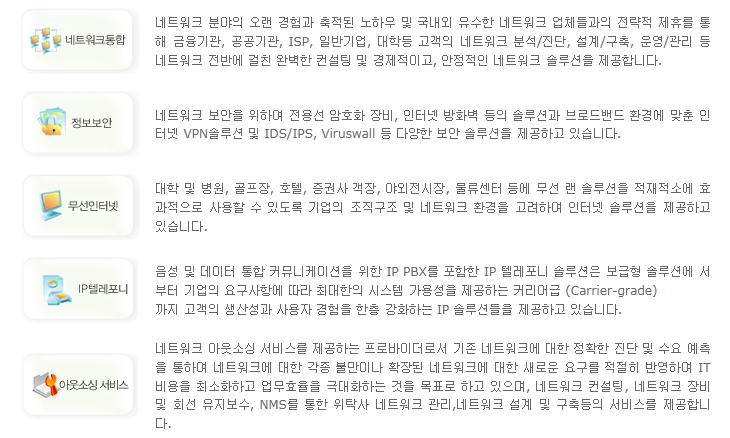
정보통신 사업부문에서 네트워크 설계, 장비공급 및 설치 그리고 유지보수에 이르기까지 종합적인 서비스를 제공하며, 정보서비스 사업부문에서는 광고, 보도 및 출판에 필요한 다양한 디지털 컨텐츠를 제공하고 있다. 금융 사업부문에서는 상호저축은행법에 의한 상호신용계, 신용부금, 부금대출 및 어음할인 업무 등 금융업무를 주사업으로 한다. 조선 자동화 설비 사업부문에서는 선박의 건조 또는 수리에 사용되는 설비를 제조, 판매하고 있다.
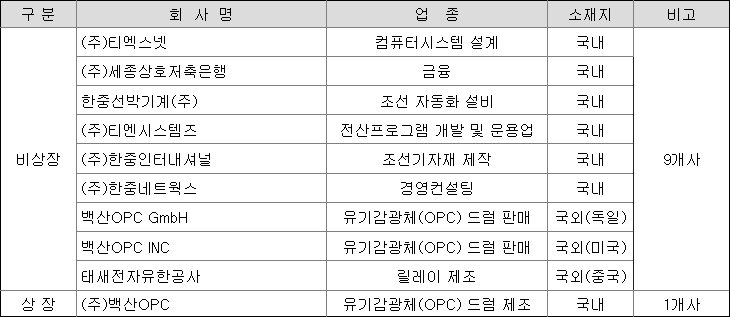
텍셀네트컴은 2015년 네트워크 수주 증가, 세종저축은행의 수익성 개선이 지속화 되고 한중 선박기계의 수주가 본격화 되는 등 실적 갱신이 이어질 전망이다. 2012년 이후부터 2014년까지 매출액과 영업이익, 당기순이익이 큰 폭으로 성장하는 회사로 자리 잡았다. 이에 따라 ROE가 두 자리 수 이상의 기업이 되었다.
최근 텍셀네트컴은 현대오토에버와 290억 1,906만원 규모의 UAE BNPP #3,4호기 CP-E1/CP-E5 공사 계약을 체결했다고 22일 공시했다. 이는 2014년 매출액 대비 14.29%에 해당하며 계약기간은 2019년 10월 31일까지다.
이런 텍셀네트컴의 공사 계약은 좋은 성과로 이어지기 때문에 주춤하고 있는 주가의 흐름이 다시 나아질 가능성이 보인다. 게다가 이런 성장 중인 회사임에도 불구하고 PER이 7.49배에 지나지 않은 점도 긍정적이다.
사업 다각화 진행중인 텍셀네트컴
앞서 말했다시피 텍셀네트컴은 금융쪽에서도 강세를 보인다. 지난해 하반기 텍셀네트컴은 공평저축은행 지분을 인수했다. 텍셀네트컴은 (주)공평저축은행 경영권 취득을 위해 160억1008만원 규모 428만4000주를 취득키로 결정했다고 6일 공시했다. 이는 전체 지분 대비 34%에 해당한다. 중소 저축은행 진입은 비용부담이 적고, 기술을 활용해 효율성만 끌어올리면 수익도 더 낼 수 있는 구조를 가졌다. 그리고 텍셀네트컴은 지난 2012년 천안에서 영업 중인 세종저축은행을 인수한 데 이어 수도권에 진출하기 위한 발판으로 공평저축은행을 인수한 것으로 보인다.
이는 단순한 사업 다각화 전략으로 볼 수 있지만, 핀테크로 효율성을 높여 부실저축은행에서도 수익을 낼 수 있다 판단했기 때문이다. 실제로 텍셀네트컴의 계열사 가운데 좋은 수익을 내는 곳은 세종저축은행이었다. 2015년 9월 기준 영업이익은 169억을 기록했다.
반면 공평저축은행은 영업손실이 200억원이 넘는 부실저축은행이다. 하지만 텍셀네트컴의 네트워크 보안 기술력과 합쳐지면 좋은 시너지 효과가 날 것으로 보인다.
높은 부채 비율은 리스크
2015년 3분기 텍셀네트컴의 부채비율은 359%로 높은 편이다. 부채총계가 약 5164억이고 자본 총계가 약 1435억에 해당된다. 텍셀네트컴은 2014년 코스닥에 상장된 기업 중 부채비율 상위 20위에 해당되기도 했다.(2014년 12월 말, 텍셀네트컴 부채비율 : 378.05%, 디아이디 : 1,151.84%)
그러나 텍셀네트컴의 부채비율은 2012년부터 점점 낮아지고 있는 모습을 보이고 있다. 2012년 515,00%에서 2013년 442,54%, 2014년 378.05%로 낮아지고 있다. 이는 텍셀네트컴의 계열사의 사업이 개선되어 이익잉여금과 자본잉여금 등이 증가했기 때문으로 보여진다. 부채총계는 오히려 증가했음에도 부채비율이 줄어든 것은 자본총계가 늘어났기 때문으로 보여진다.
또한 사업의 개선으로 영업이익률이 증가하고 있고 영업활동현금흐름이 +인 점을 봤을 때 텍셀네트컴으로 돈이 꾸준히 들어오는 것을 알 수 있다.
최대주주 지분율 감소
유준원 텍셀네트컴(038540) 최대주주 외 특별관계자는 텍셀네트컴의 보유주식 등이 3453만4878주(36.16%)에서 2933만8762주(30.72%)로 변경됐다고 지난달 11일 공시했다.
최대주주의 지분이 감소한 것은 그에 따른 영향력 감소를 나타내므로 생각해봐야 할 것으로 보인다.
[Copyright 무단 전재 및 재배포 금지]
<저작권자 ©I.H.S 버핏연구소(buffettlab.co.kr) 무단전재 및 재배포 금지>














