
Update2026.10.12 월

최근 증권사에서 발표된 종목 중 SK에 대한 증권사 보고서가 조회수 1위를 기록했다.
17일 버핏연구소에 따르면 최근 1주일 동안 발간된 보고서 가운데 하나금융투자의 최정욱 연구원이 지난 15일 SK에 대해 분석한 보고서가 조회수 260건을 기록하며 조회수가 가장 높았다.
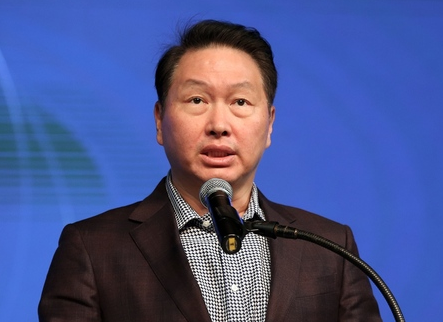
최태원 SK 대표이사 회장. [사진=더밸류뉴스(SK 제공)]
SK의 조회수가 1위를 기록한 가운데 원익IPS(251건), 덕우전자(192건), 유니셈(179건), 슈피겐코리아(176건) 등의 순이었다.
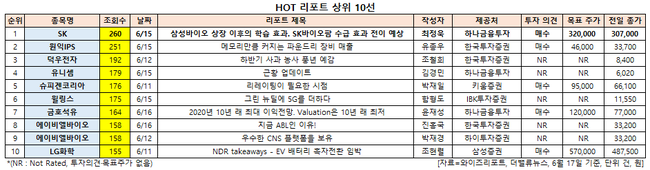
HOT 리포트 상위 10선. [사진=더밸류뉴스]
SK는 SK그룹의 지주사로 연결대상 종속회사 SK이노베이션, SK텔레콤, SK플래닛, SK네트웍스, SK매직, SKC, SK건설 등 총 288개사를 보유하고 있다.
SK의 올해 1분기 매출액, 영업손익, 당기순손익은 각각 23조7261억원, 9227억원, 8324억원으로 전년비 매출액은 7.14% 감소하고 영업손익, 당기순손익은 적자 전환했다.
SK의 1분기 실적 악화 이유는 유가 하락으로 인해 SK이노베이션이 대규모 영업손익을 기록했기 때문이다. 다만 SK이노베이션 외 나머지 주요 종속회사 실적은 무난했다.
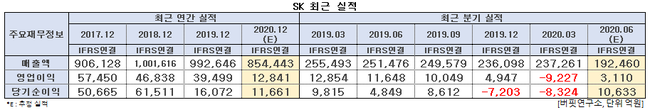
SK 최근 실적. [사진=더밸류뉴스]
SK는 1분기에 부진한 실적을 기록했음에도 주가는 상승세를 보이고 있다. 최근 신종 코로나 바이러스 감염증(코로나19) 여파로 지난 3월 19일 52주 신저가(10만2500원)를 기록하기도 했으나 전일인 16일에는 52주 신고가(33만2000원)를 기록했다.
이는 올해 하반기 기업공개(IPO) 시장의 '최대어'로 꼽히는 SK바이오팜이 상장을 추진하고 있기 때문이다. SK는 SK바이오팜의 지분 100%를 보유하고 있다.
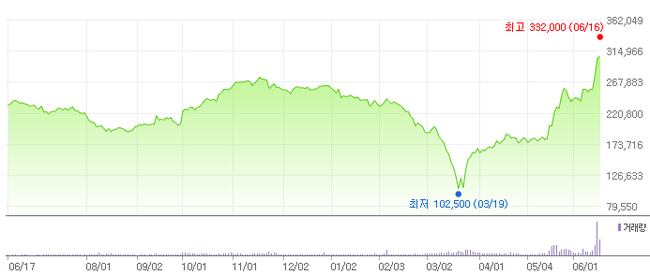
SK의 최근 1년 주가 추이. [사진=더밸류뉴스(네이버 증권 제공)]
지난 5월 19일 SK바이오팜은 유가증권시장 상장을 위한 증권신고서를 제출했다. 이후 이달 15일 조정우 SK바이오팜 사장은 IPO 관련 온라인 간담회를 열고 공모주식수는 총 1957만8310주라고 밝혔다.
SK바이오팜의 공모주식수는 총 1957만8310주, 희망공모가는 3만6000원~4만9000원이며 예정공모금액은 7048억원~9593억원이다. 상장 후 시가총액은 최대 3조8372억원일 전망이다.
대표주관사는 NH투자증권, 씨티그룹글로벌마켓증권이며 공동주관사는 한국투자증권, 모건스탠리가 맡는다. 17~18일 기관투자자를 대상으로 한 수요예측 후 19일 공모가를 결정해 23~24일 청약을 진행할 계획이다.
공모는 신주모집 1331만3250주와 구주매출 626만5060주로 이뤄진다. 구주매출은 SK의 지분을 대상으로 이뤄지며 SK는 이번 IPO로 최대 3000억원 규모의 자금을 확보할 수 있을 전망이다.
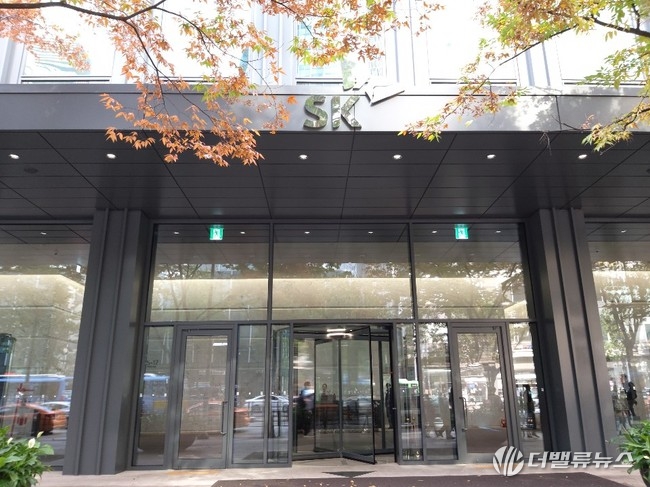
서울 종로구 SK서린빌딩. [사진=더밸류뉴스]
15일 최정욱 하나금융투자 연구원은 "대부분의 경우 지주회사의 우량 비상장자회사 상장시에는 지주회사 매도, 상장하는 자회사 매수 등에 따른 수급 이슈로 지주회사 주가가 일시적이나마 약세를 보이는 것이 일반적인 현상"이라며 "SK바이오팜에 대한 기대가 큰 만큼 SK바이오팜 상장시에도 이러한 논리가 작용할 경우 SK에 대한 센티멘트를 위축시킬 수 있다는 우려가 있을 수 있다"고 판단했다.
다만 "삼성바이오로직스 상장 이후의 학습 효과를 감안시 이번 SK바이오팜 상장은 SK에게 상당한 수급 개선의 기회로 작용할 것"며 "삼성바이오는 2016년 11월 상장 직후 6개월간은 주가가 큰 변화가 없다가 2017년 5월 이후 주가가 급등했다"고 평가했다.
이어 "삼성바이오는 1년 반만에 주가가 3배 이상 상승하며 고PBR(주가순자산배수), 고PER(주가수익비율) 현상으로 그 당시 투자자들 사이에서 엄청난 고평가 논란을 불러왔던 주식"이라며 "삼성바이오 상장 당시 이번 SK바이오팜과 마찬가지로 유통주식수가 20%에 불과해 상당히 적었을 뿐만 아니라 고평가 논란에 따라 국내외 기관들의 보유 비중이 상당히 적었던 편"이라고 분석했다.
SK바이오팜은 중추신경계 질환을 타겟으로 한 신약개발전문기업으로 이미 미국 식품의약국(FDA)으로부터 승인 받은 신약을 2개나 보유하고 있다. 세노바메이트 사례에서 보듯이 후기 임상시험까지 독자적으로 수행했으며 미국 등 글로벌 시장에서 독자 마케팅까지 자체 보유하는 전략으로 신약개발, 생산, 마케팅까지 모든 밸류체인(Value Chain, 가치사슬)을 보유한 글로벌 종합제약사로 도약이 가능할 것으로 예상된다.
최 연구원은 "SK바이오팜 기업가치는 최소 6조1000억원 이상으로 추정되며 공모가액밴드 기준 기업가치는 2조8억~3조8억원 수준에 불과하다"며 "국내외 기관투자자들의 관심이 매우 클 것으로 예상되는데 기관투자자 배정주식수는 15% 수준이고(삼성바이오 상장 당시와 동일), 물량 배정시 보호예수 가능성 높아 상장 초기에는 유통주식수가 5%에 불과할 수도 있다"고 파악했다.
또 "따라서 SK바이오팜 수급 효과가 SK바이오팜을 보유하고 있는 SK에게도 전이될 수 밖에 없는 환경"이라며 "SK바이오팜 상장 이후 주가가 어느정도 적정 밸류 수준으로 상승할 때까지 SK에 대한 투자심리는 계속 개선될 수 있을 것"이라고 내다봤다.
[저작권 ⓒ 더밸류뉴스. 무단 전재 및 재배포 금지]
<저작권자 ©I.H.S 버핏연구소(buffettlab.co.kr) 무단전재 및 재배포 금지>














