
Update2026.10.12 월

최근 증권사에서 발표된 종목 중 에이스테크에 대한 증권사 보고서가 조회수 1위를 기록했다.
1일 버핏연구소에 따르면 최근 1주일 동안 발간된 보고서 가운데 하나금융투자의 이정기 연구원이 지난 25일 에이스테크에 대해 분석한 보고서가 조회수 497건을 기록하며 조회수가 가장 높았다.
구관영 에이스테크 대표이사 회장. [사진=더밸류뉴스(에이스테크 제공)]
에이스테크의 조회수가 1위를 기록한 가운데 이엔에프테크놀로지(313건), 엘앤에프(304건), 클래시스(241건), 엘앤에프(231건) 등의 순이다.
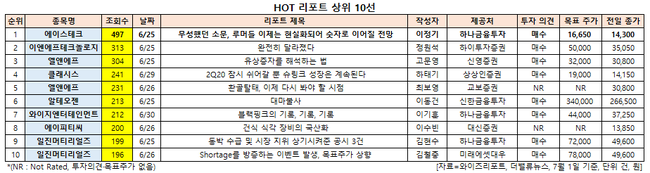
HOT 리포트 상위 10선. [사진=더밸류뉴스]
에이스테크는 모바일 네트워크 관련 장비사업을 영위하고 있다.
에이스테크의 올해 1분기 매출액, 영업손익, 당기순손익은 각각 443억원, 141억원, 146억원으로 전년비 매출액은 58.87% 감소하고 영업손익과 당기순손익은 적자 전환했다.
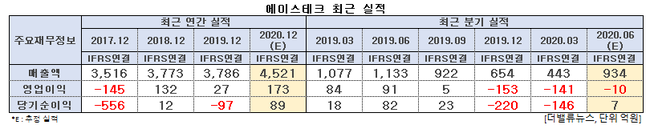
에이스테크 최근 실적. [사진=더밸류뉴스]
에이스테크의 1분기 실적 부진은 주요 고객사의 공백으로 어느 정도 예상됐다. 이는 1분기에 신종 코로나 바이러스 감염증(코로나19) 확산으로 통신사들의 투자가 둔화된 영향이 컸다. 다만 에이스테크는 3월부터 수주 증가 및 공장 가동률이 상승하고 있는 것으로 파악된다. 이에 올해 하반기부터 점진적인 실적 개선이 기대된다.
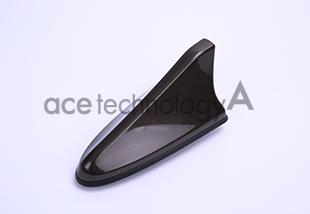
에이스테크의 차량용 통합안테나 제품. [사진=더밸류뉴스(에이스테크 제공)]
25일 이정기 하나금융투자 연구원은 "미∙중 무역분쟁으로 인해 중화권 네트워크장비 기업이 글로벌 진출에 어려움을 겪고 있다”며 “이에 삼성전자와 에릭슨의 시장점유율이 상승하며 두 기업의 주요 벤더인 에이스테크 또한 수주가 증가하는 수혜를 받을 것"이라고 전망했다.
이어 “에이스테크는 필터 생산 자동화로 대량 생산이 가능해 원가 개선과 생산방식의 변화로 수율 및 원가절감 향상이 이루어져 수익성 개선이 기대된다”고 판단했다.
그는 “에이스테크의 올해 2분기 실적은 코로나19 영향으로 국내외 5G 인프라투자 지연으로 인해 소폭의 적자가 예상되나 3분기 실적은 매출액 1345억원, 영업이익 105억원으로 전년비 각각 45.9%, 1840.8% 증가할 것”이라며, “매출액 성장은 코로나19 영향으로 경기부양을 위한 지연된 국내외 5G 인프라 투자 재개에 따른 장비 발주 증가, 필터 자동화로 인한 생산량 증가, 기지국 안테나부문은 신규 고객사 확보에 기인한다”고 분석했다.
특히 이 연구원은 내년에는 5G 투자가 본격화될 것으로 예상되기 때문에 에이스테크의 주요 고객인 에릭슨과 삼성전자향 수주가 점진적으로 증가해 실적이 성장할 것으로 기대했다.
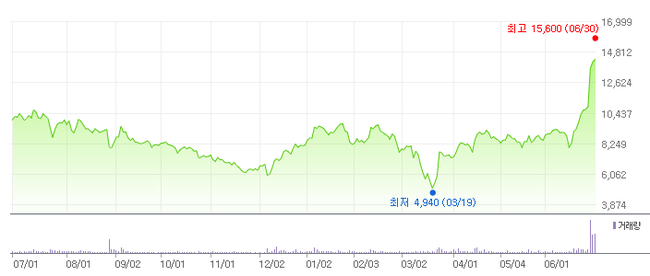
에이스테크의 최근 1년 주가 추이. [사진=더밸류뉴스(네이버 증권 제공)]
에이스테크는 최근 코로나19 여파로 3월 19일 52주 신저가(4940원)를 기록하기도 했으나 다시 반등해 전일인 30일에는 52주 신고가(1만5600원)를 갱신했다.
이는 주요 매출액 성장의 동력원이 될 RF부품(필터)의 생산라인 자동화에 따른 매출액 증가와 수익성 개선, 에릭슨 및 삼성전자 등 주요 고객사의 네트워크 장비 시장점유율 상승에 따른 발주 증가, 매출 비중이 높은 기지국용 안테나 부문의 새로운 고객사 다수 영입에 따른 성장성 확보 등이 영향을 미친 것으로 분석된다.
shs@thevaluenews.co.kr
[저작권 ⓒ 더밸류뉴스. 무단 전재 및 재배포 금지]
<저작권자 ©I.H.S 버핏연구소(buffettlab.co.kr) 무단전재 및 재배포 금지>














