
Update2026.10.12 월

상반기 골프시장에 계절적 성수기와 함께 신종 코로나 바이러스 감염증(코로나19)으로 인한 국내 여행 수요 증가 등의 긍정적 영향이 있었다. 골프사업이 수혜를 받는 상황에서 크리스애프엔씨(110790)의 매출 호실적이 기대된다.
서울특별시 강남구에 위치한 크리스애프엔씨 빌딩. [사진=더밸류뉴스(크리스애프엔씨 제공)]
크리스에프앤씨는 의류, 스포츠 의류 제조 및 판매를 주 사업으로 영위하고 있다.
크리스에프앤씨의 올해 2분기 연결기준 매출액, 영업이익, 당기순이익은 각각 796억원, 130억원, 97억원으로 각각 전년비 9.64%, 12.07%, 21.25% 증가할 것으로 추정된다.
패션산업은 트렌드의 변화나 소비자 구매 성향, 계절 등에 따라 민감하게 반응한다. 골프웨어 시장의 경우 수요 변동에 영향을 미치는 가장 큰 요인은 계절별 골프 인구이다. 통상 성수기 시즌인 5월부터 국내 주요 백화점의 골프웨어 매출 신장률도 증가한다.
코로나19에 따른 상황도 골프웨어 업계 실적에 영향을 주었다. 이 감염증이 전 세계에 발생하면서 해외 여행이 쉽지 않아 국내 여행 수요가 증가하고 있다. 한국공항공사에 따르면 올해 2분기 인천공항의 여객명수와 운항편수는 각각 47만3961명, 2만1987편으로 전년비 72.2%, 58% 폭락했다. 코로나19와 5월의 계절적 영향으로 골프 관련 시장의 수혜가 예상된다.
15일 안주원 하나금융투자 연구원은 “계절적 성수기와 함께 해외 여행이 어려운 상황에서 국내 여행의 수요 증가는 골프관련 시장에 좋은 영향을 줬을 것”이라며 “5월부터 국내 주요 백화점의 골프웨어 매출 신장률(4월, 5월, 6월 각각 5.1%, 15.7%, 26.3%)은 높아지는 추세고 올해 골프웨어 시장은 5조원을 상회할 것”이라고 전망했다.
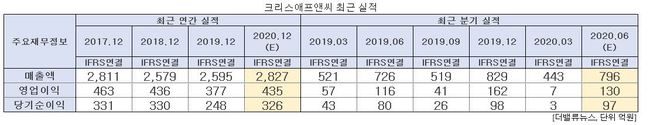
크리스에프앤씨 최근 실적. [사진=더밸류뉴스]
크리스에프앤씨는 젊은 세대의 패션 트랜드에 대한 투자로 2011년에 파리게이츠와 국내 독점 라이선스계약을 체결했다. 이후 2015년 2월에는 온라인몰 ‘크리스몰’을 리뉴얼해 전년비 374% 매출을 달성했다. 현재는 크리스몰의 회원 수를 내년 상반기까지 100만명으로 확보할 방침이다. 확보한 브랜드인지도와 온라인채널의 확대에 따른 소비 실적 개선이 기대된다.
안 연구원은 “크리스에프앤씨는 온라인 채널을 강화하고 젊은 층을 대상으로 디자인을 선보이고 있다”며 “2분기 브랜드별로는 ‘파리게이츠’가 전년비 15% 성장해 외형확대를 이끌 것”이라고 내다봤다.
또 “‘마스터바니’도 49억원을 기록해 자리를 잡아가고 ‘핑과 팬텀’도 200억원 이상의 매출액을 달성할 것”이라며 “신제품 매출확대에 따른 원가율 개선으로 이익 증가도 동시에 이루어질 것”이라고 판단했다.
파리게이츠. [사진=더밸류뉴스(크리스에프앤씨 제공)]
한편 “올해 하반기의 경우 3분기가 휴가시즌이지만 7월에도 두 자릿수 성장이 이어지고 있고 국내 여행이 확대되고 있어 성장세는 지속되고 상반기에 대리점 상생 지원금, 온라인 채널 투자비 등으로 집행됐던 비용의 감소로 이익 증가 폭도 뚜렷할 것”이라며 “크리스애프앤씨의 연간 매출액과 영업이익은 각각 2827억원, 435억원일 것”이라고 추정했다.
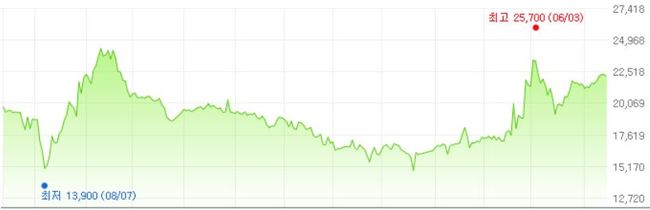
크리스에프앤씨의 최근 1년간 주가 추이. [사진=더밸류뉴스(네이버 증권 제공)]
크리스애프앤씨는 2분기 골프 성수기 시즌에 따른 실적 모멘텀 등으로 지난 6월 3일 52주 신고가(2만5700원)를 기록했다.
anrgood@thevaluenews.co.kr
[저작권 ⓒ 더밸류뉴스. 무단 전재 및 재배포 금지]
<저작권자 ©I.H.S 버핏연구소(buffettlab.co.kr) 무단전재 및 재배포 금지>














