
Update2026.10.12 월

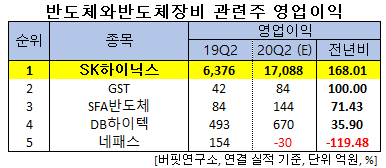
한국 주식 시장의 반도체와 반도체장비주 가운데 올해 2분기 영업이익 증가율 1위는 SK하이닉스(대표이사 이석희, 000660)로 조사됐다.
이석희 SK하이닉스 대표이사. [사진=SK하이닉스]
버핏연구소의 분석 자료(기준일 7월 6일)에 따르면 SK하이닉스의 올해 2분기 영업이익은 1조7088억원으로 전년비 168.01% 증가할 것으로 예상된다.
반도체와반도체장비 관련주 영업이익. [이미지=더밸류뉴스]
이어 GST(083450)(100%), SFA반도체(036540)(71.43%), DB하이텍(000990(35.9%), 네패스(033640)(-119.48%) 등의 순이다.
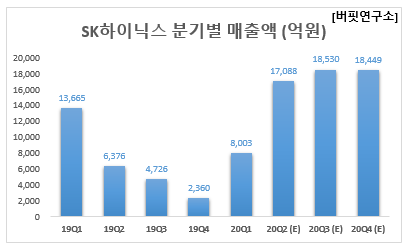
SK하이닉스 분기별 매출액 추이 [이미지=더밸류뉴스]
1위를 기록한 SK하이닉스는 DRAM(디램), NAND(낸드) 등 메모리 반도체를 생산하는 기업이다.
◆SK하이닉스, 코로나19에도 2분기 실적 호조 기대
SK하이닉스의 올해 2분기 매출액, 영업이익, 당기순이익은 각각 8조2405억원, 1조7088억원, 1조2901억원으로 전년비 27.72%, 168.01%, 140.24% 증가할 것으로 전망된다.
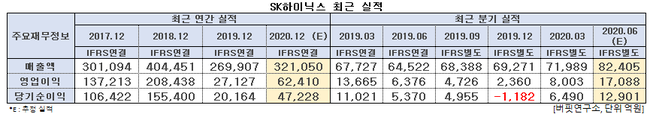
SK하이닉스 최근 실적. [이미지=더밸류뉴스]
2분기 DRAM의 경우 중화권향 모바일 수요 약세에도 불구하고 데이터센터와 PC향 호조로 실적 개선이 가능할 것으로 전망된다. NAND는 SSD 수요 강세와 원가 절감 노력에 힘입어 적자가 축소될 것으로 기대된다.
메모리 가격은 올해 하반기 일시적인 하락세 이후 내년 1분기에 반등이 예상된다. 공급은 장비 및 인력 이동 제한으로 증설 규모가 줄어들거나 지연된 상황이다. 반면 수요는 모바일과 데이터센터 업체 재고가 늘었으나 올해 하반기 세트 프로모션과 데이터센터 투자 재개에 힘입어 재고 소진이 가능할 전망이다.
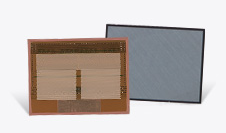
SK하이닉스의 HBM(High Bandwidth Memory) 제품. [사진=SK하이닉스]
SK하이닉스의 올해 하반기 실적은 반도체 가격 약세로 소폭의 둔화가 예상된다. 이는 신종 코로나 바이러스 감염증(코로나19) 이후 불활실한 매크로 상황, 상반기 세트와 부품 출하의 미스매치, 3개월째 하락 중인 DRAM 현물가격 등이 우려되기 때문이다.
최근 미국과 브라질, 인도 등의 코로나19 확산 사태가 장기화되고 있어 세계 경제의 불확실성에 대한 우려가 다시 높아지고 있다. 그러나 극단적 케이스가 아니라면 올해 대비 내년 메모리 수급은 개선될 가능성이 높다. 따라서 내년 1분기를 고비로 DRAM 가격은 반등할 것으로 예상된다. 이에 SK하이닉스의 실적도 수혜를 받을 것으로 기대된다.
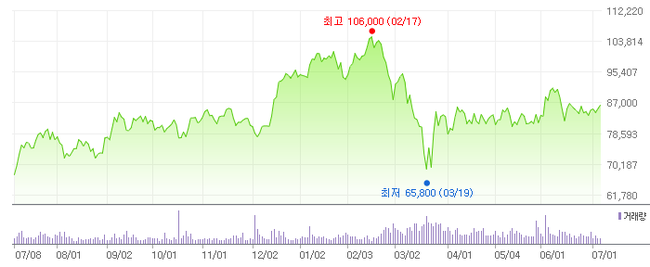
SK하이닉스의 최근 1년 주가 추이. [사진=네이버 증권]
SK하이닉스는 코로나19가 본격적으로 확산되기 전인 올해 2월 17일 52주 신고가(10만6000원)를 갱신했으나 코로나19 여파로 약 한달 뒤인 3월 19일에는 52주 신저가(6만5800원)를 기록했다.
SK하이닉스의 올해 1분기 기준 ROE(자기자본이익률)는 3.27%이다. 17일 기준 PER(주가수익비율)은 38.95배, PBR(주가순자산배수)는 1.18배이며 동일업종 평균 PER은 17.29배이다.
◆’반도체 전문가’ 이석희 대표이사, 위기 극복 적임자
이석희 대표이사는 2018년부터 SK하이닉스를 이끌어 오고 있다. 이 대표는 1990년 SK하이닉스의 전신인 현대전자 연구원으로 입사해, 인텔과 카이스트 교수를 거쳐 2013년 SK하이닉스에 다시 합류했다.
인텔에 재직하면서 최고기술자에게 주는 ‘인텔 기술상’을 3번 수상했고 SK하이닉스 미래기술연구원장, 디(D)램 개발사업부문장, 사업총괄 등을 역임했다.
SK하이닉스는 이 대표에 대해 SK하이닉스를 한 차원 높은 회사로 변모시켜 최근의 반도체 고점 논란이나 신규 경쟁자 진입, 글로벌 무역전쟁 등 산적한 과제를 타개할 수 있는 최적의 인물로 평가했다.
이 대표 체제 아래 SK하이닉스는 코로나19 여파 속에서도 올해 2분기에 5개 분기 만에 영업이익 1조원 대를 회복할 것으로 전망된다.
최근 SK하이닉스는 초고속 D램인 ‘HBM2E’의 본격 양산에 들어갔다. 지난해 8월 HBM2E 개발 이후 10개월만에 이룬 성과다. HBM2E(High Bandwidth Memory)는 고대역폭 메모리로 기존 D램보다 데이터 처리 속도를 혁신적으로 끌어올린 고성능 제품이다.
shs@thevaluenews.co.kr
[저작권 ⓒ 더밸류뉴스. 무단 전재 및 재배포 금지]
<저작권자 ©I.H.S 버핏연구소(buffettlab.co.kr) 무단전재 및 재배포 금지>














