
Update2026.10.12 월

[김승범 연구원]

BYC는 4월 5일 오전 11시 30분 현재 52만원에 거래되고 있다. 지난 2015년 9월 8일 최저점(28만 4,000원) 대비 83.10% 올랐다. 지난 3월 3일 최고점 61만 7,000원을 기록한 이후 주가가 잠시 하락하는 모습을 보이고 있다. 최저점과 최고점을 비교해보면 117.25%나 상승했다.
BYC의 주가는 왜 상승했을까?
BYC는 크게 두 가지의 이유로 주가가 상승한 것으로 파악할 수 있다. 메리야쓰류의 제품을 제조(또는 외주생산한 상품을 매입)하여 판매하고 있는 본업에서의 실적과 BYC가 보유하고 있는 부동산 등의 자산가치의 부각으로 인해 주가가 상승했다.
▶BYC의 본업(내의산업)은 브랜드 인지도와 60년의 노하우 보유

BYC의 주요 매출 부문은 섬유봉제품과 섬유상품이다. 비율은 각각 63.06%, 18.49%로 구성되어 있다. BYC는 1955년에 설립된 회사로, 브랜드경쟁력과 제품경쟁력, 유통능력이 중요시되는 내의산업에서 강점을 보이고 있다.
전체 국내 내의시장의 규모는 1조 8천억원(SPA 등 패션브랜드 제외)으로 추정되며 BYC와 쌍방울, 좋은 사람들, 신영와코루, 남영비비안 등이 포함된 상위 5개 기업이 전체 50% 이상의 점유율을 주도하고 있다. 언더웨어 업계에서 BYC의 시장점유율은 약 8%로 남영비비안에 이어 2위의 시장점유율을 보이고 있다.
원사에서부터 완제품까지 일괄 생산하는 공정 체계를 구축한 BYC는 각 공정마다 철저한 품질관리를 통해 우수한 품질의 제품을 생산할 수 있다. 또한 전국 어느 곳에서나 소비자가 BYC 제품을 접할 수 있는 도소매 유통망을 구축하고 있다.
과거 내의 산업은 비교적 경기변동에 따른 영향이 적은 편이었으나 최근 중국 등에서 저가 제품 등으로 인해 경쟁이 한층 치열해졌고, 내의 시장의 패션화 흐름에 따라 경기변동에 따른 영향이 점차 커지고 있는 추세이다.
지난 3년 간 BYC의 매출은 연간 3~4% 감소하고 있는 추세를 보이고 있으나, 아직은 시장 내 인지도 및 잘 정리된 유통망 등으로 인해 원가 절감이 빠른 편이다. 이런 장점으로 동종업계의 타업체와 비교했을 때 재무구조가 건실하고, 안정적으로 매출을 실현하는 기업으로 평가받고 있다.
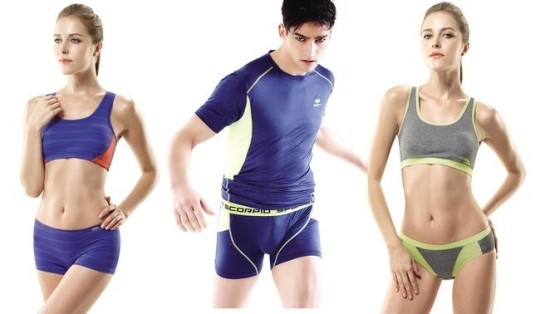
또한 BYC는 확고한 인지도를 바탕으로 신세대 패션내의 「스콜피오」, 편안한 착용감의 고감각 패션내의 「르송」, 감성세대 이너웨어 「쎌핑크」, 발열릴렉스웨어 「보디히트」, 「데오니아」, 「쿨피아」 등 다양한 기능성 제품 및 캐릭터 제품을 출시하여 연령별, 유통망별 세분화된 사업영역으로 매출확대 및 시장 점유율 확대에 주력하고 있다.
▶투자부동산 > 시가총액
BYC는 내의를 제조하여 판매하는 사업 외에도 건축도급공사와 자체분양공사로 건설업을 영위한다고 밝혔다. 특히 BYC가 보유하고 있는 부동산을 통해 사업을 진행하고 있는 임대사업이 실적에 기여하고 있다. 임대사업이 전체 매출의 15.50%를 차지하고 있고, 건설부분도 2.13%를 기록 중이다.
BYC가 임대사업을 본격적으로 뛰어든 것은 그리 오래되지 않았다. 경쟁이 치열해진 내의시장에서 벗어나 사업을 다각화하기 위해 2011년 이후로 매매차익이나 임대수익을 취할 목적으로 부동산을 사들이기 시작했다.
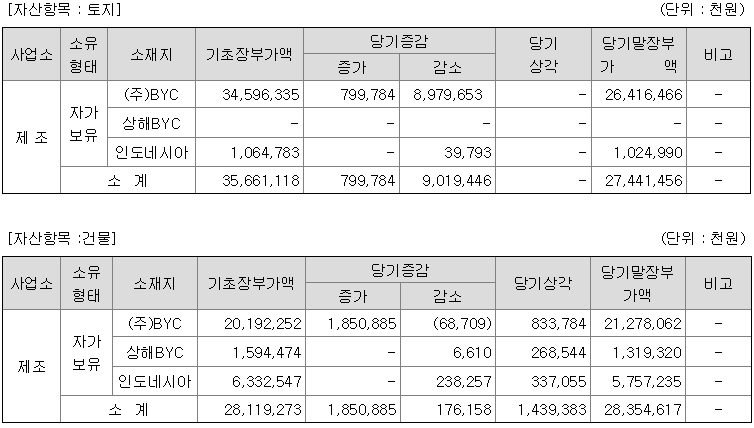
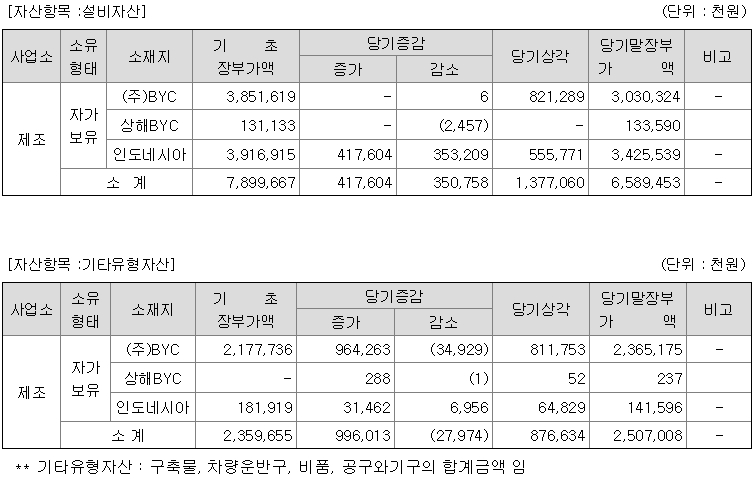
BYC의 개별 재무제표를 살펴보면 투자부동산이 5,296억원을 보유하고 있다. 오전 11시 30분 현재 시가총액이 3,248억원인 것을 비교해보면 자산이 얼마나 많은 지 알 수 있다. 다시 말해 내가 3,248억원으로 BYC를 사들이면 5,296억원의 부동산을 얻을 수 있다는 뜻이다.
게다가 BYC는 부동산에 대한 장부산 금액을 축소시켜 발표하는 경향이 있다. IFRS상 토지에 대한 가치 기준은 취득원가나 재평가금액 중 기업이 선택할 수 있도록 되어 있는데, BYC는 취득시 발생한 거래원가를 포함하여 최초 인식시점에 원가로 측정하고 있다.
따라서, 1983년 재평가시 조정된 토지는 그 때 당시 금액으로, 그 이후 취득한 84년~2014년까지 취득한 모든 토지는 취득 당시의 금액이 장부가로 기재되어 있다.
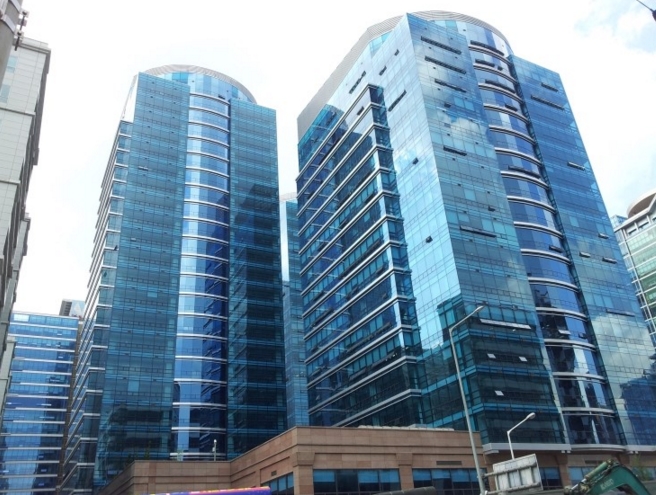
BYC는 전국에 약 46건 이상의 부동산 물건(토지+건물)이 있으며, 현재 약 1조~1조2천억원 정도의 가치가 있는 것으로 추정된다.
정리해보자면 BYC는 최근 내의사업은 축소가 지속되고 있으나, 임대사업은 성장하고 있는 상황이다. 그러나 국내 내의 사업을 하는 경쟁사를 비교해서 보면 BYC는 영업이익률에서 수년간 10% 이상을 유지하고 있다는 점과 시가총액보다 많은 자산가치를 기반으로 부동산 임대사업의 실적이 좋아지고 있다는 점은 긍정적으로 바라볼 만하다.
[Copyright 무단 전재 및 재배포 금지]
<저작권자 ©I.H.S 버핏연구소(buffettlab.co.kr) 무단전재 및 재배포 금지>














