Update2026.11.23 월

[김승범 연구원]
미스터블루는 온라인 만화 제작·유통업 및 만화출판업을 영위하는 기업으로 2002년 11월에 설립된 회사다. 미스터블루는 지난 11월 23일 동부스팩2호와의 합병을 통해 한국거래소 코스닥 시장에 상장된 만화전문기업이다.

미스터블루의 사업 영역은 주로 B2C(Business to Consumer. 기업과 소비자 간의 거래), B2B(Business to Business. 기업과 기업 사이에 이루어지는 거래), 오프라인 및 기타 등으로 나눌 수 있다. 매출 비중은 B2C 65%, B2B 22%, 오프라인 및 기타 13%로 이루어진다.
미스터블루는 보유한 만화콘텐츠에 대한 저작권 및 전송권을 바탕으로 시장점유율을 확고히 하고 있으며, 동사자체 플랫폼 회원뿐만 아니라 각 대형포탈의 마니아 층의 지속적인 콘텐츠 이용으로 안정적인 수요처를 확보하고 있다.
▶225만명의 회원을 보유한 만화 플랫폼 업체
미스터블루의 총 회원수는 225만명, 유료 회원수는 5만명 수준이다. 특히 유료 회원수의 재구매율은 90%를 상회하고 재구매 금액 증가세도 지속적으로 이루어지고 있는 편이다. 미스터블루는 높은 회원 충성도를 확보하고 있는 셈이다.
온라인 만화 콘텐츠 이용자의 지속적인 증가도 미스터블루에 긍정적이다. 최근 3년간 연평균 27.4%의 매출성장을 이뤄냈다. 매출 성장이 이어지면서 양적·질적인 성장이 동반되었고, 이용자들의 결제건당 구매금액 역시 지속적으로 늘고 있다.
국내 만화 출판사는 생산과 유통은 하지만 직접 고객에게 콘텐츠를 제공하지 못하는 반면, 포털은 서비스는 하는데 직접 콘텐츠를 만들지 못한다. 미스터블루는 만화 콘텐츠의 제작부터 서비스까지 아우르는 사업 구조를 갖추고 있다.
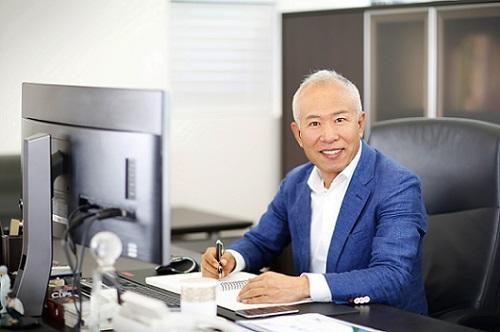
조승진 미스터블루 대표는 『미스터블루의 최대 강점은 만화 제작부터 도서 출판, 온라인 유통, 온라인 서비스까지 만화 사업에 필요한 시스템을 수직 계열화를 통해 구축하고 있다는 점』이라고 말했다. 조 대표는 『국내 웹툰 시장은 지난해 4,200억원에서 2018년 1조원 규모로 증가할 전망』이라며 『웹툰 시장에 성공적으로 안착하기 위해 집중 투자할 계획이다』라고 말했다.
미스터블루측에 따르면 미스터블루의 웹툰 서비스는 지난 1월 유료화 이후 월간 신규가입자가 최대 6배 이상 급증했다고 밝혔다. 지난해 9월 미스터블루의 월간 신규 가입자는 1만5000명이었으나 지난 2월 6만명 수준으로 늘었고 3월 기준으로는 9만명까지 증가했다.
▶최다 만화 저작권 보유, B2B에 강한 기업
미스터블루는 만화 콘텐츠 사업에서 가장 핵심은 저작권이라는 것을 깨닫고 저작권 사업을 일찍부터 시작했다. 그로 인해 현재 미스터블루는 총 3천여종, 5만여권의 만화 콘텐츠에 대한 저작권을 보유하고 있다. 이 저작권은 B2B 매출에 기여하고 있다.
미스터블루의 B2B는 저작권을 보유한 작품을 네이버, 카카오, 네이트 등 타 플랫폼에 제공하여 생하는 매출이다. 타 플랫폼내 미스터블루의 저작권 보유 만화콘텐츠 점유율은 20%를 상회한다.
▶올해 매출액, 영업이익은 전년대비 각각 26%, 36% 증가할 전망
신한금융투자의 최준근 애널리스트는 『올해 매출액과 영업이익은 전년대비 각각 26%, 36% 증가한 215억원, 57억원』으로 예상했다. 『B2C와 B2B 부문이 전년대비 각각 32%, 21% 증가한 149억원, 45억원이 전망되고, 높은 재구매율과 결제금액 증가세는 지속될 전망』이다고 덧붙였다.
한편 지난해 개별기준으로 매출액과 영업이익은 각각 171억원, 37억원을 기록했다. 전년대비 각각 23.5%, 3.93% 증가한 것이다. 그러나 미스터블루는 당기순손실 60억원을 기록해 적자전환했다. 미스터블루 측은 『지난해 동부제2호스팩와의 합병 과정에서 동부제2호스팩의 순자산공정가치를 합병기일 기준으로 재측정해 회계처리했다』면서 『회계상 93억원의 합병비용이 회계적 평가측면에서 일시적 인식돼 당기순손실이 발생했지만 실질적인 현금유출은 없다』고 설명했다.
지난 7일 미스터블루는 영업실적 전망공시를 통해 올해 매출액 200억원 및 영업이익 45억원을 달성할 것이라고 밝혔다. 미스터블루 관계자는 『만화 및 웹툰 업계 첫 상장사다 보니, 투자자들께 당사에 대한 정확한 투자지표를 공유하고 이를 지켜가야 한다는 사명감에서 실적전망을 보수적으로 제시하게 됐다』며 『이에 따라, 이번 예상실적에는 신규사업인 웹툰과 해외진출에 따른 실적은 사업화 원년임을 감안해 실적 가시화 부문을 최소화 했지만 목표치는 초과할 수 있도록 최선을 다하겠다』고 말했다.
▶웹툰 콘텐츠, 다양한 사업영역으로 발전
18일 미스터블루는 이사회 결의를 통해 주식회사 엔비어스 소유의 게임소프트웨어 에오스를 인수하기로 결정했다고 밝혔다. 인수금액은 총 45억원 수준으로 알려졌다. 에오스 인수를 계기로 웹툰 저작권을 활용한 게임 제작 및 서비스를 강화한다는 계획이다. 에오스는 MMORPG(Massively Multiplayer Online Role Playing Game)게임으로 현재 북미, 유럽, 태국, 일본, 인도네시아 등에 서비스하고 있다. 오는 4월말 싱가포르와 말레이시아 서비스 런칭을 계획 중이며 국내와 중국에서도 재런칭을 계획하고 있다.
이처럼 미스터블루는 장기 성장 모멘텀 확보를 위해 해외진출 시도와 사업영역 확장을 진행하고 있다.
미스터블루는 좋은 콘텐츠를 만들기 위해 웹툰 작가를 키우는 「인큐베이팅 시스템」을 만들어 예비 웹툰 작가들에게 시나리오, 그림체 등을 교육을 제공하고 있다. 인큐베이팅 시스템을 통해 약 40여개 작품을 만들었으며, 연말까지 60여개 작품을 선보일 예정이다.
내년부터는 인기 있는 웹툰 콘텐츠를 애니메이션과 웹드라마로 제작할 계획이다. 관련 콘텐츠를 싱가포르, 말레이시아 등 동남아시아 지역에 수출해 해외 진출에도 박차를 가할 예정이다. 이를 위해 미스터블루는 웹툰 콘텐츠의 2차 수익 구조 개발과 동영상 콘텐츠의 해외 유통 역량 확보, 웹툰 작가들의 로열티 제고 등에 신경쓰겠다는 방침이다.
▶부채비율 증가는 위험요소
미스터블루는 웹툰 시장 진출을 위한 작가 인큐베이팅(교육) 공간을 확보하기 위해 올해 3월 서울 마포구 소재 사옥(토지 및 건물)을 취득하면서, 부채비율이 2014년말 20.88%에서 60.97%로 증가했다.
또한 자체 플랫폼인 미스터블루 웹사이트가 아닌 네이버, 다음카카오 등 다른 플랫폼에서 나오는 매출의 경우, 미스터블루 플랫폼 이용자를 분산시키는 등 부정적인 영향을 미칠 가능성이 있다.
[Copyright 무단 전재 및 재배포 금지]
<저작권자 ©I.H.S 버핏연구소(buffettlab.co.kr) 무단전재 및 재배포 금지>