
Update2026.10.12 월

최근 증권사에서 발표된 종목 가운데 이노와이어리스(073490)(대표이사 곽영수)의 목표주가 괴리율이 가장 높은 것으로 나타났다.
20일 기업분석전문 버핏연구소 조사에 따르면 최근 1주일 동안 발표된 증권사 리포트 가운데 이노와이어리스의 목표주가 괴리율이 57.89%로 가장 높았다. 지난 18일 김홍식 하나금융투자 연구원은 이노와이어리스의 목표주가를 9만원으로 제시하며 전일 종가(3만7900원) 대비 57.89%의 괴리율을 기록했다.
이노와이어리스 로고. [이미지=이노와이어리스]
이노와이어리스이 목표주가 괴리율 1위를 기록한 가운데 쏠리드(050890)(57.73%), 컴투스홀딩스(063080)(52.96%), 펄어비스(263750)(52%) 등의 순이다. 이노와이어리스는 이동통신 무선망 제품, 네트워크 시험 제품, 통신용 시험·계측기, 5G 스몰셀(Small Cell, 소형기지국)을 개발∙판매하는 무선통신장비 제조기업이다.
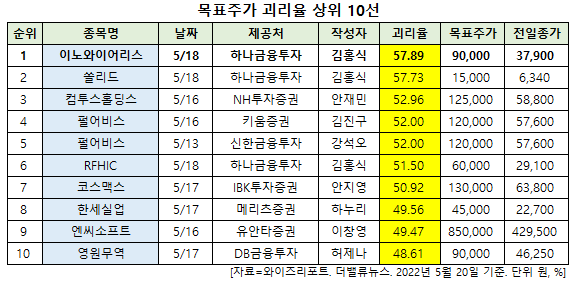
목표주가 괴리율 상위 10선. [이미지=더밸류뉴스]
목표주가 괴리율이란 증권사 연구원이 제시한 목표주가와 현재 주가와의 차이를 백분율로 표시한 지표다. 보통 증권사의 목표주가와 현재 주가와의 차이(괴리율)가 크게 벌어지는 종목일수록 주식시장에서 저평가 상태로 볼 수 있다.
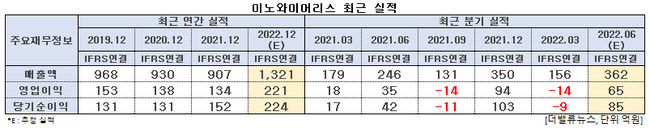
이노와이어리스 최근 실적. [이미지=더밸류뉴스]
이노와이어리스의 올해 1분기 매출액, 영업손실, 당기순손실은 각각 156억원, 14억원, 9억원으로 전년비 매출액은 12.85% 감소하고 영업손익과 당기순손익은 적자 전환했다. 이노와이어리스는 1분기 영업손실을 기록했으나 2분기에는 이익 급증이 예상된다. 칩공급 부족 이슈로 매출 지연 양상을 겪었던 1분기와는 정반대로 부품 공급 문제가 해결되면서 2분기에 매출이 늘어날 것이기 때문이다.
김홍식 하나금융투자 연구원은 "원인엔 다소 차이가 있긴 하지만 지난해 4분기와 비슷한 양상이 전개될 가능성이 높다"며 "하반기에도 반도체 이슈가 상존하지만 특별한 변수가 생기지 않는다면 이익은 성장할 것"이라고 판단했다. 매출처 확대로 일본 통신사향 매출이 증가세를 나타내고 연말 이후엔 국내, 인도, 미국향 스몰셀 신규 매출도 기대된다. 지난해 3분기부터 올해 1분기까지는 수주·매출 지연, 자재 수급 이슈 발생으로 실적 변동성이 컸지만 올 하반기 이후에는 점차 실적 변동성이 줄어들 전망이다.
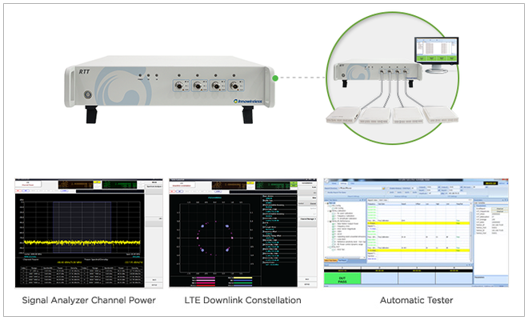
이노와이어리스의 RTT 제품. [사진=이노와이어리스 홈페이지]
하나금융투자는 자재 확보에 문제가 발생하지 않는 이상 이노와이어리스의 올해와 내년 실적이 견조하게 성장할 것으로 봤다. 그는 “반도체 공급 부족 이슈가 좀 더 이어질 전망이지만 많은 부분이 개선되고 있다”며 “시험장비 매출이 증가하지 않는다고 가정해도 스몰셀 수주 성과가 매출로 이어질 것으로 보여 올해와 내년 실적이 호전될 것”이라고 평가했다.
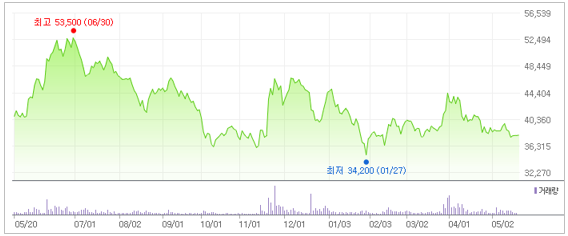
이노와이어리스 최근 1년 주가 추이. [이미지=네이버 증권]
이노와이어리스는 1월 27일 52주 신저가(3만4200원)를 기록했다. 김 연구원은 “최근 스몰셀 수주 동향 및 스몰셀 매출처 확대 양상을 감안할 때 향후 1년간 이익 증가가 기대되나 1분기 실적 부진으로 주가 상승 폭이 미미했다”며 목표주가 9만원을 유지했다.
<저작권자 ©I.H.S 버핏연구소(buffettlab.co.kr) 무단전재 및 재배포 금지>














