
Update2026.10.12 월

[버핏연구소=신현숙 기자] LG이노텍, 삼성전기, 신세계 등이 이번주 증권사 추천주로 선정됐다.
30일 유안타증권은 LG이노텍 외 2개를 주목해야 할 종목으로 꼽았다. 먼저 LG이노텍은 글로벌 반도체 부품 수급 이슈, 중국 락다운(Lockdown), 러시아-우크라이나 전쟁 등까지 감안하면 불확실성은 여전히 높은 상황이다. 다만 광학솔루션 사업부문은 상대적으로 견조할 전망이다. 2분기 실적은 유안타증권 추정치나 시장 컨센서스 대비해서도 크게 상회할 가능성이 높아 보인다. 또 6월 초 신제품 공개 이벤트 및 하반기 신제품 출시 기대감, 자율주행 관련 중장기 성장동력이 주가 모멘텀으로 작용할 것으로 기대된다.
삼성전기는 최근 글로벌 매크로 이슈로 인한 공급망 차질 이슈, 하반기 IT 수요 둔화 가능성 등으로 연초 대비 대내외 불확실성이 높아지고 있다. 그럼에도 컴포넌트사업부의 본격적인 MLCC(적층세라믹콘덴서) 제품 다변화 및 패키지기판사업부의 성장성이 예상된다. 2분기 고부가 반도체 패키지 기판 시장의 타이트한 수급이 지속되는 가운데, MLCC 제품 다변화 영향으로 전사 수익성은 견조할 것으로 추정된다.
신세계는 1분기 호실적에 이어, 2분기에는 백화점 업황이 1분기보다 더욱 개선되고 있다. 다만 매크로 환경과 해외여행에 따른 국내 소비의 해외 이전에 대한 우려가 상존하고 있는 상황이다. 3분기에도 견조한 실적 유지 시, 백화점 관련 우려는 해소될 수 있을 것으로 기대된다. 아울러 면세점의 경우 중국의 정상화, 리오프닝까지 회복이 다소 지연될 수 있을 전망이다.
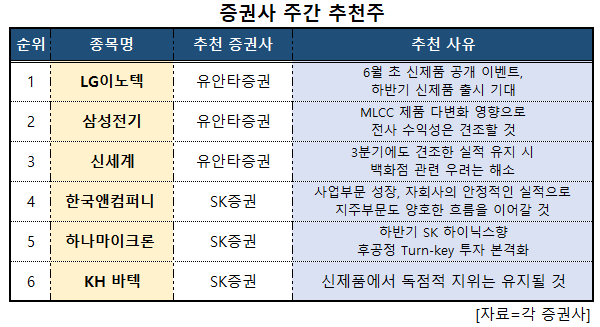
증권사 주간 추천주. [이미지=버핏연구소]
이어 SK증권은 한국앤컴퍼니 외 2개를 주목해야 할 종목으로 꼽았다. 한국앤컴퍼니의 1분기 실적은 매출액 2698억원, 영업이익 440억원, 당기순이익 420억원으로 전년비 매출액은 13.8% 증가하고 영업이익과 당기순이익은 34.7%, 34.2% 감소했다. 주요 사업인 축전지부문의 매출액은 증가했지만, 주요 자회사의 수익성 둔화로 지주부문의 지분법평가가 감소한 점이 수익성에 영향을 줬다. 미국공장의 1분기 가동률은 75.6%로 지난해 평균 가동률 39.2% 대비 상승했다는 점과 올해 본사와 미국에서 생산능력증가를 위한 투자가 예정돼 있어 향후 축전지부문의 고정비 부담 완화와 추가적인 판매, 생산 확대가 기대된다. 사업부문 성장과 함께 자회사의 안정적인 실적으로 지주부문도 양호한 흐름을 이어갈 전망이다.
하나마이크론은 1분기 별도 영업이익 145억원으로 호실적을 기록했다. 다만 연결로는 339억원으로 예상치를 9% 하회했다. 이는 하나머티리얼즈, 브라질 법인 호조에도 SK하이닉스 전용라인 준비를 위한 비용 반영 때문이다. 그럼에도 향후 연중 별도, 연결 호실적은 지속될 것으로 예상된다. 하반기 SK하이닉스향 후공정 턴키(Turn-key) 투자가 본격화될 전망이다.
KH 바텍은 1분기 매출액 661억원, 영업이익 49억원으로 전년비 각각 69.5%, 611.1% 증가했다. 브라켓, 삼성 중저가 신제품 출시에 따른 인도 법인의 가동률 상승 효과 때문이다. 아울러 신규 힌지 공급 업체의 진입은 우려 요인이지만 레거시(legacy) 제품에 한정될 것으로 추정된다. 올해 전체 기준 KH 바텍의 점유율은 90%로 신제품에서의 독점적 지위는 유지될 가능성이 크다.
<저작권자 ©I.H.S 버핏연구소(buffettlab.co.kr) 무단전재 및 재배포 금지>














