
Update2026.10.12 월

[김승범 연구원]
국내 대표적인 자전거 업체인 삼천리자전거와 알톤스포츠가 나란히 류준열과 박신혜를 앞세운 스타마케팅을 벌였다. 하지만 1분기 실적 희비가 엇갈리고 있는 것으로 나타났다.

19일 삼천리자전거는 분기보고서를 통해 1분기 실적을 확정지었다. 연결기준 매출액 417억원, 영업이익 24억원, 당기순이익 29억원을 달성했다. 매출액은 전년 동기 대비 43.17% 증가했으나, 영업이익과 당기순이익은 각각 6.86%, 4.04% 감소했다.
하지만 삼천리자전거는 개별기준으로 올 1분기 영업이익이 28억 1,000만원을 기록, 전년동기대비 8.9%가량 증가했다. 매출액은 301억 9,400만원으로 소폭 증가했고, 당기순익은 33억 500만원으로 12.7% 늘었다.
삼천리자전거의 1분기 호실적은 신제품 출시와 이에 따른 공격적인 마케팅에 따른 것으로 풀이된다. 삼천리자전거는 올해 로드 자전거에 대한 마케팅 강화 차원에서 드라마 「응답하라 1988」을 통해 일약 스타덤에 오른 배우 류준열을 광고모델로 발탁해 제품과 기업 이미지 홍보에 적극 나섰다. 특히, 지난 2월부터 신제품을 잇따라 출시하면서 류준열을 활용한 광고 홍보에 열을 올린 것이 제품 판매 효과로 이어진 것으로 분석된다. 삼천리자전거는 이달 로드 자전거 「XRS 16 블랙」을 선보여 소비자들의 관심을 얻고 있다.
삼천리자전거 관계자는 『스타 마케팅을 통해 삼천리자전거에 대한 소비자의 관심이 높아진 게 사실』이라며 『여기에 기존 제품과 더불어 신제품 판매 효과, 성수기 진입에 따른 판매 증가로 양호한 실적을 기록했다』고 말했다.
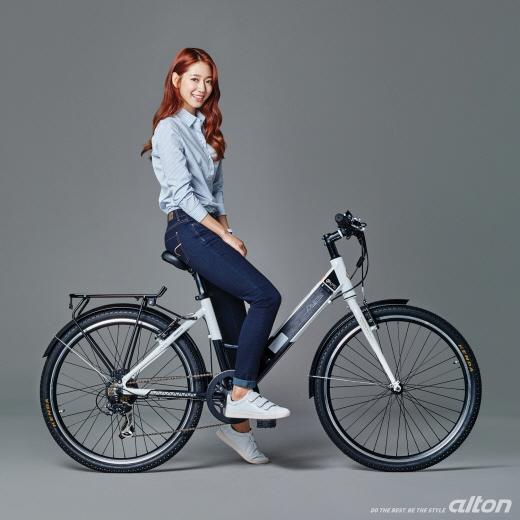
반면 알톤스포츠는 개별기준 올 1분기 영업손실 15억 6,600만원을 기록하며 전년동기대비 적자 전환했다. 매출액은 139억800만원으로 소폭 감소했으며, 당기손익 역시 3억6400만원의 순손실을 기록했다. 판관비가 50억6700만원으로 60%가량 증가하면서 실적 감소에 한몫했다.
지난해 2월 IT 부품소재업체 이녹스가 지분 41.1%와 경영권을 인수한 알톤스포츠는 당초 모기업과 소재 개발 등 시너지를 기대했으나 아직까지 뚜렷한 성과를 내지 못하면서 실적은 둔화된 상황이다. 인수 첫해 알톤스포츠는 개별기준으로 영업손실 35억원을 기록하면 적자로 돌아섰으며, 매출도 크게 감소했다. 이는 2014년 영업이익과 매출이 각각 589억 9,900만원, 60억 2,300만원을 기록하며 2013년에 비해 크게 증가했던 것과는 대조적인 모습이다.
다만 알톤스포츠 역시 지난 2월 인기 여배우 박신혜를 모델로 발탁하고 4월 전기자전거 신제품 5종을 내놓는 등 마케팅을 본격화하고 있어 주목된다.
알톤스포츠 관계자는 『1분기는 1·2월이 포함된 자전거업계 비수기고 2분기부터 본격 매출이 발생하는 만큼, 1분기 실적에 큰 의미를 두기는 어렵다』고 말했다. 이어 『소비자들에게 회사를 알리고 이미지를 제고한다는 측면에서 모델로 박신혜씨를 발탁했다』며 『당장의 매출에 집착하기보다 장기적 시각으로 접근하고 있다』고 덧붙였다.
양사의 엇갈린 실적은 주가에도 고스란히 반영되고 있다. 삼천리자전거는 올 들어 지난 2월 24일(종가기준) 주가가 2만원대를 회복한후 꾸준히 유지되고 있지만 알톤스포츠는 피인수전 1만 3,000원대까지 육박했던 주가가 현재 7,000원 밑을 하회하고 있다.
한 증권사 관계자는 『1분기가 자전거업계 비수기인 점을 고려하면, 2분기 실적이 나온 후에야 회사의 본질에 대해 본격 평가할 수 있을 것』이라고 말했다. 이어 『알톤스포츠가 지난해 4분기부터 자전거업의 본질은 제조가 아닌, 유통이라는 점을 이해하고 유통망 정비에 들어갔다』며 『지금 시점은 과도기 상태로, 구체적인 성과는 이르면 하반기쯤에 나올 것』이라고 했다.
[Copyright 무단 전재 및 재배포 금지]
<저작권자 ©I.H.S 버핏연구소(buffettlab.co.kr) 무단전재 및 재배포 금지>














