
Update2026.10.12 월

[버핏연구소=신현숙 기자] 셀트리온헬스케어(091990)가 지난해 매출액 1조9722억원, 영업이익 2289억원, 당기순이익 1472억원을 기록했다고 3일 공시했다(이하 K-IFRS 연결). 전년 동기 대비 매출액과 영업이익은 각각 9.29%, 14.79% 증가하고 당기순이익은 3.54% 감소했다. 특히 매출액은 역대 최대치를 갱신했다. 같은 기간 영업이익률은 11.61%로 전년비 5.03%p 늘었다. 수익성 높은 램시마SC(성분명 : 인플릭시맙, 피하주사제형) 유럽 판매가 늘었고 유플라이마(성분명 : 아달리무맙)의 유럽 매출 개선 및 성장시장 내 제품 판매 확대 등 영향이다.
반면 4분기 실적은 매출액 5411억원, 영업이익 373억원, 당기순손실 732억원으로 전년비 매출액과 영업이익은 10.68%, 46.56% 감소하고 당기순손익은 적자 전환했다. 최근 5년 매출액 연평균 성장률(CAGR)은 16%다. 5년 평균 영업이익률은 12%를 기록했다.
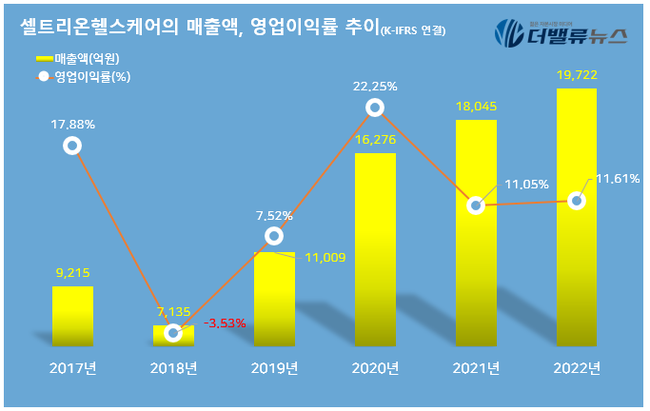
셀트리온헬스케어의 매출액, 영업이익률 추이. [자료=셀트리온헬스케어]
구체적으로 램시마SC의 지난해 매출액은 2369억원으로 전년비 160% 올랐다. 셀트리온헬스케어의 실적 개선을 이끄는 주요 제품 중 하나로 자리매김했다는 평가다. 경쟁 인플릭시맙 제품에서 램시마로 전환한 환자들이 램시마SC로 유지 치료(maintenance therapy)를 진행하는 제형 시너지로 인해 램시마와 램시마SC 모두 처방이 확대되는 선순환 효과가 이뤄지고 있는 것도 긍정적이다. 실제 지난해 램시마 유럽 매출액은 전년비 10% 이상 늘어났다.
또 중남미, 아시아 등 성장시장에서의 제품 판매도 확대되고 있다. 먼저 중남미에서는 지난해 매출액이 전년비 두배 이상 늘었다. 이는 가장 큰 제약시장인 브라질에서 램시마, 트룩시마(성분명 : 리툭시맙), 허쥬마(성분명 : 트라스투주맙) 등 3개 제품이 연방정부 입찰 수주에 성공하며 독점 공급됐고, 콜롬비아, 칠레 등 여타 중남미 국가들에서도 경쟁사 대비 높은 시장 점유율을 유지하며 판매 성과를 이어갔기 때문이다. 이와 함께 글로벌 바이오제약 시장에서 영향력이 큰 일본의 경우 지난해 4분기 램시마가 26%의 시장 점유율을 달성했으며, 허쥬마는 59%의 점유율을 기록했다. 아울러 최근 베그젤마(성분명 : 베바시주맙) 출시로 항암제 포트폴리오가 확대되는 등 경쟁력을 강화하고 있다. 이외에도 아태지역 케미컬 의약품 매출이 1000억원 수준으로 오르는 등 글로벌 전역에서 이어진 판매 성과들이 실적 성장을 견인했다.
글로벌 직판 확대의 원년인 올해도 셀트리온헬스케어의 실적 개선은 지속될 것으로 기대된다. 먼저 세계 최대 바이오제약 시장인 미국에서 베그젤마, 유플라이마가 각각 올 상반기와 하반기에 출시될 예정이다. 셀트리온헬스케어는 해당 제품들을 직접판매(직판) 할 계획으로 이를 총괄할 토마스 누스비켈(Thomas Nusbickel) 미국 법인 최고사업책임자(Chief Commercial Officer, CCO)를 영입했다. 이 외에도 글로벌 기업에서 바이오시밀러 커머셜 경험이 있는 헤드급 인력 및 실무를 이끌 재원들을 확충하는 등 법인 조직 강화에 힘쓰면서 미국 직판 성공을 위한 준비 작업을 마무리했다.
제품 출시 지역도 확대될 전망이다. 우선 셀트리온헬스케어는 램시마SC를 올해 중남미 지역에 신규 런칭할 계획이다. 중남미는 기존 제품들이 입찰 성과를 쌓고 있는 시장인 만큼 이를 발판 삼아 성공적인 시장 진입을 도모할 것이라고 설명했다. 이와 더불어 올 연말에는 약 5600억원 규모의 일본 아달리무맙 시장에 유플라이마를 출시해 포트폴리오 확대를 통한 경쟁력 강화로 시장 공략을 이어갈 계획이다.
[관심종목]
091990: 셀트리온헬스케어
<저작권자 ©I.H.S 버핏연구소(buffettlab.co.kr) 무단전재 및 재배포 금지>














