
Update2026.10.12 월

[버핏연구소=신현숙 기자] 현대자동차(005380)가 1분기 매출액 37조7780억원, 영업이익 3조5927억원, 당기순이익 3조4194억원을 기록했다고 25일 공시했다(이하 K-IFRS 연결). 전년비 각각 24.69%, 86.26%, 92.38% 증가했다. 매출액 중 자동차가 30조6464억원, 금융 및 기타가 7조1323억원이었다. 아울러 1분기 영업이익은 역대 분기 기준 사상 최대를 기록했다. 현대차는 2개 분기 연속 최대 영업이익을 경신했다. 또 영업이익률은 2013년 3분기(9.7%) 이후 분기 기준 최고인 9.5%였다.
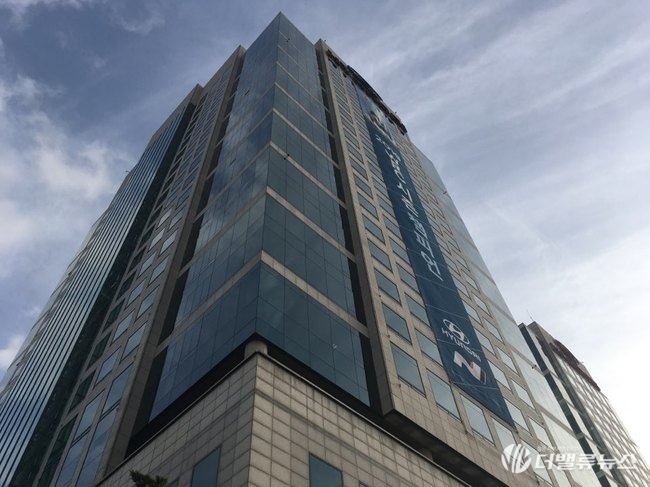
서울 서초구 현대자동차 본사. [사진=더밸류뉴스]
현대차의 2023년 1분기 판매는 102만1712대를 기록했다. 글로벌 차량용 반도체 및 기타 부품의 수급 상황이 개선됨에 따라 생산이 늘며 전년 동기 대비 13.2% 증가했다. 먼저 국내 시장에서는 지난해 연말 출시한 ‘7세대 디 올 뉴 그랜저’가 본격 판매되고 SUV와 제네시스 라인업 등 고부가가치 차종이 견조한 판매를 보인 결과 전년 동기 대비 25.6% 확대된 19만1047대가 판매됐다. 해외 시장에서는 부품 수급 상황 개선에 따른 생산 증가와 함께 아이오닉 6의 글로벌 본격 판매 등에 따른 친환경차 판매 호조로 전년비 10.7% 늘어난 83만665대가 팔렸다.
매출액은 판매 확대, 제네시스와 SUV 중심의 판매 믹스 개선, 환율 효과가 긍정적으로 기여했다. 올 1분기 원달러 평균 환율은 전년 동기 대비 5.9% 상승한 1276원을 기록했다. 매출 원가율은 전년비 1.3%포인트 낮아진 79.6%를 나타냈다. 부품 수급 상황 개선으로 인한 가동률 상승과 우호적인 환율 영향으로 지난해 1분기 보다 개선됐다. 판매 관리비는 신차 마케팅비 증가 등의 영향으로 늘었으나, 매출액 대비 판매 관리비 비율은 전년비 1.8%포인트 낮아진 10.9%를 기록했다.
현대차는 경영실적 발표와 함께 ‘중장기 주주환원 정책’도 발표했다. 신규 배당 정책 수립 및 분기 배당 실시 발표, 단계적인 자사주 소각 계획이 중장기 주주환원 정책의 주요 골자다. 새로운 배당 정책은 배당 기준이 기존 잉여현금흐름(FCF, Free Cash Flow)에서 연결 지배주주 순이익으로 변경됐으며, 배당 성향은 연간 연결 지배주주 순이익 기준 25% 이상으로 설정됐다. 현대차는 신규 배당 정책을 통해 배당의 투명성을 제고하고 가시성을 강화했다. 아울러 배당 주기는 기존 연 2회(반기)에서 연 4차례(분기)로 확대했다. 현대차는 주식 장기 보유에 대한 매력도를 높이는 동시에 주가 변동성을 완화하고자 했다. 마지막으로 현대차는 향후 3년에 걸쳐 보유 중인 자사주를 매년 1%씩 소각할 계획이다.
현대차는 가동률 개선에 따른 생산 확대 및 2분기 계절적 성수기 진입에 따라서 향후 실적이 양호할 것으로 기대하면서도, 국가 간 갈등 등 지정학적 영향 및 인플레이션 확대, 금리 인상에 따른 수요 위축 우려 등 글로벌 불확실성 지속에 따라 예측하기 어려운 경영환경이 이어질 것이라고 예상했다. 또한 환율 변동성 확대와 업체 간 경쟁 심화에 따른 마케팅 비용 상승이 경영활동의 부담 요인으로 작용할 것이라고 전망했다.
글로벌 자동차 시장은 주요 국가들의 환경규제 강화 및 친환경 인프라 투자 증가, 친환경차 선호 확대 등에 따라 전기차를 중심으로 친환경차 시장이 높은 성장세를 이어갈 전망이다. 현대차는 △‘아이오닉 6’의 글로벌 판매 본격화, ‘아이오닉 5 N’ 및 ‘디 올 뉴 코나 일렉트릭’ 출시를 통한 전기차 판매 확대 △생산 및 판매 최적화를 통한 판매 최대화 △5세대 완전변경 ‘싼타페’ 글로벌 출시 등 고부가가치 차종 중심의 믹스 개선을 통한 점유율 확대 및 수익성 방어에 집중할 방침이다.
[관심 종목]
005380: 현대차
<저작권자 ©I.H.S 버핏연구소(buffettlab.co.kr) 무단전재 및 재배포 금지>














