
Update2026.10.12 월

[더밸류뉴스=이혜지 기자] 한국 주식 시장의 통신·방송주 가운데 올해 상반기 매출액 증가율 1위는 KT스카이라이프(053210)(대표이사 양춘식)로 조사됐다. 기업분석전문 버핏연구소의 조사 결과 KT스카이라이프의 올해 상반기 매출액은 5160억원으로 전년동기대비 4.24% 증가했다.

통신∙방송주 올해 상반기 매출액 증가율 순위. [자료=버핏연구소]
이어 SK브로드밴드(비상장) 3.45%, KT(030200) 3.19%, LG유플러스(032640) 2.6%로 각각 늘었다.

KT스카이라이프 매출액, 매출액 증가율 추이. [자료=버핏연구소]
KT스카이라이프는 올해 상반기 매출액 4194억원, 영업이익 399억원, 당기순이익 149억원을 기록했다(이하 K-IFRS 연결). 전년동기대비 각각 27.36%, 154.14%, 609.52% 증가했다. KT스카이라프의 대표작인 위성방송에 알뜰폰, 인터넷을 더한 3종 결합상품인 TPS를 통해 가입자 유입이 늘고 있기 때문이다. 위성방송과 IPTV를 결합한 상품인 GTS(구 OTS) 가입자가 매달 줄고 있지만 모바일 및 인터넷에서 가입자가 꾸준히 유입되면서 상쇄 효과를 일으키고 있다는 분석이다.
◆ENA, 우영우 등 드라마 흥행...IP 활용 성장 전략 통했다
키움증권은 지난해 '이상한 변호사 우영우'의 빅히트와 채널 리브랜딩 이후 KT스카이라이프의 ENA 브랜드 가치가 급성장하고 있다고 봤다. 회사의 컨텐츠 경쟁력 역시 꾸준히 높아지고 있는 것도 긍정적이다. 최근 OTT(온라인 동영상 서비스)와의 경쟁 심화로 다른 채널들이 드라마 편성을 줄이는 등 슬림화에 나서고 있는 것과 반대로, ENA는 기존의 드라마 편성 전략을 유지함과 동시에 오리지널 예능 IP(지적 재산권) 확대를 통한 성장 가속화 전략을 취하고 있다.
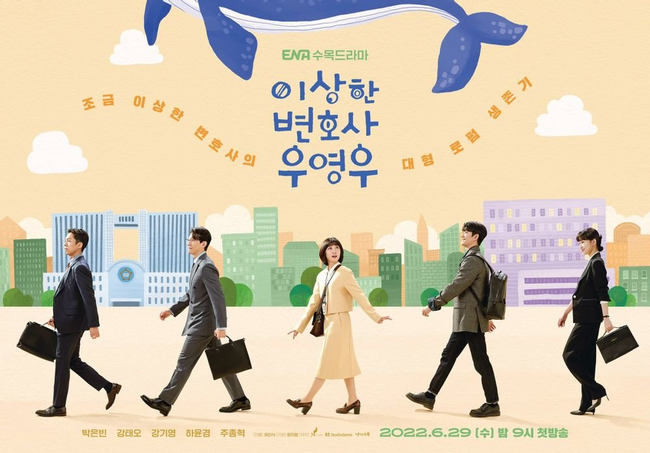
지난해 6월 KT스카이라이프 채널 ENA에서 방영된 '이상한 변호사 우영우' 홍보 포스터. [이미지=ENA]
이어 ENA는 공격적인 드라마 슬롯 확대 및 오리지널 예능 강화 최근 마당이 있는 집, 남남 등이 다시 최고 시청률 3%를 넘어서며 빠르게 주요 채널로 격상 중이다. 2개 슬롯(월화극·수목극)에서 1년 이내 편성 가능한 드라마 편수는 12편인데, ENA는 이미 타이틀이 알려진 라인업만 12편 이상 보유하고 있다. 또 주요 기대작의 주연 배우들만 보더라도 손현주(유어 아너), 신하균(악인전기), 윤계상(유괴의 날), 권나라(야한 사진관), 정우성(사랑한다고 말해줘) 등으로 양질의 시나리오가 ENA로 편성되고 있다는 것을 보여준다.
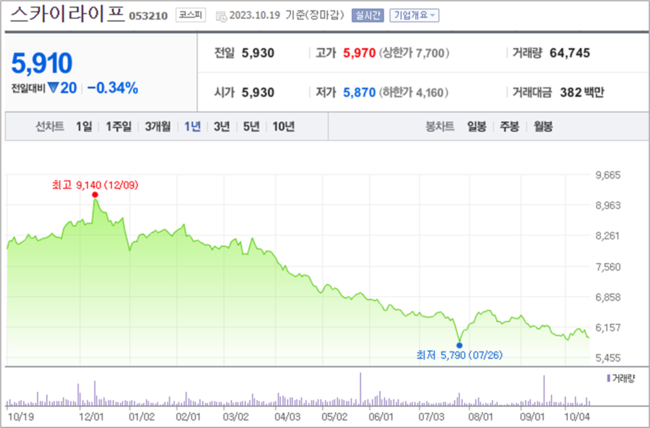
KT스카이라이프의 1년 주가 추이. [자료=네이버 증권]
KT스카이라이프는 19일 전일비 0.34%(20원) 내린 5910원에 마쳤다. 지난 7월 26일에는 52주 최저가(5790원)을 기록했다. 이는 지난해 흥행 돌풍을 일으킨 '이상한 변호사 우영우'의 뒤를 이을 콘텐츠 확보를 위한 비용 지출이 컸던 것이 영향을 미친 것으로 분석된다.
황성진 흥국증 연구원은 "KT스카이라이프의 견조한 통신서비스 및 플랫폼 매출 증가, 스카이TV 수신료와 광고 판매 증가 등의 효과로 실적 성장세를 지속했다"며 "다만, 이익단에서는 마케팅비 증가 및 스카이TV 오리지널 컨텐츠 투자 증가에 따른 무형자산 상각비 증가 등의 영향으로 다소 실적이 감소하는 모습을 보였다"고 말했다.
이어 "상반기 광고 부진에도 불구하고, 스카이TV의 광고 매출이 2.3% 성장하는 호조세를 보였다는 점은 긍정적"이라며 "단기적으로 ENA 등 콘텐츠 제작 비용 부담이 수반될 것이나, 장기적으로는 브랜드 가치나 컨텐츠 경쟁력 상승에 따른 효과를 볼 수 있을 것"이라고 내다봤다.
hyejipolicy@gmail.com
[관심종목]
053210: 스카이라이프, 030200: KT, 032640: LG유플러스, 017670: SK텔레콤, 037560: LG헬로비전
<저작권자 ©I.H.S 버핏연구소(buffettlab.co.kr) 무단전재 및 재배포 금지>














