
Update2026.10.12 월

KB증권이 산일전기(062040)에 대해 데이터센터용 특수변압기 수주가 본격화되는 초입 국면이라며 투자의견 '매수'와 목표주가 30만원으로 커버리지를 개시했다. 산일전기의 전일 종가는 20만2500원이다.
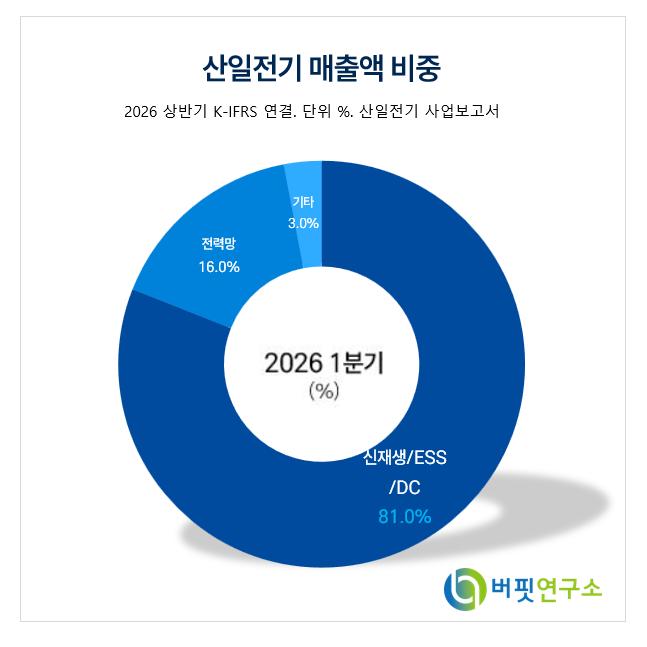 산일전기 매출액 비중.[이미지=버핏연구소]
KB증권 김선봉 연구원은 "산일전기의 이번 2분기 연결 기준 매출액은 1642억원으로 전년동기대비 28.0%, 영업이익은 620억원으로 34.3% 증가했다"며 "영업이익률은 37.8%를 기록했다"고 밝혔다.
이어 "신재생·ESS·데이터센터향 특수변압기 매출이 1324억원으로 전년동기대비 51.7% 증가하며 전사 매출 증가를 견인해 전력망 변압기 매출액 감소를 상쇄했다"며 "제2공장 증설 후 출하 물량 확대와 생산효율 개선에 따라 영업이익률은 1.8%p 개선됐다"고 설명했다.
수주 지표는 큰 폭으로 늘었다. 이번 2분기 신규 수주는 2435억원으로 전년동기대비 163.4% 증가했고, 수주잔고는 5567억원으로 32.7% 늘었다.
수주 증가의 상당 부분은 미국 연료전지 업체 물량이다. 김 연구원은 "이번 2분기 신규 수주액 약 2400억원 중 700억원은 Bloom Energy향 데이터센터용 변압기로 추정된다"며 "기존 공시 금액 503억원에 미공시 수주분 2건을 합산한 규모"라고 분석했다.
이 수주를 성장의 시작으로 봤다. 그는 "Bloom Energy는 지난해 3분기 첫 하이퍼스케일러 고객으로부터 발전원을 수주한 이후 9개월 만에 미국 내 모든 주요 하이퍼스케일러와 네오클라우드 기업 12곳 이상과 납품 계약을 진행했다"며 "핵심 고객사에 대한 레퍼런스 확보는 타 고객사로의 수주 확대로 이어질 전망"이라고 평가했다.
미국 전력망 구조도 우호적으로 짚었다. 김 연구원은 "현재 미국의 전력망 계통 연계는 인허가 및 송전망 기자재 병목으로 5년 이상 소요되고 있다"며 "오는 2028년까지는 송전망 기자재 병목을 우회 가능한 BTM 시장 성장 속도가 FTM을 상회할 것으로 예상하며 데이터센터향 변압기 수주 증가가 기대된다"고 전망했다.
선제적인 증설도 근거로 제시됐다. 그는 "산일전기는 지난 26일 692억원 규모의 토지 및 건물 양수 계약 체결을 완료했다"며 "초고압변압기용 제3공장으로 활용하며 내년까지 설비 셋업 완료 후 오는 2028년 본격 양산이 예상된다"고 말했다.
이어 "현재 연간 생산능력은 6000억~7000억원 수준이나 제2공장 인력 채용과 제3공장 양수로 오는 2028년까지 최대 1조2000억원의 생산능력 확보가 가능할 전망"이라고 진단했다.
KB증권은 산일전기의 올해 연결기준 매출액과 영업이익을 각각 6963억원, 2609억원으로 추정했다. 매출액은 전년대비 38.7%, 영업이익은 45.7% 증가하는 수준이며 영업이익률은 37.4%다. 내년 매출액과 영업이익은 각각 8919억원, 3409억원으로 예상했다.
이는 시장 전망치를 웃도는 수치다. 올해 컨센서스는 매출액 6840억원, 영업이익 2550억원으로 KB증권 추정치가 각각 1.8%, 2.4% 높다.
목표주가는 동종업계 배수를 적용해 산출됐다. 그는 "글로벌 상장사 중 산일전기와 온전히 비교 가능한 특수변압기 업체는 존재하지 않는다"며 "국내 초고압변압기 업체 중 LS ELECTRIC과 HD현대일렉트릭은 미국 데이터센터향 익스포저가 확대 중이라는 공통점이 있고 산일전기도 초고압변압기 생산을 준비 중이어서 비교에 무리가 없으며, 산일전기가 경쟁사 대비 가장 높은 마진율을 기록 중으로 향후 밸류에이션 갭은 점차 축소될 것"이라고 덧붙였다.
산일전기는 신재생에너지와 ESS, 데이터센터에 쓰이는 특수변압기와 배전망용 전력망변압기를 만드는 산업용 변압기 전문 기업이다. 지난 1994년 설립돼 지난 2024년 유가증권시장에 상장했다. 이번 2분기 매출 비중은 신재생·ESS·데이터센터 81%, 전력망 16%, 기타 3%이며 매출의 약 87%가 미국에서 발생한다. 최대주주는 박동석 외 3인으로 지분 45.0%, 국민연금공단이 8.3%를 보유하고 있고 외국인 지분율은 17.6%다. 시가총액은 6조2000억원이다.
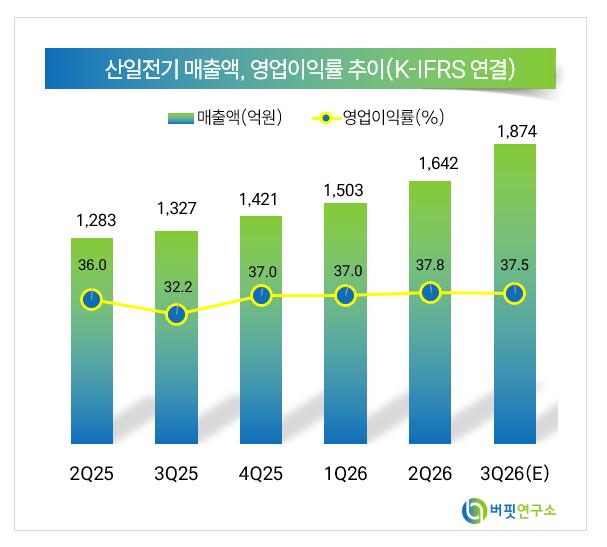 산일전기 매출액 및 영업이익률 추이.[이미지=버핏연구소]
<저작권자 ©I.H.S 버핏연구소(buffettlab.co.kr) 무단전재 및 재배포 금지>














