
Update2026.10.12 월

[버핏연구소=홍승환 기자] 하나증권은 RFHIC(218410)에 대해 3분기 실적 개선과 2027년 통신 부문 성장 가능성을 근거로 투자의견 ‘매수’와 목표주가 15만원을 유지했다. RFHIC의 전일 종가는 4만5000원이다.
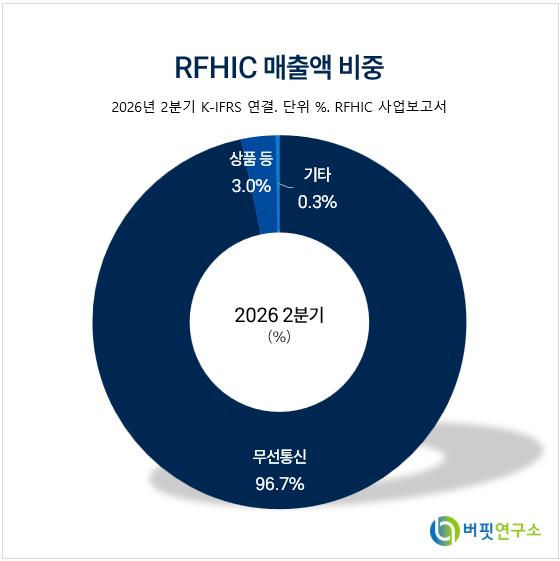 RFHIC 매출액 비중. [이미지=버핏연구소]
김홍식 하나증권 연구원은 “RFHIC에 대한 투자의견 매수, 12개월 목표주가 15만원을 유지한다”며 “3분기에는 2분기보다도 더 우수한 실적을 기록할 전망”이라고 밝혔다.
이어 “2027년에는 미국에 이어 국내에서도 피지컬 AI 육성을 위한 5G SA와 6G 투자에 본격 나설 것”이라며 “2027년 쇼티지 발생 가능성을 고려하면 현재 주가순자산비율(PBR)과 주가수익비율(PER)은 매력적인 수준”이라고 평가했다.
최근 주가 하락은 펀더멘털보다 수급 악화 영향으로 봤다. 김 연구원은 “주가가 급락할 이유가 전혀 없는 상황에서 6~7월 수급 악화에 따른 주가 하락 폭이 예상보다 크게 나타났다”며 “최근 상승 흐름에 동참해 9월부터 적극 매수에 가담할 것을 추천한다”고 말했다.
주파수 투자 재개 가능성도 핵심 투자 포인트로 제시됐다. 그는 “2027년 4월 미국 어퍼 C밴드 주파수 경매가 확정된 데 이어 국내 2026년 5G SA 도입이 예정된 상황”이라며 “하루라도 빨리 매수에 임하는 전략을 추천한다”고 밝혔다.
실적 흐름은 하반기로 갈수록 개선될 것으로 전망됐다. 김 연구원은 “RFHIC는 2026년 상반기 양호한 실적을 기록했다”며 “자회사 RF머트리얼즈 실적 호전과 방산 부문 호조 영향이 컸다”고 분석했다.
3분기 실적은 2분기보다 개선될 것으로 봤다. 하나증권은 RFHIC의 3분기 연결기준 매출액과 영업이익을 각각 690억원, 153억원으로 전망했다. 이는 전년동기대비 각각 70%, 107% 증가하고 전분기대비 각각 34%, 37% 늘어나는 수준이다.
김 연구원은 “레이시온향 방산 매출 반영이 지연된 탓이 오히려 3분기 실적에 긍정적인 영향을 미칠 전망”이라고 설명했다.
분기별로는 4분기까지 실적 확대가 이어질 것으로 추정했다. 하나증권은 RFHIC의 4분기 매출액과 영업이익을 각각 964억원, 200억원으로 전망했다. 영업이익률은 20.7%로 예상했다.
연간 실적도 성장세가 이어질 것으로 봤다. 하나증권은 RFHIC의 올해 연결기준 매출액과 영업이익을 각각 2600억원, 542억원으로 전망했다. 이는 전년대비 각각 39.9%, 75.4% 증가하는 수준이다. 내년 매출액과 영업이익은 각각 3180억원, 753억원으로 추정했다.
통신 부문 이익 기여도는 2027년부터 본격 확대될 것으로 예상했다. 김 연구원은 “2027년 실적 전망은 더욱 밝다”며 “미국 어퍼 C밴드 주파수 경매에 이어 국내 5G 신규 투자를 기대할 수 있기 때문”이라고 밝혔다.
이어 “삼성을 통한 미국 버라이즌 납품은 사실상 유력한 상황”이라며 “국내에서도 5G SA 연말 도입을 언급한 상황이라 2027년에는 신규 주파수 공급 및 5G 투자 재개 가능성이 높아 보인다”고 평가했다.
하나증권은 RFHIC가 올해 연간 연결 영업이익 500억원 달성에 이어 내년에는 700억원 수준의 영업이익을 기록할 수 있을 것으로 봤다. 통신 부문 이익 기여도 증가가 핵심 배경이다.
통신용 TR 시장의 공급 부족 가능성도 주가 재평가 요인으로 제시됐다. 김 연구원은 “통신 TR 시장은 2027년 쇼티지 발생 가능성이 높은 상황”이라며 “NXP가 통신 사업 부문을 철수한 가운데 미국의 대중국 장비·부품 규제가 심해지고 있기 때문”이라고 밝혔다.
그는 “미국이 신규 주파수에 대한 투자를 늘리는 가운데 한국이 5G SA 도입에 가세하는 움직임이 포착되고 있다”며 “이는 피지컬 AI 패권 경쟁 때문”이라고 분석했다.
이어 “공급할 업체는 급격히 줄어드는데 수요는 바닥을 치고 올라오는 상황”이라며 “결국 2027년에는 공급 부족 현상을 겪을 가능성이 높고 주가 측면에서는 상상 외로 높은 멀티플이 형성될 가능성이 높아 보인다”고 평가했다.
밸류에이션도 부담스럽지 않은 수준으로 봤다. 하나증권은 RFHIC의 올해 예상 주당순이익(EPS)을 1521원, 내년 주당순이익을 2047원으로 전망했다. 올해 주가수익비율은 30.83배, 내년 주가수익비율은 22.91배로 추정했다. 주가순자산비율은 올해 3.11배, 내년 2.81배로 예상했다.
수익성도 점진적으로 개선될 전망이다. 하나증권은 RFHIC의 올해 영업이익률을 20.85%, 내년 영업이익률을 23.68%로 전망했다. 2028년에는 영업이익률이 26.52%까지 높아질 것으로 추정했다.
RFHIC는 통신장비와 방산 분야에 쓰이는 RF 부품·모듈을 생산하는 기업이다. 자회사 RF머트리얼즈 실적 개선, 레이시온향 방산 매출, 미국 어퍼 C밴드 주파수 경매, 국내 5G SA 도입 가능성, 통신 TR 공급 부족 여부가 주요 투자 변수로 꼽힌다.
 RFHIC 매출액 및 영업이익률 추이. [이미지=버핏연구소]
<저작권자 ©I.H.S 버핏연구소(buffettlab.co.kr) 무단전재 및 재배포 금지>














