
Update2026.10.12 월

[버핏연구소=홍승환 기자] LS증권은 현대오토에버(307950)에 대해 차량용 미들웨어를 넘어 SDV(소프트웨어 중심 차량) 개발·통합·검증·운영을 담당하는 소프트웨어 통합 사업자로 변화하고 있다고 평가했다. 투자의견 ‘매수’와 목표주가 54만원을 유지했다. 현대오토에버의 전일 종가는 38만4500원이다.
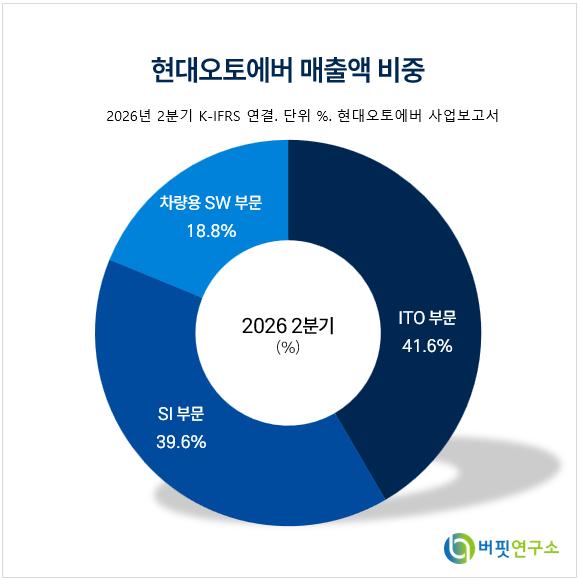 현대오토에버 매출액 비중. [이미지=버핏연구소]
이병근 LS증권 연구원은 “현대오토에버는 기존 시스템통합(SI), 내비게이션 및 차량용 미들웨어 공급사에서 현대차그룹의 SDV 개발·통합·검증·운영을 담당하는 소프트웨어 통합 사업자로 변화하고 있다”고 밝혔다.
이어 “그동안 Mobilgene(모빌진)의 적용 제어기 확대와 대당 매출 전환을 주요 성장동력으로 인식해 왔지만, 이번 행사와 임원 인터뷰를 통해 시스템 아키텍처 설계, 공통 개발환경, 외부 소프트웨어 통합, 양산 검증, 차량 데이터 파이프라인과 OTA(무선 업데이트) 운영까지 참여하고 있음이 확인됐다”고 설명했다.
현대차그룹 내 개발 체계도 변화하고 있다. 이 연구원은 “현대차·기아, 현대오토에버, 포티투닷(42dot) 등은 하나의 워크스페이스와 데이터 파이프라인 및 검증 환경을 공유하는 원팀 개발 체계로 전환하고 있다”며 “현대오토에버는 완성된 소프트웨어를 마지막에 통합하는 역할을 넘어 초기 시스템 설계부터 공동 개발·검증에 참여할 전망”이라고 분석했다.
SDV 전환은 차량 소프트웨어 통합 가치 확대 요인으로 제시됐다. 이 연구원은 “SDV 전환에 따라 차량 아키텍처는 기능별 ECU(전자제어장치)가 분산된 구조에서 중앙 고성능컴퓨터(HPC)와 존 컨트롤러 중심으로 변화한다”고 밝혔다.
이어 “ECU 수는 감소하지만 통합 제어기에는 훨씬 복잡한 운영체제(OS)와 미들웨어가 필요하며, 기존 소프트웨어를 새로운 플랫폼으로 이전·통합·검증하는 작업도 발생한다”고 설명했다.
이에 따라 차량 소프트웨어 사업을 단순 ECU 수량보다 담당 범위와 복잡도 기준으로 볼 필요가 있다고 판단했다. 그는 “차량 소프트웨어 사업을 ECU 수량만으로 판단하기보다 차량당 담당 소프트웨어의 범위와 복잡도를 기준으로 볼 필요가 있다”며 “Mobilgene과 통신·보안·OTA 기능의 적용 범위가 확대되고 시스템 통합과 검증이 추가되면서 현대오토에버의 차량당 수주 규모는 증가할 가능성이 높다”고 평가했다.
양산 수준의 자동 검증 체계도 핵심 경쟁력으로 꼽았다. 이 연구원은 “이번 세션에서 가장 새롭게 확인된 부분은 Mobilgene의 구체적인 개발·검증 수준”이라며 “현대오토에버는 약 70개 소프트웨어 모듈을 대상으로 매일 새벽 4~5시간 동안 70만~80만개의 테스트 케이스를 자동 수행하고 있다”고 밝혔다.
그는 “하나라도 실패하면 플랫폼을 배포할 수 없으며, 올해 말부터 내년까지 실제 고객사 제어기로 자동검증 범위를 확대할 계획”이라고 덧붙였다.
Mobilgene Classic의 적용 범위도 넓어지고 있다. 이 연구원은 “Mobilgene Classic의 적용 범위는 주요 도메인 제어기와 신규 마이크로컨트롤러유닛(MCU)으로 확대되고 있다”며 “NXP S32K 계열 신규 MCU는 약 2개월 만에 고객사 개념검증(PoC)까지 완료했다”고 말했다.
이어 “통신·전원관리·OTA·보안 기능과 외부 미들웨어 호환성도 확보하고 있다”며 “이는 Mobilgene이 기술개발 단계를 넘어 신규 차량과 제어기에 반복 적용할 수 있는 양산 플랫폼으로 진화하고 있음을 보여준다”고 분석했다.
외부 기술과 자체 기술을 연결하는 역할도 확대될 전망이다. 이 연구원은 “현대차그룹은 엔비디아(NVIDIA) 등 외부의 검증된 기술을 활용해 양산 시점을 앞당기는 동시에 자체 기술을 병행 개발하는 방향으로 전환했다”고 밝혔다.
그는 “현대오토에버는 모든 기술을 독자 개발하기보다 외부 OS·AI와 지도, 차량 데이터, Mobilgene 및 OTA를 연결하는 역할을 담당할 전망”이라고 설명했다.
인포테인먼트 사업도 기존 내비게이션에서 플랫폼 사업으로 확대되고 있다. 이 연구원은 “인포테인먼트 역시 기존 내비게이션에서 차량 제어와 초정밀 위치정보, 차량 데이터를 결합한 플랫폼 사업으로 확대하고 있다”고 말했다.
이번 행사의 의미는 사업 범위와 양산 준비 수준의 구체화에 있다고 봤다. 이 연구원은 “새로운 성장사업이 추가로 공개된 것은 아니지만, 현대오토에버가 실제로 담당하는 범위와 양산 준비 수준은 시장 예상보다 구체적이었다”고 평가했다.
이어 “중장기 차량당 수주 범위 확대에 주목할 필요가 있다”며 “향후 SDV 양산 일정과 대당 매출, 통합·검증 및 OTA 운영의 수익성이 실적과 밸류에이션의 핵심 변수가 될 전망”이라고 밝혔다.
LS증권은 현대오토에버의 올해 연결기준 매출액과 영업이익을 각각 4조8060억원, 2720억원으로 전망했다. 이는 전년대비 각각 13.0%, 6.7% 증가하는 수준이다. 내년 매출액과 영업이익은 각각 5조3660억원, 3220억원으로 추정했다.
순이익은 올해 2050억원, 내년 2400억원으로 전망했다. 자기자본이익률(ROE)은 올해 10.5%, 내년 11.3%로 예상했다. 올해 주가수익비율(PER)은 52.5배, 주가순자산비율(PBR)은 5.3배로 추정했다.
목표주가는 54만원으로 유지했다. LS증권은 지난 7월 30일 기존 75만5000원에서 54만원으로 목표주가를 조정한 뒤 이번 리포트에서 같은 수준을 유지했다.
현대오토에버는 현대차그룹 계열의 정보기술(IT) 서비스 및 차량 소프트웨어 기업이다. 시스템통합, 내비게이션, 차량용 미들웨어 Mobilgene, OTA, 차량 데이터 플랫폼 등을 담당하고 있으며, 최근에는 SDV 전환에 따른 소프트웨어 통합·검증·운영 역할 확대, 현대차그룹 원팀 개발 체계, Mobilgene 적용 범위 확대와 자동 검증 역량이 주요 투자 포인트로 꼽힌다.
 현대오토에버 매출액 및 영업이익률 추이. [이미지=버핏연구소]
<저작권자 ©I.H.S 버핏연구소(buffettlab.co.kr) 무단전재 및 재배포 금지>














