Update2026.10.25 일

[버핏연구소=홍승환 기자] 하나증권은 농심(004370)에 대해 수출용 신공장 가동과 해외 매출 확대 기대감을 근거로 투자의견 ‘매수’와 목표주가 54만원을 유지했다. 농심의 전일 종가는 41만5000원이다.
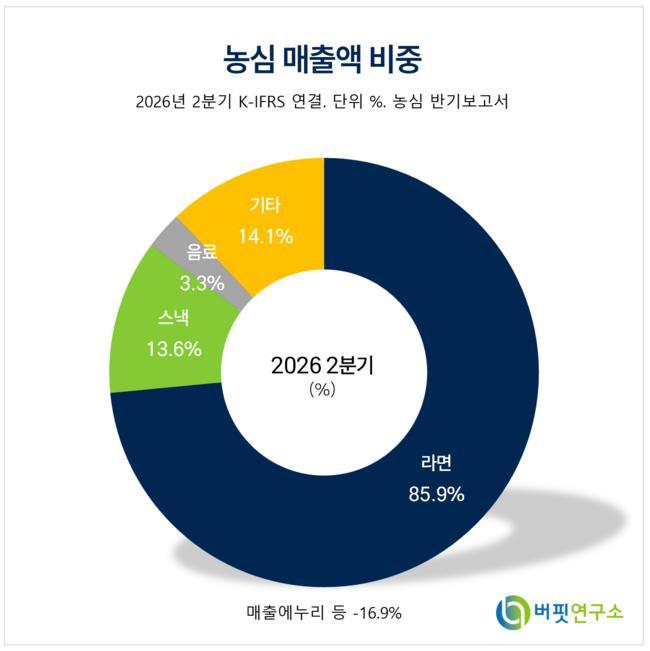 농심 매출액 비중. [이미지=버핏연구소]
심은주 하나증권 연구원은 “10월 말부터 수출용 신공장인 녹산 공장이 시가동될 것으로 예상된다”며 “최근 유럽에서 라면에 대한 관심도가 높아지고 있는 점을 감안하면 올해 하반기부터 내년까지 해외 매출 레벨업 기대감이 반영될 시점”이라고 밝혔다.
이어 “2분기 유럽 향 수출액은 430억원으로 전년동기대비 368.6%, 전분기대비 15.8% 증가했다”며 “이러한 흐름이라면 연간 유럽 향 수출액은 올해 1800억원 내외, 내년 2000억원을 상회할 것”이라고 전망했다.
유럽 시장의 중장기 성장 잠재력도 높다고 평가했다. 심 연구원은 “유럽은 그동안 라면 수요의 불모지였다”며 “연간 1인당 라면 소비량이 유럽은 4개로, 미국 15개와 우리나라 75개 대비 낮아 중장기 성장 잠재력이 높다”고 분석했다.
미주 매출도 회복세를 보이고 있다. 심 연구원은 “2분기 미국 매출은 캐나다를 제외하고 전년동기대비 17.9% 증가한 1460억원을 기록했다”며 “달러 기준 성장률은 11%로, 지난해 7월 판가 인상과 신라면 브랜드 카테고리 확대, 에스닉 신규 채널 입점 등이 주효했다”고 밝혔다.
3분기에도 미국 매출 성장 흐름이 이어질 것으로 봤다. 그는 “3분기도 달러 기준 10% 매출 성장 흐름이 이어질 공산이 커 보인다”고 평가했다.
하나증권은 농심의 3분기 연결기준 매출액과 영업이익을 각각 9354억원, 607억원으로 전망했다. 이는 전년동기대비 각각 7.4%, 11.6% 증가하는 수준이다.
국내에서는 가격 인상 효과가 일부 반영될 전망이다. 심 연구원은 “국내는 용기면 및 스낵 판가 인상 효과가 일부 반영되기 시작하면서 부자재 등 원가 부담을 소폭 상쇄할 전망”이라고 설명했다.
미국 법인은 브랜드 라인업 확대와 신규 채널 출점 효과가 지속될 것으로 예상했다. 심 연구원은 “미국은 2분기에 이어 3분기에도 브랜드 라인업 확대 및 신규 채널 출점 효과로 달러 기준 전년동기대비 10% 내외 성장이 가능할 것”이라고 말했다.
해외 수익성도 개선될 것으로 봤다. 그는 “영업마진도 전년 기저를 감안하면 전년동기대비 3%p 개선이 예상된다”며 “중국도 기저효과와 간식채널로의 적극적인 입점 확대가 이어질 것”이라고 분석했다.
환율 하락에 따른 손익 영향은 제한적이라고 판단했다. 심 연구원은 “지난 한 달간 원·달러 환율이 약 66원 하락했다”며 “3분기는 2분기처럼 미주 탑라인 환율 효과가 반영되지는 않을 것”이라고 밝혔다.
다만 “손익에서는 원·달러 환율에 중립적 포지션을 가지고 있는 만큼 최근 환율 하락에도 단기 이익 가시성은 매우 높다”며 “신공장 가동에 따른 해외 매출 확대 흐름을 감안하면 저가 매수가 유효하다”고 덧붙였다.
지역별로는 올해 북미, 중국, 일본, 유럽 매출이 모두 성장할 것으로 전망됐다. 하나증권은 올해 북미 매출액을 6638억원으로 전년대비 8.5% 증가할 것으로 추정했다. 중국 매출액은 2112억원으로 22.3%, 일본 매출액은 1547억원으로 14.6% 늘어날 것으로 봤다. 유럽 매출액은 1724억원으로 전망했다.
내년에도 해외 성장세는 이어질 것으로 예상했다. 하나증권은 내년 북미 매출액을 6904억원, 중국 2323억원, 일본 1702억원, 유럽 2068억원으로 추정했다.
올해 연간 실적도 개선될 전망이다. 하나증권은 농심의 올해 연결기준 매출액과 영업이익을 각각 3조7709억원, 2222억원으로 전망했다. 이는 전년대비 각각 7.3%, 20.8% 증가하는 수준이다.
내년 매출액과 영업이익은 각각 3조9838억원, 2388억원으로 추정했다. 영업이익은 올해보다 7.5% 증가할 전망이다.
수익성도 점진적으로 개선될 것으로 봤다. 하나증권은 농심의 올해 영업이익률을 5.9%로 예상했다. 지난해 5.2%보다 0.7%p 개선되는 수준이다. 내년 영업이익률은 6.0%로 추정했다.
부문별로는 올해 국내 매출액을 2조8983억원으로 전망했다. 이 가운데 라면 매출액은 2조1983억원, 스낵 매출액은 4647억원으로 예상했다. 국내 영업이익은 1424억원으로 전년대비 6.4% 증가할 것으로 봤다.
북미 영업이익 개선 폭은 더 클 것으로 전망됐다. 하나증권은 올해 북미 영업이익을 552억원으로 추정했다. 이는 지난해 259억원보다 두 배 이상 증가하는 수준이다. 중국 영업이익은 161억원으로 전년대비 34.2% 늘어날 것으로 예상했다.
밸류에이션은 여전히 부담스럽지 않은 수준으로 봤다. 하나증권은 농심의 올해 예상 주당순이익(EPS)을 3만2195원, 내년 EPS를 3만3486원으로 전망했다. 올해 주가수익비율(PER)은 13.36배, 내년 PER은 12.84배로 추정했다.
주당배당금(DPS)은 올해와 내년 각각 6000원으로 예상했다. 자기자본이익률(ROE)은 올해 6.73%, 내년 6.62%로 전망했다.
농심은 라면, 스낵, 음료 등을 생산·판매하는 국내 대표 식품기업이다. 신라면, 짜파게티, 너구리, 새우깡 등 주요 브랜드를 보유하고 있으며, 최근에는 녹산 수출용 신공장 시가동, 유럽 라면 수요 확대, 미국 신라면 브랜드 카테고리 확장, 중국 간식채널 입점 확대가 주요 투자 포인트로 꼽힌다.
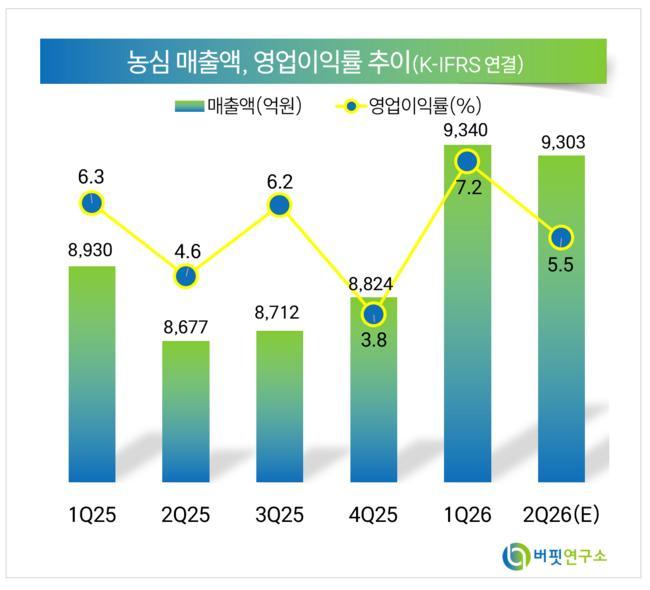 농심 매출액 및 영업이익률 추이. [이미지=버핏연구소]
<저작권자 ©I.H.S 버핏연구소(buffettlab.co.kr) 무단전재 및 재배포 금지>