Update2026.10.12 월

삼성증권은 에스엠(041510)에 대해 투자의견 '매수'와 목표주가 10만5000원을 유지했다. 에스엠의 지난 종가는 7만9900원이다.
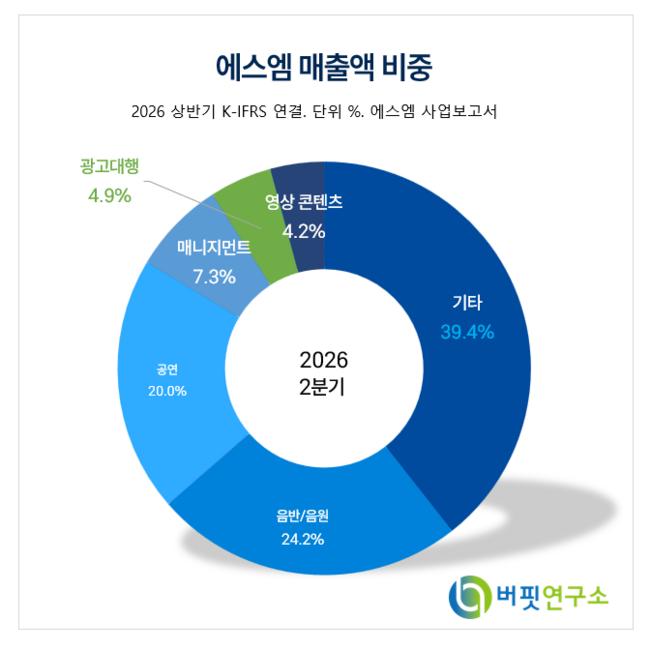 에스엠 매출액 비중.[이미지=버핏연구소]
최민하 삼성증권 연구원은 "에스파를 필두로 라이즈, NCT WISH, 하츠투하츠 등 중장기 실적을 견인할 차세대 아티스트 라인업의 탄탄한 성장세가 두드러진다"며 "에스파는 지난 8월부터 내년 2월까지 25개 지역을 아우르는 4번째 월드투어를 진행하며 지역과 모객 규모를 한층 확대하고 있다"라고 밝혔다.
이어 "데뷔 3주년을 맞이한 라이즈는 첫 월드투어를 통해 42만 명의 관객을 동원하는 저력을 입증했다"며 "연내 정식 데뷔를 앞둔 신인 보이그룹 프로젝트 'SMTR25'는 데뷔 직후 빠른 시장 안착과 즉각적인 수익화 확대로 직결될 전망"이라고 설명했다.
에스엠의 올해 영업이익은 1840억원으로 지난해 1830억원과 비슷한 수준을 유지할 전망이다. 다만 지배주주순이익은 올해 1136억원으로 지난해 3472억원 대비 67.3% 감소할 것으로 추정된다.
중화권 사업 확장도 핵심 동력으로 꼽았다. 그는 "중국 텐센트뮤직엔터테인먼트(TME)와의 합작 법인 'STE' 설립은 중화권 사업 확장을 가속화할 전망"이라며 "2~3년 내 현지 데뷔를 목표로 하는 중국 신규 아이돌 기획부터 매니지먼트 전반을 총괄하게 된다"라고 설명했다.
이어 "에스엠의 2대 주주(지분율 9.7%)인 TME의 강력한 현지 플랫폼 및 유통 인프라를 활용함으로써 소속 중화권 아티스트들의 활동 반경 확대와 IP 영향력 제고가 기대된다"며 "2분기 상하이에 오픈한 첫 공식 오프라인 MD 매장 'SMTOWN STORE 상하이'는 팝업이 아닌 상설 매장이라는 점에서 의미가 크다"라고 말했다.
자회사 수익성 개선도 긍정적으로 평가했다. 그는 "드림메이커는 본사와의 프로젝트 협업 확대로 영업 성과 및 이익률이 뚜렷하게 개선되고 있으며, SM엔터 재팬은 아티스트의 활발한 일본 활동 증가로 외형 및 이익 성장이 예상된다"라고 설명했다.
다만 하반기는 기저 부담도 존재한다고 짚었다. 그는 "지난해 4분기 에스파 x PUBG 콜라보 라이선싱 매출 인식 등에 따른 높은 기저 부담이 존재하지만, 전사적인 펀더멘털의 구조적인 성장세는 흔들림 없이 지속될 전망"이라고 말했다.
성장 모멘텀도 이어지고 있다고 봤다. 그는 "데뷔 10주년을 맞아 다양한 프로모션을 펼치고 있는 NCT의 견조한 활약에 더해 저연차 아티스트들의 가파른 성장세, 신인 보이그룹의 가세가 맞물리며 중장기 성장을 위한 기반은 견고하게 다져지고 있다"며 "연내 데뷔를 목표로 하는 신인 보이그룹 외에도 태국, 일본, 중국 등 현지화 보이그룹 론칭을 기획하고 있어 순차적인 데뷔를 통한 라인업의 확장이 기대된다"라고 밝혔다.
삼성증권은 에스엠의 올해 매출액을 1조2490억원, 영업이익을 1840억원으로 추정했다. 내년 매출액과 영업이익은 각각 1조3700억원, 2170억원으로 예상되며 이는 전년대비 각각 9.7%, 18.1% 증가하는 수준이다.
컨센서스(17개 증권사 평균) 목표주가는 11만3412원으로 삼성증권 목표주가보다 높은 수준이다. 컨센서스 추천점수는 4.0점으로, 4점 이상이면 매수 의견에 해당한다.
에스엠은 강타, 보아, 동방신기, 슈퍼주니어, 소녀시대, 샤이니, EXO, 레드벨벳, NCT, 에스파, 라이즈 등을 보유한 국내 대표 엔터테인먼트 기업이다. 2분기 기준 매출 비중은 기타 39.4%, 음반/음원 24.2%, 공연 20.0%, 매니지먼트 7.3%, 광고대행 4.9%, 영상 콘텐츠 4.2% 순이다. 시가총액은 1.8조원이며, 52주 최고가와 최저가는 각각 15만3000원과 6만6500원이다. 유동주식 비중은 58.3%다.
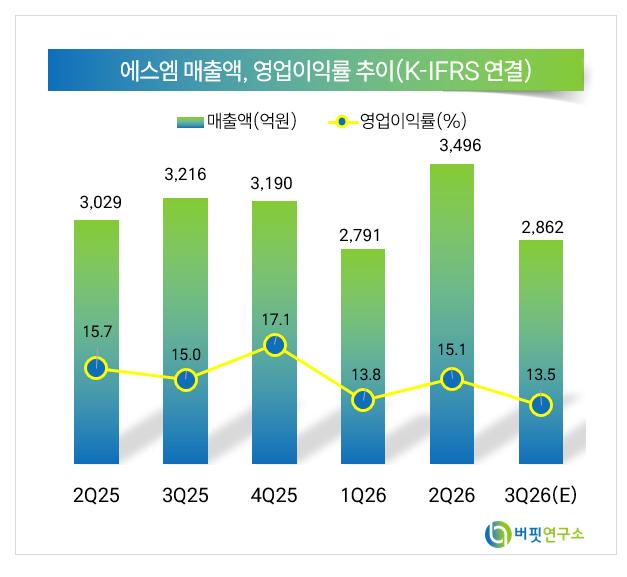 에스엠 매출액 및 영업이익률 추이.[이미지=버핏연구소]
<저작권자 ©I.H.S 버핏연구소(buffettlab.co.kr) 무단전재 및 재배포 금지>