
Update2026.10.12 월

[버핏연구소=추승수 기자] 대신증권은 심텍(222800)에 대해 올해 3분기 실적이 시장 기대치를 웃돌고 소캠2 매출 확대와 MSAP(미세회로공법) 비중 증가로 하반기 이익 확대 구간에 진입할 것으로 전망했다. 이에 투자의견 '매수'와 목표주가 17만원을 유지했다. 심텍의 전일 종가는 12만1800원이다.
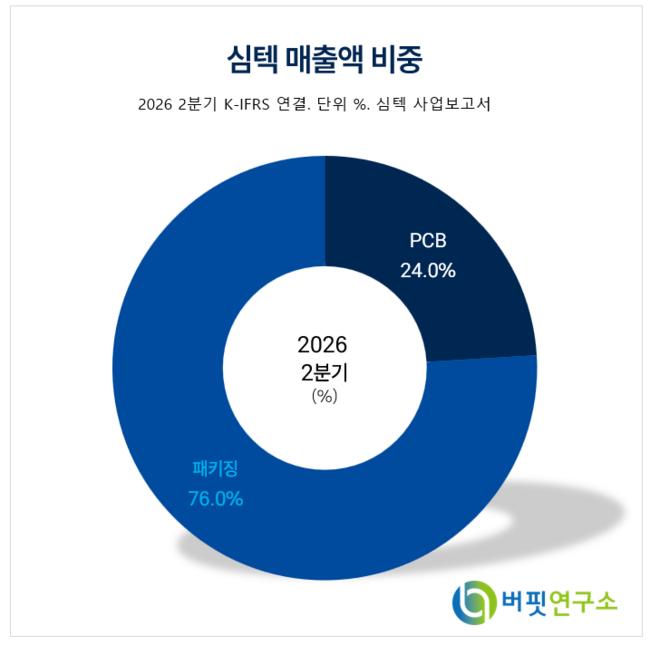 심텍 매출액 비중. [이미지=버핏연구소]
박강호 대신증권 연구원은 "심텍의 올해 3분기 영업이익은 837억원으로 전분기대비 33.1%, 전년동기대비 575.8% 증가해 종전 추정치 767억원과 컨센서스 830억원을 상회할 것"이라며 "매출액은 5535억원으로 전분기대비 7.6%, 전년동기대비 48.5% 증가할 것"이라고 전했다.
이어 "올해 3분기 실적 기준으로 반도체 기판 업체 중 최대 규모인 동시에 컨센서스를 상회할 가능성이 높은 기업"이라며 "올해 2분기를 기점으로 소캠2 관련 모듈 및 반도체 기판 매출이 경쟁사 대비 높은 가운데 고부가 영역인 MSAP 매출 비중이 증가하는 믹스 효과가 확대되면서 영업이익률은 15.1%로 전분기대비 2.9%포인트 개선될 것"이라고 설명했다.
박 연구원은 "올해 3분기 수익성 호조가 빠르게 진행되고 있으며 하반기 영업이익은 1700억원으로 상반기대비 122% 증가할 것"이라며 "소캠2 매출 확대에 따른 수혜가 본격화될 것으로 판단한다"라고 전했다.
소캠2 매출 확대가 첫 번째 투자 포인트로 꼽힌다. 박 연구원은 "엔비디아가 소캠2를 본격적으로 출하하는 과정에서 심텍이 메모리 3사에 공급하고 있다"며 "메모리 모듈과 반도체 기판을 동시에 공급하는 업체라는 점에서 차별성과 경쟁 우위가 부각돼 밸류에이션 재평가가 필요하다"라고 강조했다.
이어 "소캠2 모듈 매출은 올해 1518억원에서 오는 2027년 3210억원으로 전년대비 111.5% 증가할 것"이라며 "다른 메모리 모듈 및 MCP(다중칩패키지)보다 상대적으로 수익성이 높아 실적 개선의 토대를 제공할 것"이라고 전했다.
또 "심텍은 소캠2 관련 모듈 업체 중 메모리 3사인 삼성전자와 SK하이닉스, 마이크론을 대상으로 최대 점유율을 차지하고 있으며 관련 반도체 기판인 LPDDR5(저전력 더블데이터레이트5)도 동시에 공급하고 있다"며 "엔비디아가 베라 루빈을 시작으로 서버용 메모리 모듈인 소캠2 적용을 본격적으로 확대하면서 서버 시장에서 심텍의 점유율도 증가할 것"이라고 전망했다.
MSAP 비중 확대도 두 번째 투자 포인트다. 박 연구원은 "올해 3분기 MSAP 비중 상승으로 전사적인 믹스 효과가 확대되고 있다"며 "텐팅 공법의 반도체 기판보다 MSAP 적용 제품의 비중과 가동률이 증가하면서 영업이익률 개선과 믹스 효과로 연결되고 있다"라고 설명했다.
이어 "MSAP 비중은 올해 3분기 82%로 지난 1분기보다 2%포인트 높아질 전망"이라며 "안정적인 생산능력 확보를 위해 최근 2742억원 규모의 설비투자 계획도 발표했다"라고 전했다.
끝으로 "신규 설비 가동은 오는 2028년 1분기로 예상된다"며 "소캠2 모듈과 반도체 기판, MSAP 관련 생산능력을 확대해 추가적인 성장 요인을 확보할 것"이라고 전망했다.
심텍은 반도체 및 모바일용 인쇄회로기판(PCB)을 생산하는 기업이다. 메모리 모듈 PCB와 반도체 패키지 기판을 주요 제품으로 생산하고 있으며, 최근 소캠2 모듈 및 반도체 기판과 고부가 MSAP 제품 비중을 확대하고 있다.
 심텍 매출액 및 영업이익률 추이. [이미지=버핏연구소]
<저작권자 ©I.H.S 버핏연구소(buffettlab.co.kr) 무단전재 및 재배포 금지>














