
Update2026.10.12 월

[버핏연구소=홍승환 기자] 하나증권은 SK텔레콤(017670)에 대해 데이터센터 확장이 중장기 배당 재원 확대와 연결될 수 있다며 통신서비스업종 최선호주(Top Pick) 의견을 유지했다. 투자의견 ‘매수’와 목표주가 14만원을 제시했다. SK텔레콤의 전일 종가는 9만2400원이다.
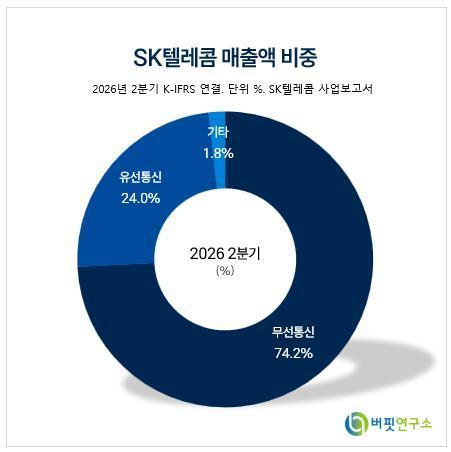 SK텔레콤 매출액 비중. [이미지=버핏연구소]
김홍식 하나증권 연구원은 “SK텔레콤에 대한 투자의견 매수, 12개월 목표가 14만원, 국내 통신서비스 업종 Top Pick을 유지한다”며 “공격적인 데이터센터 증설에도 무리한 설비투자(CAPEX) 증대에 나설 공산이 낮다”고 밝혔다.
이어 “상반기 실적을 감안하면 비과세 배당이 가능해지는 4분기에는 DPS 증가 가능성이 높다”고 평가했다.
SK텔레콤의 데이터센터 사업은 SK하이퍼와 SK호라이즌을 중심으로 재편되고 있다. 김 연구원은 “SK텔레콤은 직접 데이터센터 자회사인 SK하이퍼를 설립한 데 이어 유선 자회사인 SK브로드밴드를 인적분할해 SK브로드밴드와 SK호라이즌으로 새로운 데이터센터 회사를 또 설립할 계획”이라고 설명했다.
SK호라이즌은 기존 데이터센터 운영을 맡는다. 김 연구원은 “SK호라이즌은 현재 진행 중인 울산 AIDC 100MW, 구로 AIDC 75MW 등 총 318MW를 운영한다”고 밝혔다.
SK하이퍼는 신규 데이터센터 확장의 핵심 축으로 제시됐다. 그는 “SK하이퍼는 국내외 사업을 확장해 1차적으로 5GW까지 사업을 확장할 예정”이라며 “인적분할 후 SK호라이즌의 SK텔레콤 지분율은 51%로 예상되며, SK하이퍼는 출자 상황에 따라 SK텔레콤 지분율 하락이 예상된다”고 분석했다.
트래픽 증가를 감안하면 데이터센터 용량 확대가 현실화될 가능성이 높다고 봤다. 김 연구원은 “향후 연간 45%씩 트래픽이 증가한다고 가정하면 2032년 SK텔레콤 총 데이터센터 용량은 1.5GW에 달할 전망”이라고 밝혔다.
다만 회계적으로 SK텔레콤의 데이터센터 총 매출액을 추정하기는 어렵다고 설명했다. 그는 “SK하이퍼의 경우 특수목적법인(SPC) 방식 운영이라 매출 반영이 아닌 수수료 또는 배당 지급 형태로 이루어질 공산이 크고, 투자가들과 SK호라이즌의 수익 분배 방식도 고려해야 하기 때문”이라고 말했다.
단순 합산 기준으로는 데이터센터 매출이 크게 확대될 수 있다고 판단했다. 김 연구원은 “단순히 SK텔레콤과 SK브로드밴드 합산 데이터센터 매출액 추정은 가능하다”며 “낙관적으로 보면 SK텔레콤 데이터센터 매출액은 2032년 5조원, 영업이익은 1조원 달성이 가능할 것”이라고 전망했다.
근거는 현재 매출 수준과 용량 확대다. 김 연구원은 “현재 140MW 기준 5000억원 수준의 매출액을 달성하고 있음을 감안하면 단순 계산상 매출액이 10배 커질 수 있다”며 “영업이익률이 현재와 비슷하다고 가정하면 2032년 데이터센터 관련 영업이익 기여도는 1조원 수준에 달할 전망”이라고 분석했다.
배당 재원 확대 가능성도 투자 포인트로 제시됐다. 그는 “이익 배분 효과를 감안하면 SK텔레콤의 배당 재원은 대략 5000억원 정도 높아질 것”이라며 “현재 대비 67% 증가할 수 있어 주주 입장에서 보면 큰 호재가 될 것”이라고 평가했다.
데이터센터 증설에 따른 투자 부담 우려는 제한적이라고 봤다. 김 연구원은 “5GW라는 SK텔레콤의 데이터센터 증량 목표치가 과도하게 높은 것은 사실”이라며 “이에 따라 CAPEX 부담을 걱정하는 투자가들이 적지 않다”고 밝혔다.
다만 그는 “SK호라이즌은 이미 정해진 데이터센터 위주로 증설에 나설 것이며, SK하이퍼는 수익성을 검증하고 투자에 나설 수밖에 없는 SPC 방식”이라며 “트래픽 상황을 감안하면 2032년 1.5GW는 현실적으로 가능한 숫자”라고 설명했다.
결국 데이터센터 확장은 주주환원 측면에서도 긍정적이라고 판단했다. 김 연구원은 “투자 부담을 줄이고 주주에게 배당을 늘려줄 수 있는 방식이라는 점을 감안하면 데이터센터 증설은 SK텔레콤의 투자매력도를 높여줄 수 있을 것”이라고 밝혔다.
하나증권은 SK텔레콤의 올해 연결기준 매출액과 영업이익을 각각 17조6589억원, 1조9466억원으로 전망했다. 이는 전년대비 각각 3.3%, 81.4% 증가하는 수준이다. 내년 매출액과 영업이익은 각각 18조2178억원, 2조135억원으로 추정했다.
분기별로는 올해 3분기 매출액과 영업이익을 각각 4조4454억원, 5308억원으로 예상했다. 4분기 매출액과 영업이익은 각각 4조4621억원, 3122억원으로 전망했다.
올해 지배주주순이익은 1조2852억원으로 전망됐다. 지난해 4084억원 대비 214.7% 증가하는 수준이다. 내년 지배주주순이익은 1조2730억원으로 추정했다.
주주환원도 확대될 것으로 예상됐다. 하나증권은 SK텔레콤의 올해 주당배당금(DPS)을 3600원으로 전망했다. 내년과 2028년 DPS는 각각 3800원, 4000원으로 추정했다.
밸류에이션은 올해 예상 주당순이익(EPS) 기준 주가수익비율(PER) 15.68배로 제시됐다. 하나증권은 올해 SK텔레콤의 EPS를 5983원, 내년 EPS를 5927원으로 전망했다. 주가순자산비율(PBR)은 올해 1.29배, 내년 1.25배로 예상했다.
수익성도 개선될 것으로 봤다. 하나증권은 올해 SK텔레콤의 영업이익률을 11.02%로 전망했다. 내년과 2028년 영업이익률은 각각 11.05%, 11.37%로 추정했다.
SK텔레콤은 이동통신, 유선통신, 미디어, 엔터프라이즈, 데이터센터, AI 인프라 사업을 영위하는 국내 대표 통신사업자다. 최근에는 SK하이퍼와 SK호라이즌을 통한 데이터센터 사업 확대, 울산·구로 AIDC 운영, 트래픽 증가에 따른 데이터센터 용량 확대, 비과세 배당 가능성과 DPS 증가 여부가 주요 투자 포인트로 꼽힌다.
 SK텔레콤 매출액 및 영업이익률 추이. [이미지=버핏연구소]
<저작권자 ©I.H.S 버핏연구소(buffettlab.co.kr) 무단전재 및 재배포 금지>














