
Update2026.10.12 월

[버핏연구소=홍승환 기자] NH투자증권은 삼성SDI(006400)에 대해 각형·원통형 배터리 선호 현상에 따른 수주 경쟁력 강화와 ESS(에너지저장장치) 수주 가시성 확대를 근거로 투자의견 ‘매수’를 유지했다. 목표주가는 기존 60만원에서 73만원으로 22% 상향했다. 삼성SDI의 전일 종가는 53만2000원이다.
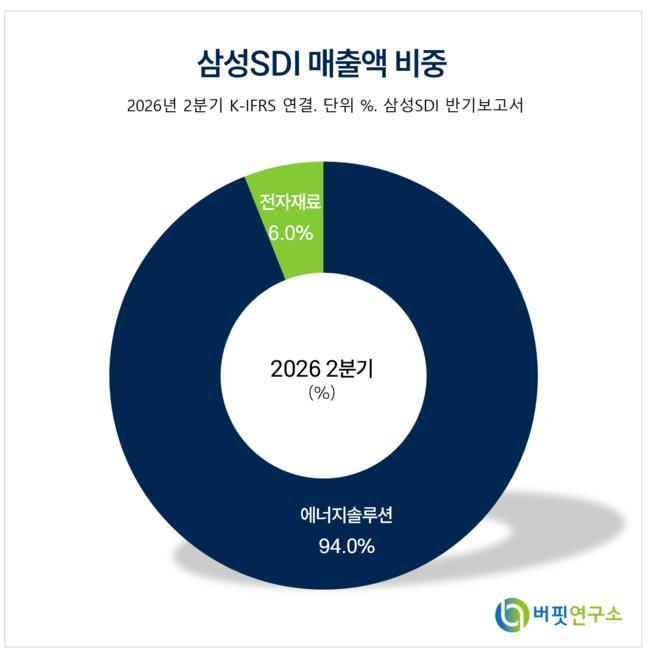 삼성SDI 매출액 비중. [이미지=버핏연구소]
주민우 NH투자증권 연구원은 “각형, 원통형 선호 현상으로 수주 경쟁력이 강화되고 계열사 지분을 활용해 수요에 적기 대응 가능한 점이 리레이팅의 이유”라며 “2027년 초 IAA(유럽 산업가속화법) 확정에 따른 추가 EV 수주 확보 시 추가적인 리레이팅이 가능하다”고 밝혔다.
이어 “투자의견 매수를 유지하고 목표주가는 73만원으로 22% 상향한다”며 “선그로우 수주 가시성이 높아진 점을 반영해 ESS 전망치를 상향했고, 2027년 소형전지 믹스 개선을 가정해 마진을 기존 5%에서 6%로 높였다”고 설명했다.
목표주가 상향에는 할인율 축소도 반영됐다. 주 연구원은 “미국 신규 생산능력 확보와 ESS 수주 가시성이 높아지고 있는 점을 반영해 할인율을 20%에서 10%로 축소했다”고 말했다.
밸류에이션 할인도 해소 국면으로 평가했다. 그는 “지난 4년간 유지돼 온 LG에너지솔루션과의 12개월 선행 EV/EBITDA 밸류에이션 디스카운트가 해소됐다”며 “전방 고객들의 각형·원통형 선호 현상으로 수주 경쟁력이 제고되는 가운데 계열사인 삼성디스플레이 지분을 재원 삼아 시장 수요에 적기 대응이 가능하다는 점이 구조적인 리레이팅 이유”라고 분석했다.
2027년 초에는 추가 리레이팅 가능성도 제시됐다. 주 연구원은 “유럽 IAA가 확정되고 우주 데이터센터 발사가 시작될 2027년 초 추가 리레이팅도 기대 가능하다”고 밝혔다.
3분기 실적은 시장 기대치를 크게 웃돌 것으로 전망됐다. NH투자증권은 삼성SDI의 3분기 연결기준 매출액과 영업이익을 각각 3조9580억원, 2603억원으로 예상했다. 매출액은 전년동기대비 29.7%, 전분기대비 5.0% 증가하고, 영업이익은 흑자전환하며 전분기대비 27.7% 늘어나는 수준이다.
주 연구원은 “3분기 영업이익은 컨센서스 1070억원을 대폭 상회할 전망”이라며 “GM 합작법인 청산에 따른 보상금 1500억원 내외 수령이 주요 원인”이라고 설명했다.
다만 EV 배터리 판매 둔화는 부담 요인으로 꼽혔다. 그는 “일회성 보상금에도 불구하고 BMW 신차 출시에 따른 구형 모델 재고조정으로 삼성SDI의 판매가 급격히 둔화하고 있다”며 “이를 현대 아이오닉3, 기아 EV2로 상쇄해야 하나 아직은 역부족”이라고 평가했다.
유럽 공장 가동률도 기존 가이던스를 밑돌 가능성이 있다고 봤다. 주 연구원은 “하반기 유럽 가동률 가이던스 70%는 지켜지기 어려울 전망”이라고 밝혔다.
반면 소형전지와 ESS는 개선 흐름이 예상됐다. 주 연구원은 “소형전지는 배터리백업유닛(BBU)과 전동공구 중심의 확판 및 믹스 개선으로 흑자전환이 예상된다”며 “ESS는 이월 물량이 반영되며 큰 폭의 성장이 기대된다”고 분석했다.
부문별로는 3분기 전분기대비 매출액 변동률이 EV -6%, ESS +38%, 소형전지 +6%로 추정됐다. 마진은 AMPC(첨단제조생산세액공제)를 포함해 EV +3%, ESS +13%, 소형전지 +2%로 예상됐다.
올해 연간 실적은 흑자전환이 예상됐다. NH투자증권은 삼성SDI의 올해 연결기준 매출액과 영업이익을 각각 16조2780억원, 8320억원으로 전망했다. 매출액은 전년대비 22.7% 증가하고 영업이익은 흑자전환하는 수준이다.
내년 매출액과 영업이익은 각각 19조8120억원, 1조8060억원으로 추정했다. 영업이익은 올해보다 117.0% 증가할 것으로 봤다. 2028년 매출액과 영업이익은 각각 23조6270억원, 3조1970억원으로 전망했다.
수익성도 개선될 것으로 예상됐다. NH투자증권은 삼성SDI의 영업이익률이 지난해 -13.0%에서 올해 5.1%, 내년 9.1%, 2028년 13.5%로 개선될 것으로 전망했다.
사업부별로는 올해 2차전지 매출액을 15조1520억원으로 추정했다. 이 가운데 소형전지 매출액은 4조9950억원, 중대형전지 매출액은 10조1570억원으로 예상했다. 전자재료 매출액은 9800억원으로 전망했다.
ESS 성장은 핵심 투자 포인트로 제시됐다. NH투자증권은 삼성SDI의 전체 출하량이 지난해 57GWh에서 올해 74GWh, 내년 101GWh로 증가할 것으로 전망했다. 이 가운데 ESS 출하량은 지난해 12GWh에서 올해 21GWh, 내년 34GWh로 확대될 것으로 봤다.
ESS 매출액도 빠르게 늘어날 전망이다. NH투자증권은 ESS 매출액을 지난해 2조9730억원에서 올해 4조7400억원, 내년 7조340억원으로 추정했다. ESS 영업이익은 지난해 510억원에서 올해 9680억원, 내년 1조6030억원으로 확대될 것으로 예상했다.
AMPC 유입도 실적 개선 요인으로 꼽혔다. NH투자증권은 삼성SDI의 미국 판매량이 지난해 4.4GWh에서 올해 10.7GWh, 내년 21.4GWh, 2028년 36.1GWh로 증가할 것으로 전망했다. 이에 따른 AMPC 유입금액은 올해 6741억원, 내년 1조2258억원, 2028년 1조9385억원으로 추정했다.
생산능력도 확대될 전망이다. NH투자증권은 삼성SDI의 전지 생산능력이 지난해 118.5GWh에서 올해 134.7GWh, 내년 156.7GWh, 2028년 187.9GWh로 늘어날 것으로 봤다. 원통형 생산능력은 올해 38.0GWh에서 내년 48.0GWh로 확대되고, 중대형 각형 생산능력은 올해 96.7GWh에서 2028년 139.9GWh로 증가할 전망이다.
목표주가는 영업가치와 비영업가치를 합산해 산정됐다. NH투자증권은 삼성SDI의 영업가치를 60조1890억원으로 평가했다. 소형전지 가치는 18조7300억원, 중대형전지 가치는 39조6690억원, 전자재료 가치는 1조7900억원으로 산출했다.
비영업가치는 6조8410억원으로 평가됐다. 이 가운데 삼성디스플레이 지분가치는 장부금액에 40% 할인율을 적용해 5조5800억원으로 산정했다. 에스원, 호텔신라, 삼성E&A, 삼성중공업 등 상장사 지분가치에는 시가총액과 지분율을 적용한 뒤 30% 할인율을 반영했다.
NH투자증권은 삼성SDI의 적정 시가총액을 56조5000억원으로 산출했다. 보통주 기준 주당가치는 73만1353원이며, 이를 반영한 목표주가는 73만원이다. 현재주가 대비 상승여력은 37.2%로 제시됐다.
밸류에이션은 올해 예상 주당순이익(EPS) 기준 주가수익비율(PER) 39.3배로 제시됐다. 내년 PER은 23.1배, 2028년 PER은 14.9배로 낮아질 것으로 전망했다. 주가순자산비율(PBR)은 올해 1.6배, 내년 1.5배, 2028년 1.4배로 예상했다.
삼성SDI는 전기차 배터리, ESS 배터리, 소형전지, 전자재료 사업을 영위하는 2차전지·소재 기업이다. 주요 고객사로 BMW, 폭스바겐 그룹 등을 두고 있으며, 유럽과 미국, 중국, 한국에서 전지 사업을 전개하고 있다. 최근에는 각형·원통형 배터리 선호 확대, ESS 수주 가시성, 미국 생산능력 확보, 삼성디스플레이 지분 활용, AMPC 유입과 유럽 EV 공장 가동률 회복 여부가 주요 투자 포인트로 꼽힌다.
 삼성SDI 매출액 및 영업이익률 추이. [이미지=버핏연구소]
<저작권자 ©I.H.S 버핏연구소(buffettlab.co.kr) 무단전재 및 재배포 금지>














