
Update2026.10.12 월

[버핏연구소=홍승환 기자] 신한투자증권은 에쓰오일(S-Oil, 010950)에 대해 지정학적 충격으로 정제설비의 희소성이 부각되고, 중간유분 강세와 사우디 아랍라이트 OSP(공식판매가격) 인하 효과가 동시에 나타나고 있다고 평가했다. 투자의견 ‘매수’를 유지하고 목표주가는 기존 20만원에서 22만원으로 상향했다. 에쓰오일의 전일 종가는 14만8700원이다.
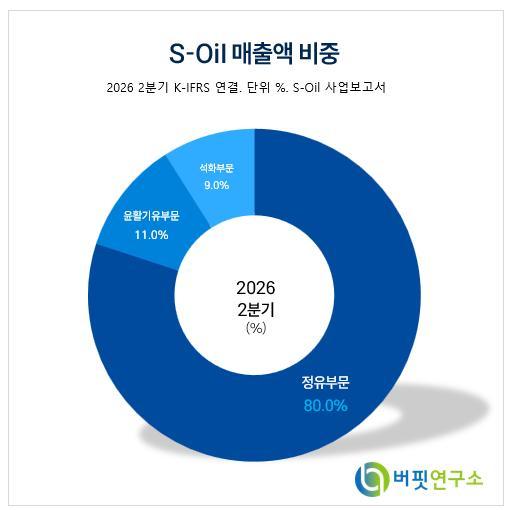 에쓰오일 매출액 비중. [이미지=버핏연구소]
이진명 신한투자증권 수석연구원은 “지경학 충격은 전환 능력의 가치를 높인다”며 “걸프 수출은 7월 전쟁 전의 61%까지 회복했으나 9월 동서 송유관 중단으로 다시 차질이 발생했다”고 밝혔다.
이어 “정제설비는 대체 불가능하다”며 “두바이 유가는 8월 배럴당 88.4달러에서 9월 11일 123.7달러로 재급등했고, 8월 복합정제마진은 배럴당 34.0달러로 과거 평균의 4.8배를 기록했다”고 설명했다.
정제설비 부족 현상은 단기 공급 차질보다 오래 지속될 수 있다고 봤다. 이 연구원은 “더 오래 부족한 것은 정제설비”라고 평가했다.
원가 측면에서는 OSP 인하가 긍정적으로 작용할 전망이다. 이 연구원은 “사우디 아랍라이트 OSP는 5월 배럴당 19.5달러에서 9·10월 -2.0달러로 낮아져 2020년 6월 이후 최저 수준”이라며 “아람코 계약 물량으로 가격과 물량 가시성이 높지만 우회로 중단은 도입 지연 요인”이라고 밝혔다.
다만 OSP 인하와 중간유분 강세의 수혜는 유효하다고 판단했다. 그는 “8월 경유 마진은 과거 평균의 4.3배인 반면 휘발유는 2.1배에 불과하다”며 “OSP와 중간유분 강세가 함께 작동하고 있다”고 분석했다.
업황 강세 배경은 낮은 재고로 제시됐다. 이 연구원은 “미국 중간유분 재고는 8월 하순 기준 역대 최저이고 경제협력개발기구(OECD) 상업재고도 2014년 4월 이후 최저”라며 “아람코는 재축적에 최대 18개월을 언급했다”고 말했다.
이어 “설비가 복구돼도 초기 증산분이 재고 보충에 우선 흡수되므로 마진 정상화는 공급 회복보다 느릴 전망”이라고 덧붙였다.
실적 추정치도 상향됐다. 신한투자증권은 에쓰오일의 올해 매출액 전망치를 기존 42조3138억원에서 43조5774억원으로 3.0% 높였다. 올해 영업이익 전망치는 기존 4조9657억원에서 5조2327억원으로 5.4% 상향했다.
내년 전망치도 조정됐다. 신한투자증권은 내년 매출액 전망치를 기존 38조8978억원에서 41조6243억원으로 7.0% 상향했고, 영업이익 전망치는 기존 3조6844억원에서 3조7995억원으로 3.1% 높였다.
올해 연간 실적은 큰 폭의 개선이 예상됐다. 신한투자증권은 에쓰오일의 올해 연결기준 매출액과 영업이익을 각각 43조5774억원, 5조2327억원으로 전망했다. 이는 전년대비 각각 27.2%, 1715.8% 증가하는 수준이다.
올해 지배순이익은 3조7834억원으로 전년대비 2038.1% 증가할 것으로 추정했다. 영업이익률은 지난해 0.8%에서 올해 12.0%로 개선될 전망이다.
분기별로는 3분기 실적 개선 폭이 클 것으로 예상됐다. 신한투자증권은 에쓰오일의 3분기 매출액과 영업이익을 각각 11조6208억원, 1조6942억원으로 전망했다. 4분기 매출액과 영업이익은 각각 11조6704억원, 1조3424억원으로 추정했다.
사업부별로는 정유와 윤활 부문이 실적 개선을 주도할 것으로 봤다. 올해 정유 부문 매출액은 34조3797억원, 영업이익은 3조5716억원으로 전망됐다. 지난해 정유 부문 영업손실 1570억원에서 흑자전환하는 수준이다.
윤활 부문도 높은 수익성이 이어질 것으로 예상됐다. 신한투자증권은 올해 윤활 부문 매출액과 영업이익을 각각 4조8789억원, 1조6696억원으로 추정했다. 올해 윤활기유 영업이익률은 34.2%로 전망했다.
반면 화학 부문은 부진이 이어질 것으로 봤다. 신한투자증권은 올해 화학 부문 매출액을 4조3189억원, 영업손실을 85억원으로 예상했다. 다만 내년에는 화학 부문 영업이익 512억원으로 흑자전환할 것으로 추정했다.
내년에는 업황이 올해보다 둔화되더라도 높은 이익 체력이 유지될 것으로 전망했다. 신한투자증권은 내년 연결기준 매출액과 영업이익을 각각 41조6243억원, 3조7995억원으로 추정했다. 영업이익률은 9.1%로 예상했다.
배당 여력 확대도 투자 포인트로 꼽았다. 신한투자증권은 에쓰오일의 올해 주당배당금(DPS)을 6800원으로 전망했다. 내년 DPS는 9000원으로 추정했으며, 배당수익률은 올해 4.6%, 내년 6.1%로 예상했다.
샤힌 프로젝트의 투자 정점 통과도 리레이팅 요인으로 제시됐다. 이 연구원은 “리레이팅의 근거는 투자 정점 통과와 이익·배당 체력 확대”라며 “샤힌은 4분기 시운전을 거쳐 2027년 초 상업가동 예정”이라고 밝혔다.
이어 “설비투자(CapEx)는 2026년 2조1000억원에서 2027년 5000억원으로 축소돼 배당 확대 여력이 확보될 것”이라고 설명했다.
목표주가는 실적 추정치와 목표 주가순자산비율(PBR) 상향을 반영해 조정됐다. 신한투자증권은 에쓰오일의 목표주가를 기존 20만원에서 22만원으로 10% 상향했다. 목표 PBR은 2.2배로 기존 1.7배보다 높였으며, 이는 과거 업사이클 평균 PBR에 10% 할증한 수준이다.
이 연구원은 “12개월 선행 PBR 1.4배는 과거 호황기 평균 1.7배를 하회한다”며 “이익 체력 대비 낮은 밸류에이션”이라고 평가했다.
신한투자증권은 에쓰오일의 올해 예상 주당순이익(EPS)을 3만2222원으로 전망했다. 올해 주가수익비율(PER)은 4.6배, 주가순자산비율(PBR)은 1.5배로 추정했다. 내년 PER은 5.3배, PBR은 1.2배로 예상했다.
재무구조도 개선될 것으로 전망됐다. 신한투자증권은 에쓰오일의 순차입금이 지난해 6조646억원에서 올해 5조1538억원, 내년 2조3491억원으로 감소할 것으로 봤다. 순차입금비율은 지난해 68.2%에서 올해 43.4%, 내년 16.6%로 낮아질 전망이다.
에쓰오일은 정유, 석유화학, 윤활기유 사업을 영위하는 국내 정유사다. 최대주주는 사우디 아람코 계열의 아람코 오버시즈 컴퍼니 BV(Aramco Overseas Company BV)이며, 울산 정유·석유화학 설비를 기반으로 정유 제품과 윤활기유, 석유화학 제품을 생산한다. 최근에는 지정학적 공급 차질, 낮은 중간유분 재고, 정제마진 강세, 사우디 아랍라이트 OSP 인하, 샤힌 프로젝트 상업가동과 설비투자 축소가 주요 투자 포인트로 꼽힌다.
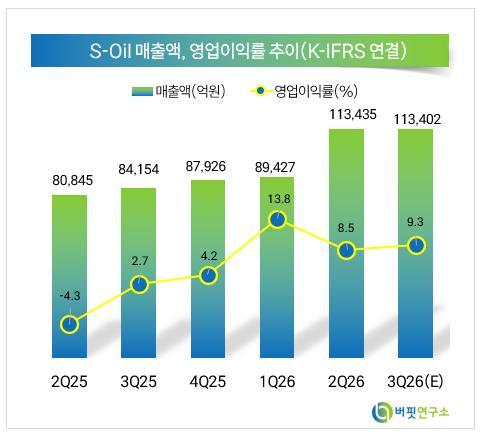 에쓰오일 매출액 및 영업이익률 추이. [이미지=버핏연구소]
<저작권자 ©I.H.S 버핏연구소(buffettlab.co.kr) 무단전재 및 재배포 금지>














