Update2026.10.07 수

[버핏연구소=추승수 기자] 키움증권은 대성하이텍(129920)에 대해 방산 부품 수주 증가와 로봇·AI 데이터센터 관련 신규 사업 확대를 바탕으로 오는 2027년부터 본격적인 성장이 기대된다고 전망했다. 투자의견과 목표주가는 제시하지 않았다. 대성하이텍의 지난 2일 종가는 7070원이다.
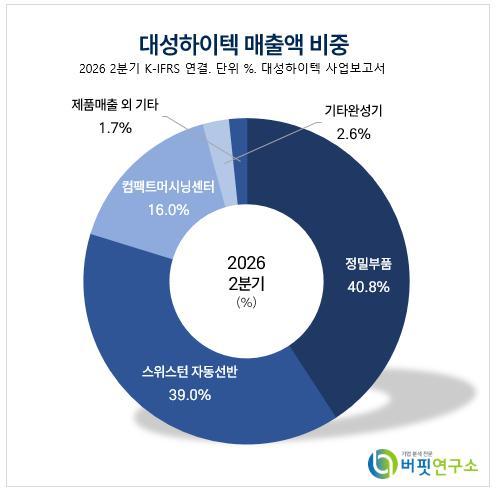 대성하이텍 매출액 비중. [이미지=버핏연구소]
오현진 키움증권 연구원은 "대성하이텍은 정밀가공 전문 업체로 정밀부품과 스위스턴 자동선반, 컴팩트 머시닝센터의 총 3개 사업부문을 영위하고 있다"며 "특히 정밀부품 부문은 약 8000여종의 부품을 고객사 요구에 따라 제작하며 공작기계 외에 반도체와 방위산업 등에도 핵심 부품을 납품한다"라고 전했다.
키움증권은 방산 부품을 중심으로 한 정밀부품 부문의 성장에 주목했다. 오 연구원은 "대성하이텍은 지난 2025년 12월과 올해 3월 해외 E사향으로 총 330억원 규모의 항공 무기 시스템 부품 관련 수주를 공시했다"며 "계약 기간과 수주잔고 등을 감안할 경우 관련 실적은 올해 하반기부터 오는 2027년 상반기까지 집중적으로 반영될 것"이라고 전했다.
이어 "고객사와 공급 부품의 성격을 고려할 때 후속 수주 가능성도 높다고 판단한다"며 "최근 많은 국가에서 항공 무기 관련 재고 축적 움직임이 본격화되고 있고 해당 재고 축적 사이클은 향후 수년간 지속될 것으로 전망되기 때문"이라고 설명했다.
또 "점차 향상될 양산 노하우 등을 기반으로 향후 고객사 확대도 가능할 것"이라며 "올해 2분기 말 기준 정밀부품 부문 수주잔고는 전년동기대비 343% 증가한 448억원"이라고 전했다.
오 연구원은 "올해 매출액은 전년동기대비 22% 증가한 1161억원, 영업이익은 16억원으로 흑자전환할 전망"이라며 "늘어난 R&D(연구개발) 비용 등으로 최근 수익성은 둔화됐지만 하반기 방산 부문 매출 인식이 본격화되면서 전년대비 흑자전환이 가능할 것"이라고 전망했다.
이어 "본격적인 성장은 오는 2027년으로 예상한다"며 "방산 부문 후속 수주 기대감 외에도 로봇과 AI 데이터센터 관련 성과가 기대된다"라고 설명했다.
로봇 사업과 관련해서는 "대성하이텍은 다양한 로봇 업체와 로봇 OEM(주문자상표부착생산) 및 관련 부품 납품 사업을 진행하고 있다"며 "AI 데이터센터에서는 최근 수요가 늘어나고 있는 높은 제작 난이도의 냉각 관련 부품과 장비 사업도 확대하고 있다"라고 전했다.
끝으로 "신규 사업 성과가 본격화될 경우 대성하이텍의 외형 성장뿐 아니라 수익성 제고 효과도 클 것으로 전망한다"며 "단기 실적 부진 영향으로 주가는 부진했지만 향후 성장성을 감안하면 현재 주가는 저평가 국면으로 판단한다"라고 전했다.
대성하이텍은 정밀가공 전문기업이다. 정밀부품과 스위스턴 자동선반, 컴팩트 머시닝센터 사업을 영위하며 최근 방산 부품 수주를 확대하는 동시에 로봇과 AI 데이터센터용 정밀부품·장비 사업을 넓히고 있다.
 대성하이텍 매출액 및 영업이익률 추이. [이미지=버핏연구소]
<저작권자 ©I.H.S 버핏연구소(buffettlab.co.kr) 무단전재 및 재배포 금지>