Update2026.10.13 화

[버핏연구소=이선우 기자] 유안타증권이 13일 포스코인터내셔널(047050)에 대해 철강과 무역법인의 부진에도 불구하고 에너지와 팜의 이익 기여가 확대되며 이익 기반이 넓어지고 있다는 평가를 내리며 투자의견 '매수'와 목표주가 11만2000원을 유지했다. 포스코인터내셔널의 전일 종가는 5만4800원이다.
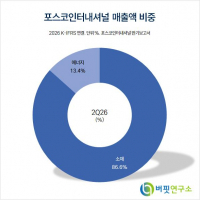
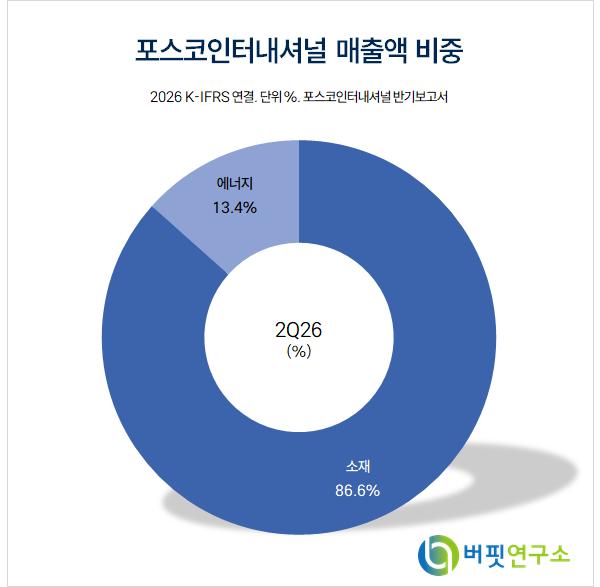 포스코인터내셔널 매출액 비중. [자료=버핏연구소]
손현정 유안타증권 애널리스트는 "에너지 영업이익은 2507억원으로 추정한다"며 "미얀마 가스전은 원화 강세와 전분기 대비 낮아진 비용회수(Cost Recovery) 비율로 전분기보다 감소하겠으나 4단계 개발 투자비 회수 확대가 전년 대비 이익을 지지할 전망"이라고 밝혔다.
오는 3분기 매출액과 영업이익은 각각 8조5983억원, 3882억원으로 추정됐다. 영업이익은 컨센서스 3820억원에 부합하는 수준이다.
손현정 애널리스트는 "발전과 SENEX의 증익이 미얀마의 전분기 대비 감익을 보완할 것으로 예상한다"며 "발전 영업이익은 여름철 성수기와 7~8월 계통한계가격(SMP) 강세로 768억원, SENEX는 증산 효과로 468억원을 전망한다"고 설명했다.
손 애널리스트는 "인니팜 영업이익은 757억원으로 전분기 수준을 유지할 전망"이라며 "기존 PT.BIA의 양호한 수확 흐름이 3분기까지 이어지는 가운데 하반기 수확량이 증가하는 PT.PAR의 편입 효과가 더해진다"고 분석했다.
그는 "농장별 수익성 차이는 존재하지만 생산 시기가 분산되면서 기존의 상고하저 흐름이 완화되고 있다"며 “SENEX 역시 연간 판매량 목표 50페타줄(PJ) 달성을 위한 하반기 증산이 본격화되며 매출액과 영업이익 최대를 기록할 전망”이라고 진단했다.
이어 “2027년에는 SENEX의 증산 효과와 광양 제2 LNG터미널 가동, 팜 생산 확대가 성장을 뒷받침할 전망”이라며 “9월 인수계약을 체결한 미국 Marcellus 셰일가스 자산은 이미 생산 중인 자산으로 인수 이후 가스 판매이익이 더해질 수 있다”고 전망했다.
끝으로 "현재 주가는 2027년 추정 기준 주가수익비율(PER) 약 9배"라며 "팜과 SENEX의 투자 성과가 확인되고 신규 에너지 자산이 더해지는 점을 감안하면 이익 성장의 지속성이 주가에 충분히 반영되지 않았다고 판단한다"고 평가했다.
유안타증권은 포스코인터내셔널의 올해와 내년 매출액을 각각 34조5458억원, 37조2762억원으로 추정했다. 영업이익은 올해 1조4445억원, 내년 1조6005억원으로 예상했다.
포스코인터내셔널은 철강과 소재바이오 등 소재사업과 가스전·발전·LNG 등 에너지사업을 영위하는 종합사업회사다. 미얀마 가스전과 호주 SENEX, 인도네시아 팜 농장 등을 보유하고 있다.
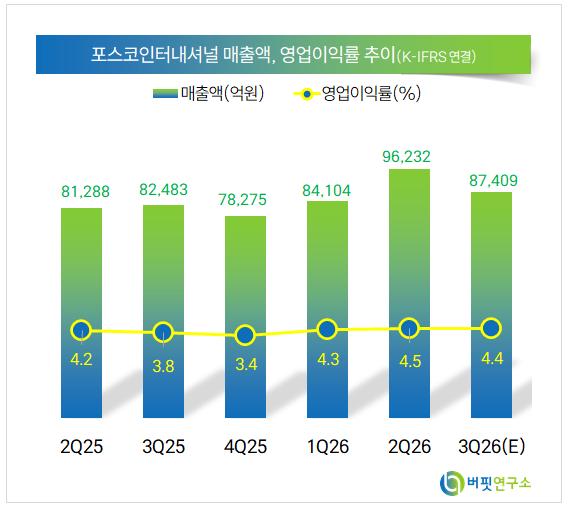 포스코인터내셔널 최근 분기별 매출액 및 영업이익률 추이. [자료=버핏연구소]
<저작권자 ©I.H.S 버핏연구소(buffettlab.co.kr) 무단전재 및 재배포 금지>