Update2026.10.19 월

[버핏연구소=이연우 기자] 하나증권은 19일 SK바이오팜(326030)이 이번 3분기 엑스코프리 처방량 증가와 세노바메이트 일본 허가에 따른 마일스톤 유입으로 시장 기대치를 웃도는 영업이익을 기록할 것으로 전망했다. 향후에는 인수를 추진 중인 오파칼림(Opakalim)의 임상 재개 여부가 주요 변수가 될 것으로 봤다. 투자의견 '매수'와 목표주가 16만원을 유지했다. SK바이오팜의 지난 종가는 7만3300원이다.
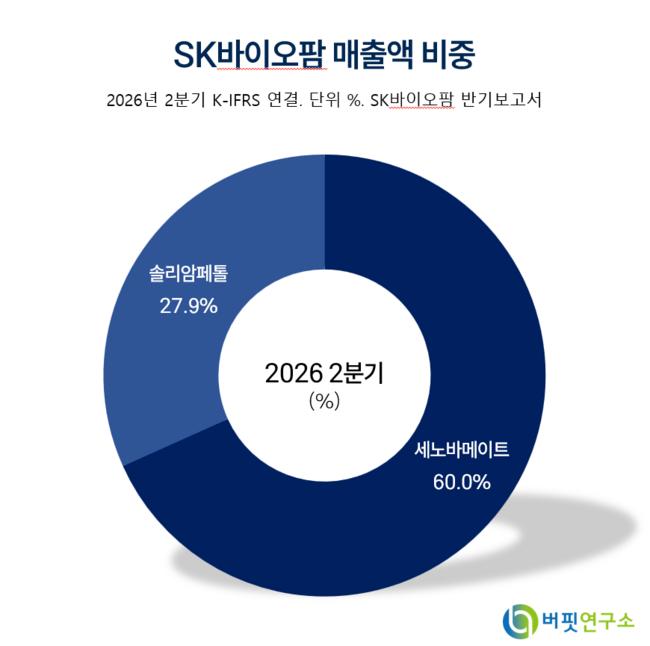 SK바이오팜 매출액 비중. [자료=버핏연구소]
김선아 하나증권 연구원은 이번 3분기 SK바이오팜의 매출액을 전년동기대비 32.0% 증가한 2532억원, 영업이익을 38.0% 늘어난 968억원으로 전망했다. 영업이익률은 38.2%다. 매출액은 시장 전망치와 비슷한 수준이며 영업이익은 시장 전망치를 5.6% 웃돌 것으로 예상했다.
원·달러 환율이 전분기보다 5% 하락했음에도 매출과 영업이익은 기존 추정치 수준을 유지할 것으로 봤다. 엑스코프리 처방량이 전분기대비 6.3% 증가한 가운데 세노바메이트가 지난 9월 16일 일본에서 허가를 획득하면서 마일스톤이 유입된 영향이다.
하나증권은 이번 3분기까지 확인된 처방량을 바탕으로 엑스코프리의 올해 미국 매출액을 5억9900만달러로 추정했다. 회사가 제시한 연간 전망치 5억5000만~5억8000만달러를 웃도는 수준이다.
하반기에는 연구개발(R&D)과 오파칼림 인수 추진에 따른 비용이 늘어날 전망이다. SK바이오팜은 올해 상반기까지 연간 판매관리비 계획의 45.5%를 집행했다. 하반기에는 방사성의약품과 표적단백질분해제 등 신약 후보물질 개발과 아직 계약이 완료되지 않은 오파칼림 인수 관련 수수료 등에 비용이 집중될 것으로 예상했다.
세노바메이트의 판매 지역 확대에 따른 추가 매출도 예상했다. 하나증권은 일본 허가를 추가로 확보하면서 미국 엑스코프리만큼 큰 규모는 아니더라도 로열티와 원료의약품(DS) 매출이 꾸준히 유입될 것으로 전망했다.
향후 핵심 관전 포인트는 오파칼림이다. SK바이오팜이 바이오헤이븐으로부터 인수를 추진 중인 오파칼림은 임상 3상 2건 가운데 RISE2에서 부작용 발생 우려로 신규 환자 투약이 중단된 상태다. 바이오헤이븐은 오는 11월 임상이 재개될 수 있도록 조치하겠다고 밝힌 바 있다.
하나증권은 지금까지 오파칼림 임상에 참여한 약 1200명에게서 미국 식품의약국(FDA)이 우려하는 부작용이 발생하지 않았다고 설명했다. 목표주가 산정에는 오파칼림 가치를 3170억원으로 반영했다.
하나증권은 올해 SK바이오팜의 매출액을 전년대비 38.9% 증가한 9819억원, 영업이익을 72.2% 늘어난 3512억원으로 전망했다. 내년에는 매출액 1조2181억원, 영업이익 4516억원으로 각각 24.0%, 28.6% 증가할 것으로 예상했다.
SK바이오팜은 뇌전증 치료제 엑스코프리를 중심으로 의약품 판매와 신약 연구개발을 진행하고 있다.
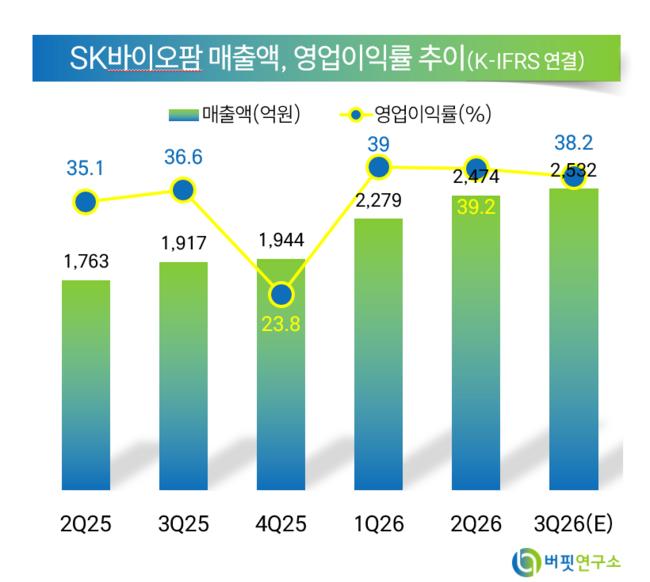 SK바이오팜 매출액 및 영업이익률 추이. [자료=버핏연구소]
<저작권자 ©I.H.S 버핏연구소(buffettlab.co.kr) 무단전재 및 재배포 금지>