Update2026.10.20 화

[버핏연구소=추승수 기자] 다올투자증권은 이수페타시스(007660)에 대해 고부가 다중적층기판(MLB)의 가격 인상과 생산능력 확대, 제품 구성 개선을 바탕으로 실적 성장세가 이어질 것으로 전망했다. 특히 올해 3분기 영업이익률이 20%대에 진입하고 오는 2027년에는 다중적층기판 생산능력 확대 효과가 본격화될 것으로 평가했다. 이에 투자의견 '매수'와 목표주가 18만원을 유지했다. 이수페타시스의 전일 종가는 9만8600원이다.
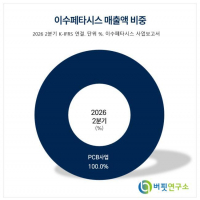
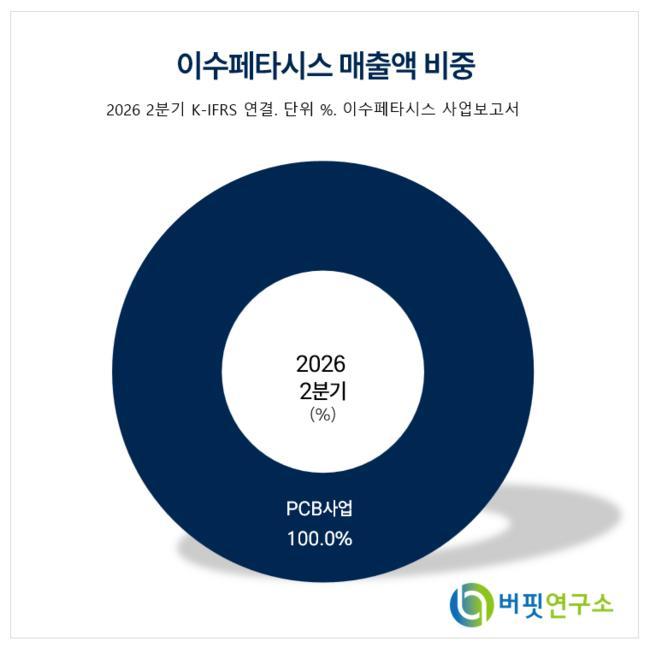 이수페타시스 매출액 비중. [이미지=버핏연구소]
김연미 다올투자증권 연구원은 "올해 3분기 매출액은 4330억원, 영업이익은 961억원으로 영업이익률 22%를 기록할 전망"이라며 "당초 4분기로 예상했던 주요 고객사의 가격 인상이 3분기 말로 앞당겨진 효과와 저가 제품 물량 축소에 따른 제품 구성 개선이 수익성 개선에 기여할 것"이라고 전했다.
이어 "신규 수주 내 고사양 제품 비중은 1분기 14%에서 2분기 24%로 확대됐으며 3분기에는 추가 상승해 30%에 진입할 전망"이라며 "고부가 제품 비중 확대가 수익성 개선을 이끌고 있다"라고 설명했다.
김 연구원은 "연말로 갈수록 CCL(동박적층판) 공급업체들의 추가 가격 인상이 가시화될 전망"이라며 "신규 매입한 CCL 단가가 기존 판가에 반영되기까지 약 2~3개월이 소요된다는 점을 고려하면 연말부터 MLB 판가도 추가적으로 인상될 것으로 예상한다"라고 전했다.
이어 "CCL 공급 부족에 대응해 신규 공급처 발굴도 병행하고 있다"며 "공급처 확보에 대한 우려가 있지만 다중적층 제품 확대 방향성은 유지되고 있다"라고 설명했다.
다올투자증권은 다중적층기판의 생산능력 확대와 고사양 제품 중심의 포트폴리오 전환이 향후 실적 성장의 핵심이라고 평가했다. 김 연구원은 "다중적층 제품 비중은 올해 3분기 15%에서 연말 30%, 오는 2027년 말에는 70% 수준으로 확대될 전망"이라며 "유휴 공간을 활용한 설비 증설과 생산능력 확대가 진행되고 있다"라고 전했다.
이어 "TPU(텐서처리장치) v8향 고사양 제품 증설로 생산능력이 배분되고 있다"며 "각 설비 파트너별 제품 공급 승인을 확보한 가운데 한정된 생산능력을 효율적으로 활용하기 위해 제약 요인에 집중하고 있다"라고 설명했다.
또 "제품 구성 개선에 따라 기존 제품을 축소하고 원자재 등급이 높은 고사양 기판으로 전환하는 흐름이 나타나고 있다"며 "이러한 변화가 수익성 개선에 긍정적인 영향을 미칠 것"이라고 전망했다.
다올투자증권은 올해 4분기와 오는 2027년 영업이익 추정치를 기존 대비 각각 2%, 11% 상향했다. 김 연구원은 "기판 가격 인상과 제품 구성 개선에 따른 수익성 상승 여력을 반영했다"며 "2027년에는 생산능력 확대가 더해지면서 외형 성장과 수익성 개선이 동시에 나타날 것"이라고 전했다.
끝으로 "투자의견 매수와 목표주가 18만원을 유지한다"며 "오는 2027년 예상 EPS(주당순이익) 5996원에 고부가 제품 성장 기대감이 반영됐던 시기의 12개월 선행 PER(주가수익비율) 상단인 30배를 적용했다"라고 설명했다.
이수페타시스는 인쇄회로기판(PCB)을 제조한다. 다층 인쇄회로기판을 주력으로 생산하며 글로벌 데이터센터와 네트워크 장비, 인공지능 관련 고성능 반도체 등에 적용되는 고부가 기판 사업을 확대하고 있다.
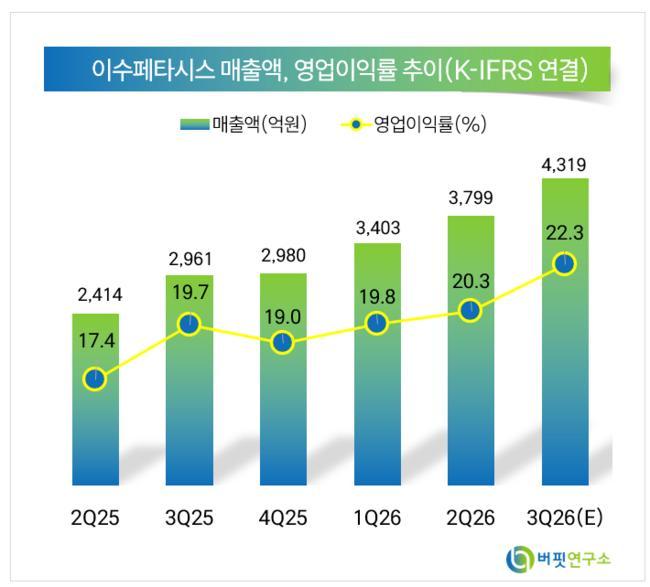 이수페타시스 매출액 및 영업이익률 추이. [이미지=버핏연구소]
<저작권자 ©I.H.S 버핏연구소(buffettlab.co.kr) 무단전재 및 재배포 금지>