Update2026.10.23 금

[버핏연구소=김지원 기자] 대신증권은 이노션(214320)에 대해 본사와 유럽의 계열 광고 물량, 디지털 사업 확장을 바탕으로 성장세를 이어갈 것으로 전망했다. 북미 지역은 일시적인 비계열 광고주 이탈로 성장세가 둔화할 것으로 예상되지만, 생성형 엔진 최적화(GEO) 관련 신규 매출과 40% 이상의 배당성향을 유지하는 주주환원 정책에 주목했다. 투자의견 '매수(BUY)'와 6개월 목표주가 2만7000원을 유지했다. 이노션의 지난 10월 21일 종가는 1만7890원이다.
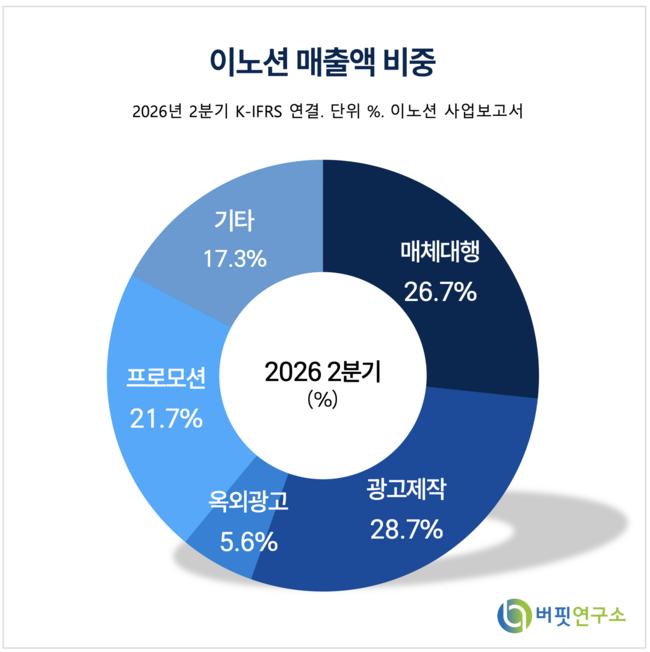 이노션 매출액 비중. [이미지=버핏연구소]
김회재 대신증권 연구원은 "이노션의 3분기 매출총이익(GP)은 2610억원으로 전년 동기 대비 5% 증가하고, 영업이익은 475억원으로 8% 감소할 것"이라며 "본사와 유럽은 계열 전통 물량과 디지털 물량으로 성장하지만 북미는 잠시 주춤할 전망"이라고 분석했다. 이어 "GEO 관련 매출 발생은 의미 있는 변화이며, 성향 40% 이상의 고배당 정책도 유지될 것"이라고 전망했다.
3분기 본사 GP는 573억원으로 전년 동기 대비 4% 증가할 것으로 예상된다. 유럽 GP는 2조원으로 전년 동기 대비 5% 증가할 전망이다. 주요 광고주의 월드컵 마케팅과 신차 마케팅, 유럽 디지털 실적 개선 등이 이익 개선세를 이끌 것으로 분석됐다. 다만 전년 동기 유럽의 대형 광고주 관련 실적이 반영됐던 기저효과로 인해 3분기 영업이익은 감소할 것으로 예상된다.
본사는 지난 5년간 연평균 13% 성장하며 이노션의 성장을 이끌어 왔다. 아반떼와 투싼의 풀 모델 체인지 등 계열 수요가 견조한 가운데, 다양한 비계열 광고주를 대상으로 한 경쟁 프레젠테이션(PT) 수주도 비계열 실적 증가에 기여하고 있다.
유럽은 지난 5년간 연평균 12% 성장했다. 2025년에는 14% 성장했으며, 올해도 1분기 24%, 2분기 42% 증가하는 등 주요 지역 가운데 높은 성장세를 보였다. 3분기에도 웹과 고객관계관리(CRM) 등 디지털 서비스 영역을 확장하며 성장을 이어갈 것으로 전망된다.
반면 GP 비중이 54%로 가장 큰 북미는 일시적인 비계열 광고주 이탈로 성장세가 둔화할 것으로 예상된다. 북미는 지난 5년간 연평균 11% 성장했으나, 올해는 1분기 4%, 2분기 10% 증가한 데 이어 3분기에는 2% 증가에 그칠 전망이다. 대신증권은 2026년 북미 GP 성장률을 3%로 추정했다.
디지털 사업에서는 GEO 관련 매출 발생이 새로운 성장 기회로 꼽혔다. GEO는 생성형 엔진 최적화 전략으로, 인공지능(AI)과 대화형 브랜드의 노출도를 높이기 위해 사이트 콘텐츠를 체계적으로 관리하는 방식이다. 대신증권은 관련 계열 실적이 발생하기 시작했으며, 레퍼런스가 쌓이면 비계열 광고주까지 서비스가 확대될 수 있다고 분석했다.
주주환원 정책도 투자 매력으로 제시됐다. 이노션은 2018년부터 배당성향 40% 이상을 유지해 왔으며, 2024년부터는 사실상 최소 전년도 수준의 주당배당금(DPS)을 유지하고 있다. 대신증권은 2026년 DPS를 1175원, 배당성향을 44%, 배당수익률을 6.6%로 예상했다.
이노션이 보유한 현금은 8700억원 수준으로, 대신증권은 이를 인수·합병(M&A)과 배당의 재원으로 활용할 수 있다고 판단했다. 현금 대비 시가총액은 0.8배, 주가수익비율(PER)은 6.7배로 모두 역사적 저평가 수준이라는 분석이다.
대신증권은 이노션의 투자의견 '매수'와 6개월 목표주가 2만7000원을 유지했다. 향후 본사와 유럽의 계열 물량 성장, 디지털 사업 확장, GEO 관련 신규 매출 발생 여부와 안정적인 배당 정책이 기업가치에 영향을 미칠 전망이다.
이노션은 현대자동차그룹 계열 광고회사로, 광고 기획과 제작, 디지털 마케팅, 글로벌 브랜드 커뮤니케이션 등 종합 광고 서비스를 제공하고 있다.
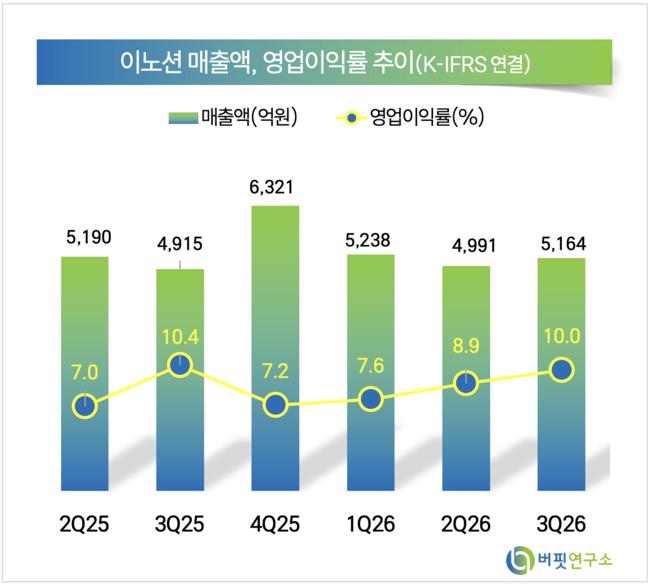 이노션 매출액 및 영업이익률 추이. [이미지=버핏연구소]
<저작권자 ©I.H.S 버핏연구소(buffettlab.co.kr) 무단전재 및 재배포 금지>