Update2026.11.23 월

[버핏연구소=김지원 기자] LS증권은 이마트(139480)가 할인점과 트레이더스를 중심으로 본업 경쟁력을 회복하고 있다고 분석했다. 다만 스타벅스와 신세계건설 등 주요 자회사의 실적 부진을 반영해 목표주가를 기존 11만5000원에서 8만6000원으로 하향했다. 투자의견 '매수'는 유지했다. 이마트의 전일 종가는 6만5100원이다.
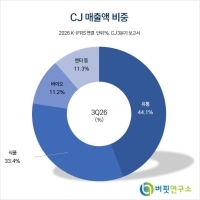
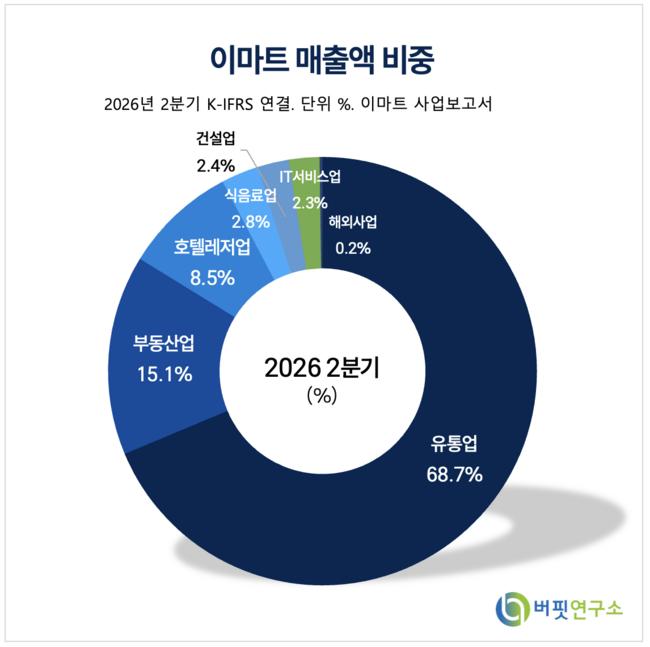 이마트 매출액 비중. [이미지=버핏연구소]
LS증권 오린아 연구원은 "3분기 연결 영업이익 감소는 스타벅스와 신세계건설 등 주요 자회사 부진에 기인했다"라고 분석했다. 반면 이마트 별도 실적은 큰 폭으로 개선됐다. 할인점과 트레이더스의 기존점 성장률이 각각 10.6%, 13.3%를 기록했고, 객수도 각각 5.3%, 8.0% 증가했다.
이마트의 3분기 연결 순매출액은 7조4919억원으로 전년 동기 대비 1.2% 증가했다. 영업이익은 461억원으로 69.6% 감소하며 시장 기대치를 밑돌았다. 별도 기준 총매출액은 5조1040억원으로 전년 동기 대비 11.1% 늘었고, 영업이익은 1660억원으로 46.3% 증가했다.
본업의 수익성 개선은 통합 매입 효과와 매출 증가에 따른 비용 효율화가 이끌었다. 할인점의 3분기 영업이익은 908억원으로 전년 동기 대비 65.7% 증가했다. 트레이더스 영업이익은 552억원으로 39.7% 늘었다. 기존점 매출 성장과 객수 증가가 이어진 가운데 판관비율이 하락하면서 수익성이 개선됐다.
반면 주요 자회사 실적은 연결 이익의 부담으로 작용했다. 스타벅스코리아는 3분기 매출액이 전년 동기 대비 16.2% 감소했고, 영업손실 453억원을 기록했다. 5월 마케팅 이슈 이후 써머 프리퀀시 행사 공백과 쿠폰 지급 비용 등이 반영된 영향이다. 신세계건설도 일부 사업장의 할인 분양 과정에서 손상 관련 비용을 인식하며 영업손실이 989억원으로 확대됐다.
SSG닷컴은 적자 폭을 줄이며 긍정적인 흐름을 보였다. 3분기 영업손실은 220억원으로 전년 동기 422억원에서 축소됐다. 오 연구원은 "자회사별 실적 흐름은 차별화되고 있으며, 스타벅스 정상화 여부가 연결 실적 개선의 핵심 변수"라고 설명했다.
4분기에는 본업의 양호한 실적 흐름이 이어질 것으로 전망했다. 경쟁사의 회복이 지연되는 가운데 연말 대형 행사 효과가 더해지면서 별도 부문의 이익 개선세가 지속될 것이라는 분석이다. 특히 스타벅스의 기존점 성장률은 7월 마이너스 24%, 8월 마이너스 19%, 9월 마이너스 13%로 역신장 폭이 점차 줄어들었다. 향후 윈터 프리퀀시 성과가 스타벅스 실적 회복 속도를 좌우할 것으로 내다봤다.
LS증권은 이마트의 올해 연결 매출액을 29조1254억원, 영업이익을 2169억원으로 추정했다. 매출액은 전년 대비 0.5% 증가하지만 영업이익은 32.9% 감소할 것으로 예상했다. 내년에는 매출액 31조3171억원, 영업이익 5696억원을 전망했다. 영업이익은 올해 추정치보다 163% 증가한 규모다.
오 연구원은 "자회사 실적 부진이 연결 이익 개선을 제약하고 있지만, 할인점과 트레이더스를 중심으로 한 본업의 경쟁력 강화는 긍정적"이라고 평가했다. 목표주가 하향은 연결 자회사 실적 추정치를 낮춘 데 따른 것이다. 다만 본업의 실적 개선이 나타나고 있고 실적이 최악의 국면을 지나고 있다는 판단에 따라 투자의견 '매수'를 유지했다.
이마트는 할인점과 창고형 할인점 트레이더스, 전문점, 에브리데이 등 유통 사업을 운영하고 있다.
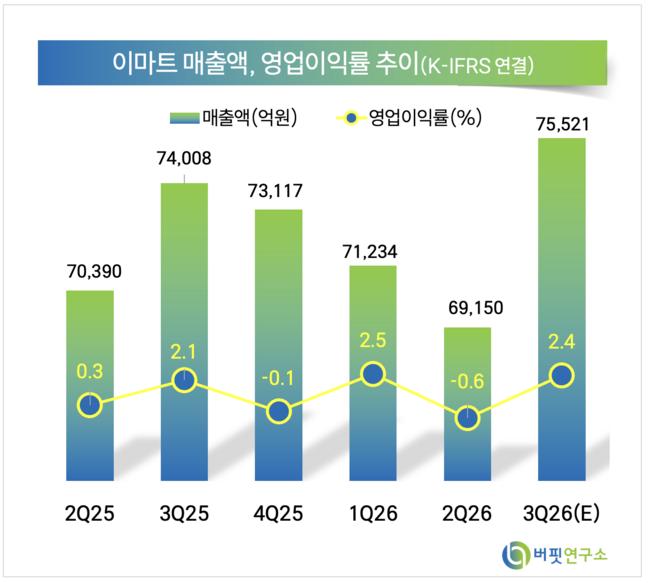 이마트 매출액 및 영업이익률 추이. [이미지=버핏연구소]
<저작권자 ©I.H.S 버핏연구소(buffettlab.co.kr) 무단전재 및 재배포 금지>