Update2026.11.23 월

대신증권은 삼성전기(009150)에 대해 FC BGA와 MLCC를 동시에 공급하는 유일한 업체로 빅테크의 러브콜이 확대되고 있으며 MLCC 가격 인상 추진으로 오는 4분기와 내년 영업이익의 추가 상향이 예상된다며 투자의견 '매수'와 목표주가 280만원을 유지했다. 삼성전기의 전일 종가는 92만3000원이다.
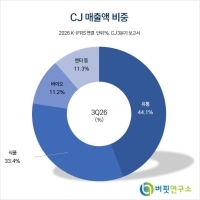
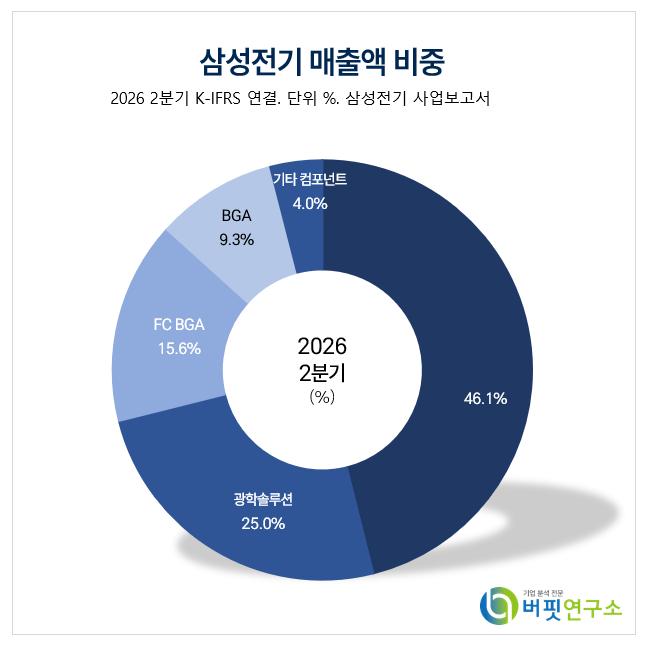 삼성전기 매출액 비중.[이미지=버핏연구소]
박강호 대신증권 연구원은 "삼성전기의 주가는 지난 1달 동안 45% 하락했으나 영업이익은 올해 148%, 내년 112% 증가할 것으로 추정되는 등 이번 3분기 실적 호조를 기점으로 상향되고 있고 컨센서스도 지속적으로 상향 중"이라며 "현재 밸류에이션은 글로벌 AI 인프라 투자 위축 가능성을 반영하더라도 과거 대비 저평가 영역"이라고 밝혔다.
이어 "이미 FC BGA에서 높은 가동률과 이익을 창출한 가운데 MLCC에서 가격 인상 추진으로 오는 4분기와 내년 영업이익의 추가 상향에 초점을 맞춘 비중확대가 필요한 시점"이라며 "현 시점에서는 이익의 추가 상향과 반등 시점에서 우상향의 방향 유지가 우선적으로 중요하다"고 설명했다.
삼성전기의 이번 3분기 매출액은 3조7630억원, 영업이익은 6910억원으로 전년동기대비 각각 30.3%, 165.8% 증가했다. 영업이익률은 18.4%로 집계됐다. FC BGA 매출액은 5870억원으로 전년동기대비 96.7% 늘었고 MLCC 매출액은 1조7340억원으로 37.8% 증가했다.
FC BGA는 내년에도 가격 상승이 이어질 전망이다. 그는 “FC BGA 중심의 기판 업황 호조는 내년과 오는 2028년에 확대될 것으로 예상된다”며 "성장 사이클이 수량 증가를 포함해 가격 상승이 상대적으로 높아지면서 믹스 효과가 극대화된 구간에 들어섰고 FC BGA 업체의 생산능력 증가가 AI 반도체 중심의 기판 대면적화, 적층 확대 추세에 못 미칠 것"이라고 분석했다.
이어 "내년 신규 생산능력 증가는 제한적인 가운데 높은 가동률 상황에서 고부가 믹스 효과의 극대화에 주력하면 삼성전기를 포함한 반도체 기판 업체는 최고 실적을 기록할 전망"이라고 덧붙였다.
MLCC는 가격 상승이 IT·전장용으로 확산될 것으로 봤다. 박 연구원은 “AI 서버와 데이터센터향 비중이 증가하고 IT 및 전장용에서 공급부족이 심화되는 가운데 초소형, 고용량, 고신뢰성 등 고부가 제품 생산에 주력하면서 범용, 저수익 제품의 생산 축소가 동시에 진행되고 있다”며 "매출 비중이 높은 IT와 전장용에서 가격 인상은 불가피하고 상승 폭도 확대될 것"이라고 진단했다.
이어 "삼성전기의 내년 생산 예정인 MLCC 수주액은 3조2700억원으로 올해 MLCC 매출 추정치 6조5300억원의 50.3%를 추가로 확보했다"며 "내년 MLCC 매출은 9조3000억원으로 전년대비 43% 증가할 것"이라고 전망했다.
고객 입장에서도 삼성전기의 위상은 높아질 것이라는 평가다. 그는 "미국의 빅테크와 메모리, 스마트폰, PC 업체 입장에서 초소형, 고용량, 고집적, 고신뢰성을 갖춘 FC BGA와 MLCC를 동시에 안정적으로 공급받을 수 있는 업체로 삼성전기가 인식되고 있다"며 "지속적인 이익 상향과 함께 밸류에이션 재평가가 필요하다"고 평가했다.
대신증권은 삼성전기의 올해 매출액과 영업이익을 각각 14조3580억원, 2조2680억원으로 추정했다. 매출액은 전년대비 26.9%, 영업이익은 148% 증가하는 수준이다. 오는 4분기 매출액과 영업이익은 각각 3조9280억원, 8560억원으로 예상했다. 내년 매출액과 영업이익은 각각 19조1350억원, 4조8180억원으로 내다봤다.
삼성전기는 패키지솔루션, 컴포넌트, 광학통신솔루션 사업을 영위하는 전자부품 기업이다. 이번 3분기 매출은 컴포넌트 1조8830억원, 광학통신솔루션 9410억원, 패키지솔루션 9390억원으로 구성됐다. 주요주주는 삼성전자 외 5인으로 지분 23.78%를 보유하고 있으며 국민연금공단이 9.95%를 갖고 있다. 외국인 지분율은 35.33%다. 시가총액은 69조8930억원, 52주 최고가와 최저가는 각각 227만원과 20만4000원이다.
 삼성전기 매출액 및 영업이익률 추이.[이미지=버핏연구소]
<저작권자 ©I.H.S 버핏연구소(buffettlab.co.kr) 무단전재 및 재배포 금지>