Update2026.11.23 월

[버핏연구소=김지원 기자] 메리츠증권은 네이버(035420)가 광고·커머스 등 기존 사업의 투자 비용 증가로 수익성 하락 압력을 받고 있다고 분석했다. 네오클라우드 사업의 성장 가능성은 인정하면서도 기존 사업의 이익 훼손이 신사업 성과보다 먼저 나타날 수 있다고 판단했다. 투자의견 '매수'를 유지했지만 적정주가는 기존 33만원에서 27만원으로 하향했다. 네이버의 전일 종가는 18만1800원이다.
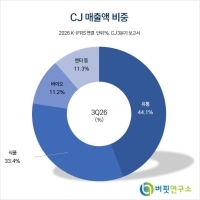
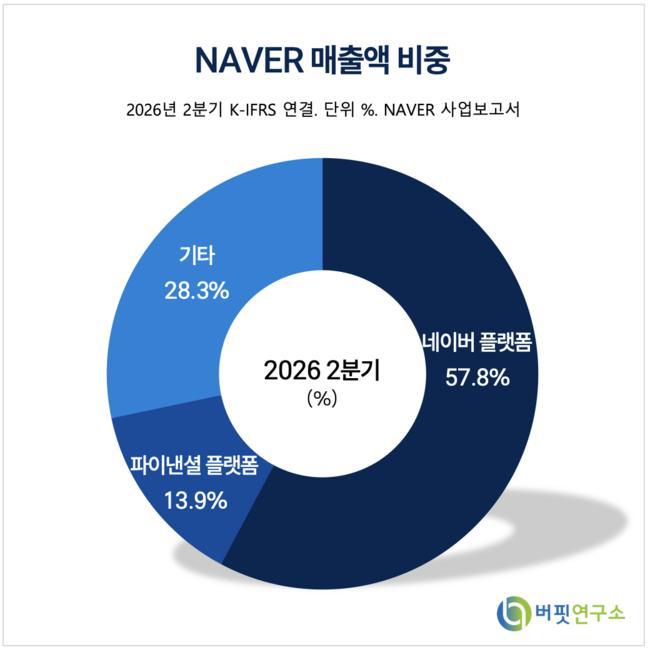 NAVER 매출액 비중. [이미지=버핏연구소]
메리츠증권 이효진 연구원은 "기존 사업을 영위하기 위한 투자비용은 매출 성장률이 확대되지 않은 채 이익 하락으로만 나타나고 있다"라고 분석했다. 이어 "매출 성장을 강화하는 데 실패한 투자는 투자자들에게 정당한 필요성을 인정받기 어렵다"라고 지적했다. 광고와 커머스 등 핵심 사업의 인프라 투자 및 마케팅 비용이 예상보다 크게 집행되면서 수익성 부담이 커졌다는 설명이다.
네이버의 3분기 연결 매출액은 3조4724억원으로 전년 동기 대비 10.7% 증가했다. 반면 영업이익은 4513억원으로 20.9% 감소했다. 매출액은 시장 컨센서스인 3조5083억원을 1.0% 밑돌았고, 영업이익은 컨센서스 4930억원보다 8.5% 낮았다. 영업이익률은 13.0%로 전년 동기 18.2%에서 5.2%p 하락했다.
사업별로는 플랫폼과 파이낸셜 부문의 수익성 하락이 두드러졌다. 이 연구원은 두 사업부의 마진이 각각 전년 대비 3분의 2 수준과 절반 이하로 하락했다고 분석했다. 기존 사업의 인프라와 마케팅 투자가 매출 성장으로 충분히 이어지지 못하면서 이익 감소로 연결되고 있다는 판단이다.
비용 부담은 내년에도 이어질 전망이다. 메리츠증권은 2026년 단말기 투자가 일시에 반영되면서 관련 비용이 정점을 통과할 것으로 예상했지만, 네이버가 오프라인 통합 단말기 시장에서 2027년 1위 사업자로 올라서겠다는 목표를 제시한 점에 주목했다. 물류 자회사 설립을 통한 추가 투자 계획도 확인되면서 2027년에도 비용 관리가 쉽지 않을 것으로 내다봤다.
광고 사업의 구조적 위험도 제기됐다. 이 연구원은 "메타뮤즈(Meta Muse)가 촉발한 개인 AI 에이전트 도입으로 소비자 탐색 과정에서 수익을 창출하던 검색광고와 디스플레이광고의 위험도가 높아질 것"이라고 전망했다. 이용자의 상품·정보 탐색 방식이 변화하면 기존 플랫폼 광고 사업의 수익 모델에도 영향을 미칠 수 있다는 분석이다.
네오클라우드 사업은 장기 성장 동력으로 평가했다. GPU 확보와 인프라 구축을 위한 자본력이 사업 경쟁력을 좌우하는 가운데 엔비디아(NVIDIA)와의 협업을 통한 GPU 우선 조달권은 여전히 신규 GPU 확보에 유효한 요소로 제시됐다. 다만 GPU 대기 기간이 줄어들면서 과거보다 우선 조달권의 중요성이 낮아졌고, 국내외 사업자들이 데이터센터 시장에 진입하고 있어 경쟁도 심화할 수 있다고 봤다.
이 연구원은 네오클라우드 사업이 네이버의 미래 핵심 이익을 변화시킬 수 있다고 평가하면서도 "투자 확대로 기존 사업 이익 훼손이 신사업 성과 확인보다 확실하게 예상되는 구간"이라고 진단했다. 신사업의 성장성을 투자자에게 설득하기 위해서는 산업 전반에서 통용되는 언어로 사업 전망과 수익 모델을 구체적으로 공유할 필요가 있다는 설명이다.
메리츠증권은 네이버의 올해 연결 매출액과 영업이익을 각각 13조7099억원, 1조9040억원으로 추정했다. 내년 매출액은 15조9418억원, 영업이익은 1조9888억원으로 전망했다. 기존 추정치와 비교하면 내년 영업이익 전망을 23.0% 낮춘 수준이다. 올해와 내년 영업이익률도 각각 13.9%, 12.5%로 예상해 수익성 회복이 제한적일 것으로 내다봤다.
네이버는 네이버 플랫폼, 파이낸셜 플랫폼, 글로벌 도전 부문을 중심으로 사업을 전개하고 있다.
 NAVER 매출액 및 영업이익률 추이. [이미지=버핏연구소]
<저작권자 ©I.H.S 버핏연구소(buffettlab.co.kr) 무단전재 및 재배포 금지>