-
- [버핏 리포트] SK, 에코플랜트 호실적·자사주 소각 세제 혜택에 밸류업 '가속' - SK
- SK증권이 31일 SK(034730)에 대해 "SK에코플랜트 등 주요 자회사의 고성장세와 함께 대규모 자사주 소각, 특별배당 등 주주환원 훈풍이 맞물리며 현저한 저평가 매...
- 2026-08-31
-

- [버핏 리포트] SK, 반도체·AI 자회사 선전에 2Q 영업익 4.8조…로열티 수익 급증 전망 - 유안타
- 유안타증권이 21일 SK(034730)에 대해 "반도체와 인공지능(AI) 중심의 주요 자회사 실적 호조로 2분기 연결 영업이익이 큰 폭으로 개선되었으며, 향후 브랜드 로열...
- 2026-08-21
-
- [버핏 리포트] SK, 올해 SK에코플랜트 주목...지주사 지배력 강화 긍정적 - SK
- SK증권이 27일 SK(034730)에 대해 "핵심 자회사인 SK에코플랜트의 현저한 실적 개선과 지주사의 지배력 강화가 매우 긍정적"이라며 투자의견 '매수'를 유지하...
- 2026-05-27
-

- [버핏 리포트] SK, 자산 매각·포트폴리오 통합...자산 재조정 지속 - NH
- NH투자증권이 19일 SK(034730)에 대해 "자산 매각과 포트폴리오 통합 등으로 그룹 재무구조를 개선하고 경영 효율성을 높였다"며 투자의견 '매수'를 유지하고 목표...
- 2026-03-20
-
- [버핏 리포트] SK, 자사주 20.1% 소각 효과 주목..."지분가치 상승 반영 목표가 40만원" - 하나
- 하나증권은 SK(034730)에 대해 자회사 지분가치 상승과 자사주 소각에 따른 주당가치 제고 효과를 반영해 투자의견 매수를 유지하고 목표주가를 40만원으로 상향...
- 2026-03-20
-
- [버핏 리포트] SK, 시총 20% 자사주 전량 소각...적극적 주주환원 정책 지속 전망 - DS
- DS투자증권이 11일 SK(034730)에 대해 "시가 총액의 약 20% 규모의 자사주 소각을 결정했고 자회사들의 가치 증가와 적극적인 주주환원 정책을 지속할 수 있을 것"...
- 2026-03-11
-
- [버핏 리포트] SK, 자산가치 재평가 국면…자사주 소각·자산 매각으로 ‘할인 축소’ 기대 – NH
- NH투자증권은 3일 SK(034730)에 대해 자산가치 대비 저평가 국면이 이어지고 있다며 투자의견 ‘매수’를 유지하고 목표주가를 기존 33만원에서 40만5000원으...
- 2026-02-03
-
- [버핏 리포트]SK, 2025 연결 영업이익 전년比↓… 2026 스퀘어·이노베이션·텔레콤 덕에 증가 전망 – 흥국
- 흥국증권은 9일 SK(034730)에 대해 올해 연간 연결 영업이익은 전년비 감소하지만 내년에는 SK스퀘어 실적 호조와 SK이노베이션·SK텔레콤 가세로 증가할 것이라며...
- 2025-12-09
-

- [버핏 리포트] SK, 양당 대선 후보 정책 최대 수혜-iM
- iM증권은 2일 SK(034730)에 대해 대선 후보들의 자본시장 정책과 관련하여 최대 수혜를 볼 것이라며 투자의견 매수와 목표주가 20만원을 유지했다. SK의 전일종가...
- 2025-06-02
-
- [버핏 리포트]SK, 리밸런싱 이후 변화 주목...올해 실적 개선 전망 – KB
- KB증권은 23일 SK(034730)에 대해 지난해부터 계열사 합병 및 조직개편, 자산 매각 등 리밸런싱 진행을 통한 포트폴리오 최적화에 집중하고 있으며 올해 실적 개선...
- 2025-01-23
-

- [버핏 리포트] SK, 지주사 첫 기업가치 제고 계획 공시…ROE 10% 이상 개선 목표-유안타
- 유안타증권이 19일 SK(034730)에 대해 장기적으로 자기자본이익률(ROE)을 10% 이상으로 개선하고 주주환원 규모를 확대해 주가순자산비율(PBR)을 제고시키는 것을 ...
- 2024-11-19
-

- [버핏 리포트] SK, 지배구조 개편으로 밸류에이션 매력↑-SK
- SK증권이 16일 SK(034730)에 대해 현 주가는 순자산가치(NAV) 대비 할인율이 72.0%까지 확대돼 밸류에이션 매력이 높고, 추진 중인 지배구조 개편안 완성 후 자회사 ...
- 2024-08-16
-

- [버핏 리포트] SK, 잇따른 계열사 합병으로 주가 긍정 모멘텀↑ -SK
- SK증권이 18일 SK(034730)에 대해 SK의 계열사들의 잇따른 합병 소식은 SK 주가에도 긍정적 영향을 준다며 투자의견 ‘매수’와 목표주가 24만원을 유지했다. ...
- 2024-07-18
-
- [버핏 리포트] SK, 주주환원정책 변화에 집중 -하나
- [버핏연구소=황기수 기자] 하나증권이 21일 SK(034730)에 대해 적극적인 주주환원정책 변화가 기대된다며 투자의견은 '매수', 목표주가는 24만원을 유지했다...
- 2024-03-21
- 최신뉴스더보기
-
-
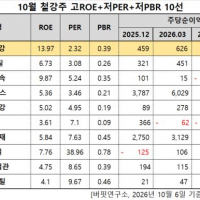
- DSR제강, 철강주 고ROE+저PER+저PBR 1위
- DSR제강(대표이사 홍하종 홍석빈. 069730)이 10월 철강주 고ROE+저PER+저PBR 1위를 기록했다.버핏연구소 조사 결과 DSR제강이 10월 철강주 고ROE+저PER+저PBR 1위를 차지했으며, KG스틸(016380), 대양금속(009190), CS홀딩스(000590)가 뒤를 이었다.DSR제강은 지난해 매출액 641억원, 영업이익 77억원으로 전년대비 매출액은 4.1% 증가, 영업이익은 동일했다(K-IFRS 연..
-
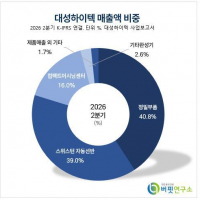
- [버핏 리포트] 대성하이텍, 올해 흑자전환 찍고 내년 성장 가속...방산·로봇·AI '3박자' - 키움
- 키움증권은 대성하이텍(129920)에 대해 방산 부품 수주 증가와 로봇·AI 데이터센터 관련 신규 사업 확대를 바탕으로 오는 2027년부터 본격적인 성장이 기대된다고 전망했다. 투자의견과 목표주가는 제시하지 않았다. 대성하이텍의 지난 2일 종가는 7070원이다.오현진 키움증권 연구원은 "대성하이텍은 정밀가공 전문 업체로 정밀부품과 스..
-
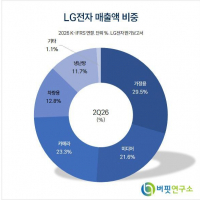
- [버핏 리포트] LG전자, '냉각 솔루션 '로보틱스' 중심 성장축 기대...밸류에이션 상승 여력 ↑ - 메리츠
- 메리츠증권은 LG전자(066570)에 대해 AI DC 냉각 솔루션과 로보틱스 사업의 성장 가시성이 높아지고 있다며 투자의견 ‘매수’를 유지했다. 적정주가는 기존 22만원에서 25만원으로 상향했다. LG전자의 전일 종가는 21만6000원이다.양승수 메리츠증권 연구원은 “올해 LG전자 주가는 AI DC향 냉각 솔루션과 로보틱스를 중심으로 한 두 가지 .
-
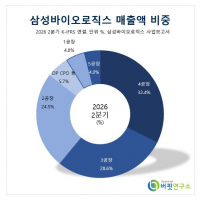
- [버핏 리포트] 삼성바이오로직스, 환율에도 3분기 호실적 전망...'5공장' 가속, 목표가는 하향 - 하나
- 하나증권은 삼성바이오로직스(207940)에 대해 환율 하락과 파업 손실에도 5공장 가동 속도가 빨라 이번 3분기 실적이 컨센서스를 웃돌 것이라며 투자의견 '매수'를 유지하고 목표주가를 기존 203만원에서 195만원으로 하향 조정했다. 삼성바이오로직스의 전일 종가는 135만4000원이다.김선아 하나증권 연구원은 "삼성바이오로직스의 이번 ...
-
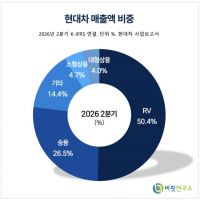
- [버핏 리포트] 현대차, 3분기 생산 차질로 실적 저점…'4분기 생산 정상화·신차 효과' 기대 - NH
- NH투자증권은 현대차(005380)에 대해 3분기 생산 차질과 원가 부담으로 실적이 시장 기대치를 하회할 것으로 전망했다. 다만 4분기 생산 정상화와 신차 효과에 따른 실적 반등이 기대된다며 투자의견 '매수(Buy)'를 유지했다. 목표주가는 기존 62만원에서 54만원으로 12.9% 하향했다. 현대차의 지난 10월 2일 종가는 34만6500원이다.NH투자증권은 ...
-
- [원자재] 브라질, 시그마 리튬 광산 일부 채굴 중단 명령… '위험 임박' 판단
- 브라질 광업청(ANM)이 시그마 리튬(Sigma Lithium)의 그로타 두 시릴루(Grota do Cirilo) 리튬 광산 일부 구역에 채굴 중단을 명령했다. 채굴장 사면에서 파열 구간이 확인되면서 안전상 위험이 임박했다고 판단한 것이다. 이 광산은 앞서 환경허가 정지 등으로 운영 차질을 겪고 있어 생산 감소 우려가 커지고 있다.문제가 된 곳은 북부 채굴장의 동쪽 ...
-
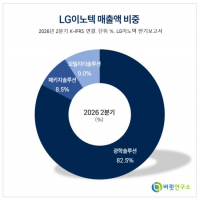
- [버핏 리포트] LG이노텍, 3Q 환율 직격탄에 주춤…기판 모멘텀 및 밸류에이션 매력 부각 - 키움
- 키움증권이 6일 LG이노텍(011070)에 대해 "3분기 실적은 환율 급락 여파로 컨센서스를 하회할 전망이나 이미 주가에 선반영됐으며, 4분기 이익 정상화와 FC-BGA(ABF기판) 등 기판 사업부의 성장 모멘텀에 주목해야 한다"며 투자의견 '매수(BUY)'와 목표주가 110만원을 유지했다. LG이노텍의 지난 종가는 57만4000원이다.권민규 키움증권 애널리스..
- 많이 본 뉴스더보기
-
-
[버핏 리포트] LS, 전력 인프라 수요로 '실적 개선' 이어질 전망...송전 포트폴리오 확대 전략 유효 - SK
SK증권은 LS(006260)에 대해 전력 인프라 수요 확대에 따른 주요 자회사 실적 개선세가 하반기에도 이어질 것으로 전망하며 투자의견 ‘매수’를 유지했다. 다만 LS ELECTRIC 주가 하락분을 반영해 목표주가는 기존 63만원에서 54만원으로 하향했다. LS의 전일 종가는 32만1500원이다.최관순 SK증권 연구원은 “하반기 LS의 실적 개선세가 지속...
-
[버핏 리포트] 삼성전자, HBM 점유율 40% 정조준...'HBM4' '파운드리 흑전' 가시화 - KB
KB증권은 삼성전자(005930)에 대해 HBM4 본격 양산에 따른 고부가 메모리 비중 확대와 선단 파운드리 공정의 수율 안정화로 실적과 시장 지배력이 동시에 레벨업될 것이라고 분석했다. 삼성전자의 전일 종가는 7만4000원이다.김동원 KB증권 연구원은 "지난 2분기 HBM(고대역폭메모리, 메모리 반도체의 일종) 시장 점유율 33%를 기록한 삼성전자는 오.
-
[버핏 리포트] 기아, 목표가 상승 유지...업종 내 우위에 있는 안정감 - 대신
대신증권은 기아(000270)에 대해 투자의견 '매수'와 목표주가 25만5000원을 유지했다. 기아의 지난 종가는 12만7000원이다.김귀연 대신증권 연구원은 "판매·실적·밸류에이션·배당을 감안할 때 업종 내 하방 부담이 제한적인 방어주"라며 "2026년 총주주환원율(TSR) 35%+ 가이던스 및 배당 중심의 주주환원 기조가 지속되고 있다"...
-
[원자재] BHP 호주 철광석 광산 파업 기로, 연 8000만톤 흔들린다
메이저 철광석 생산업체 BHP의 호주 주요 광산에서 파업 가능성이 커지고 있다. 수개월간 이어진 노사협상이 합의에 이르지 못하면서 노조가 쟁의행위 투표에 나서기로 했기 때문이다. 해당 광산은 연간 8000만톤 규모의 철광석을 생산하는 곳이어서 공급 차질 우려가 제기된다.서호주 필바라(Pilbara) 지역의 마이닝 에어리어 C(Mining Area C)와 사...
-
[장마감] 코스피 1.76%↓(6909.91), 코스닥 1.95%↓(820.64)
11일 코스피는 전일비 124.01포인트(1.76%) 하락한 6909.91pt로 마감했다. 이날 개인은 2조4177억원 순매수했고, 외국인과 기관은 각각 2조4360억원, 1조6476억원 순매도했다.코스닥은 전일비 16.28포인트(1.95%) 하락한 820.64pt로 마쳤다. 이날 개인은 5693억원 순매수했고, 외국인과 기관은 각각 3573억원, 2266억원 순매도했다.임정은 KB증권 연구원은 KB리서치...




