-
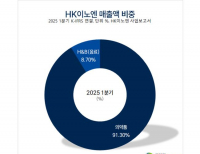
- [버핏 리포트]HK이노엔, 미국 시장 불확실성 해소로 케이캡 가치 ↑ – 삼성
- 삼성증권이 9일 HK이노엔(195940)에 대해 경쟁사인 팬텀 파마슈티컬스의 제품 독점권 만료 우려가 해소되며 HK이노엔의 케이캡도 미국 진출 가능성이 높아졌다며...
- 2025-06-09
-
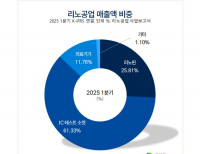
- [버핏 리포트] 리노공업, 고성능 AP 탑재 스마트폰 라인업 확대 수혜주...양산 테스트 소켓 점유율↑ – 한국
- 한국투자증권은 5일 리노공업(058470)에 대해 스마트폰 업황 부진에도 양산용 테스트 소켓 점유율이 확대해 매출이 증가할 것이라며, 투자의견 ‘매수’...
- 2025-06-05
-
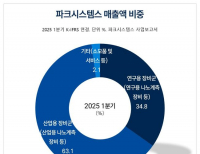
- [버핏 리포트] 파크시스템스, 1Q 역대급 수주잔고 기록...신규 장비 성과 본격화 -키움
- 키움증권이 4일 파크시스템스(140860)에 대해 고정비 증가세 둔화로 향후 외형 성장에 따른 추가적인 수익성 증가가 기대된다며 투자의견은 매수, 목표주가는 32...
- 2025-06-04
-
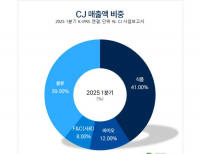
- [버핏 리포트] CJ, 올리브영·푸드빌 중장기 방향성 견고...하반기 조지아주 공장 완공 예정 – 키움
- 키움증권은 4일 CJ(001040)에 대해 인바운드(외국인의 국내 여행) 증가와 미국 베이커리 점포 확대로 올리브영과 푸드빌의 구조적 성장이 지속되고 내수 소비심...
- 2025-06-04
-
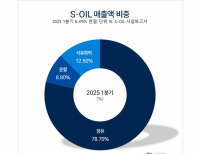
- [버핏 리포트]S-OIL, GTG 투자로 자가발전 비율 40% 돌파 전망...하반기 실적 반등 기대 – IBK
- IBK증권은 2일 S-OIL(010950)에 대해 올해 하반기에 정제마진이 개선이 예상돼 상반기를 저점으로 실적 반등이 있을 것이라며, 투자의견 ‘매수’와 목표주...
- 2025-06-02
-
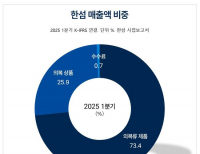
- [버핏 리포트] 한섬, 하반기 소비심리 개선 및 업황 회복 기대↑...업종 밸류에이션 높아질 것 -하나
- 하나증권이 2일 한섬(020000)에 대해 영업환경이 녹록지 않지만, 소비심리 개선과 백화점 업황 회복으로 의류 업종 밸류에이션이 높아지고 있다며 투자의견 매...
- 2025-06-02
-
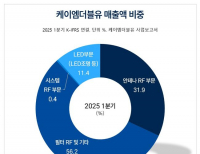
- [버핏 리포트] 케이엠더블유, 트럼프 광대역 주파수 할당 촉구 주목...4Q 빅사이클 진입 기대 ↑ -하나
- 하나증권이 케이엠더블유(032500)에 대해 양호한 미국 수출 흐름, 본사 영업비용 감소, 미국에서의 대규모 주파수 경매로 인한 수혜 등 분기 실적이 저점을 통과...
- 2025-05-30
-
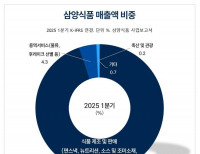
- [버핏 리포트] 삼양식품, 뚜렷한 해외 사업 성장세 지속...하반기 최대 실적 경신 전망 -한국투자
- 한국투자증권이 29일 삼양식품(003230)에 대해 미국 라면 시장 내 점유율이 지난해 9.5%에서 올해 13.3%로 증가할 전망이고, 불닦볶음면 수출은 더욱 가속화될 전망...
- 2025-05-29
-
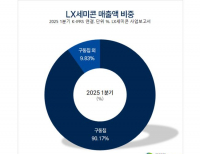
- [버핏 리포트] LX세미콘, OLED 제품 중심 사업구조 전환...올해 영업이익률 개선 전망 – IBK
- IBK증권은 29일 LX세미콘(108320)에 대해 올해 IT 소비 둔화 지속으로 매출액은 감소하지만 일회성 비용 감소 및 OLED 비중 확대로 영업이익률은 개선될 것이라며, ...
- 2025-05-29
-
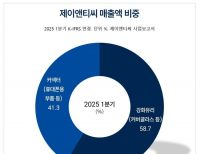
- [버핏 리포트]제이앤티씨, 하반기 자동차향 강화유리 매출↑...신사업 매출 가시화 기대↑- 유진
- 유진투자증권이 28일 제이앤티씨(204270)에 대해 하반기부터 기존 강화유리 사업의 자동차향 매출 증가 및 유리기판 및 HDD 사업 등의 신사업 매출 가시화로 인한...
- 2025-05-28
-
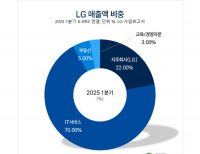
- [버핏 리포트]LG, 목표주가 8만6000원 제시…자회사 실적 개선이 견인 – 유안타
- 유안타증권은 28일 LG(003550)에 대해 자회사인 LG CNS, LG유플러스, LG전자 실적 개선으로 지분법 손익이 증가했다며, 투자의견 ‘매수’와 목표주가 8만6000원을 제...
- 2025-05-28
-
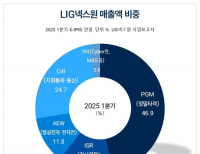
- [버핏 리포트] LIG넥스원, 예상을 뛰어넘는 성장 속도...글로벌 수출 수익성 기대 ↑ -DB
- DB증권이 27일 LIG넥스원(079550)에 대해 최근 국내사업 수익성 증가와 수출 확대 및 글로벌 추가 수출 등 향후 예상되는 긍정적인 전망에 실적 추정치를 상향한다...
- 2025-05-27
-
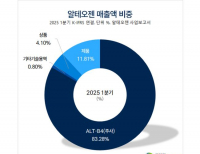
- [버핏 리포트]알테오젠, 목표주가 73만원 유지…키트루다SC 출시 우려 완화–신한
- 신한투자증권이 27일 알테오젠(196170)에 대해 피하주사(SC, 자가투여 가능한 주사) 제형이 약가 인하 목록에 포함될 가능성이 낮아 우려는 과도하며, 미국 특허...
- 2025-05-27
-
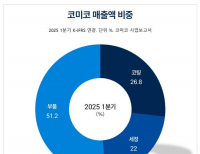
- [버핏 리포트] 코미코, 2Q 성장 지속 전망...꾸준한 세정·코팅 본업 성장세 '주목' -한화
- 한화투자증권이 26일 코미코(183300)에 대해 자회사 상장 우려 해소 이후 지난해 하락분을 다소 만회했으나 여전히 올해 이익 성장이 충분히 반영되지 못했다며 ...
- 2025-05-26
-
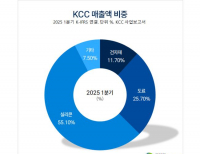
- [버핏 리포트] KCC, 순이익 급증 재평가 받을 시점...재무구조 개선세 지속 – IBK
- IBK투자증권은 26일 KCC(002380)에 대해 삼성물산과 HD한국조선해양 주가가 상승하며 금융수익이 급등할 것이라며, 투자의견 ‘매수’와 목표주가 38만원을 유지했...
- 2025-05-26
-
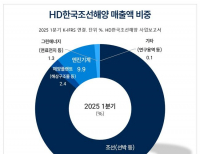
- [버핏 리포트] HD한국조선해양, 자회사 3사 매출 성장세...하반기 친환경·특수선 수주 탄력에 호실적 기대↑-키움
- 키움증권이 HD한국조선해양(009540)에 대해 하반기 자회사인 조선 3사의 고가 선박 매출 비중 확대와 생산성 증가에 따른 이익 개선 모멘텀이 지속될 것으로 판...
- 2025-05-23
-
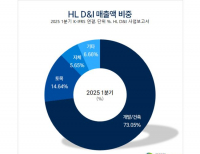
- [버핏 리포트] HL D&I, 자체사업 확대로 실적 반등 기대감↑ – IBK
- IBK투자증권은 23일 HL D&I(014790)에 대해 자체사업 태화강 에피트가 지방 분양 우려를 해소하고 연간 실적 반등에 기여할 것이라며, 투자의견 ‘매수’와 목표주...
- 2025-05-23
-
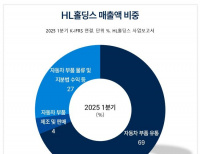
- [버핏 리포트] HL홀딩스, 북미 타이어 모듈 매출 확장...하반기 이익 개선 기대↑ -LS
- LS증권이 22일 HL홀딩스(060980)에 대해 현재 배당 수익률이 5.3% 수준 배당주로서 매력적이며, 자사주 소각으로 인한 배당총액 감소로 DPS 상향 가능성이 존재한다...
- 2025-05-22
-
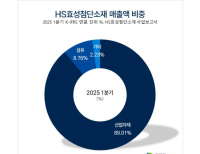
- [버핏 리포트] HS효성첨단소재, 탄소섬유 수출↑...실적·밸류에이션 바텀 아웃 국면 진입– IBK
- IBK투자증권은 22일 HS효성첨단소재(298050)에 대해 전북 전주시 탄소섬유 플랜트의 수출량이 증가세로 전환했다며, 투자의견 ‘매수’와 목표주가 27만원...
- 2025-05-22
-
- [버핏 리포트] 하나머티리얼즈, 수요 감소 및 실적 둔화 우려...매출 성장 위해선 P4 가동 필요 -BNK
- BNK투자증권이 21일 하나머티리얼즈(166090)에 대해 연초 중국 스마트폰 수요 개선에 따라 실적 호전 기대를 바탕으로 과거 평균 밸류에이션(Valuation) 수준까지 상...
- 2025-05-21
- 최신뉴스더보기
-
-

- KNN, 방송과엔터테인먼트주 저PER 1위... 2.48배
- KNN(대표이사 이오상. 058400)이 10월 방송과엔터테인먼트주 저PER 1위를 기록했다.버핏연구소 조사 결과에 따르면 KNN이 10월 방송과엔터테인먼트주 PER 2.48배로 가장 낮았다. 이어 더핑크퐁컴퍼니(403850)(3.88), YG PLUS(037270)(9.39), SM Life Design(063440)(9.67)가 뒤를 이었다.KNN은 2분기 매출액 142억원, 영업이익 10억원으로 전년동기대비 매출액은 11.8% 감소, ...
-

- [원자재] 중국 CMRG, 리오틴토와 철광석 계약 합의… 구매 중단 두 달 만
- 중국 국영 철광석 구매기관인 중국광물자원그룹(CMRG)이 리오틴토와 신규 연간 철광석 공급계약에 합의한 것으로 알려졌다. 지난 8월 제철소들에 리오틴토와의 구매협상을 중단하라고 지시한 지 두 달여 만이다. 다만 구체적인 계약물량과 조건은 공개되지 않았다.갈등의 시작은 지난 8월이었다. CMRG는 일부 중국 제철소에 9월 선적분부터 리.
-

- [버핏 리포트] 삼성E&A, 2027 높은 수주 규모 지속… 두 자릿수 성장 전망 – 교보
- 교보증권 22일 삼성E&A(028050)에 대해 내년에 높은 수주 규모가 지속되며 실적이 두 자릿수 성장할 것이라며, 투자의견 ‘매수’를 유지하고 목표주가를 7만1000원으로 상향했다. 삼성E&A의 전일 종가는 5만5400원이다.이상호 교보증권 애널리스트는 “3분기 연결 매출액 2조9000억원(+45.8%, 이하 전년동기대비), 영업이익 5006억원(+183.6%)을 .
-

- [버핏 리포트] SGC에너지, 본업은 조정·AI 데이터센터는 가속...계획 넘어 실행으로 - 신한
- 신한투자증권이 23일 SGC에너지(005090)에 대해 유리사업 부진으로 3분기 실적이 시장 기대치를 밑돌았지만 AI 데이터센터 사업이 계획을 넘어 실행 단계로 가속하고 있다는 평가를 내리며 투자의견 '매수'와 목표주가 6만6000원을 유지했다. SGC에너지의 전일 종가는 3만7850원이다.한승훈 신한투자증권 애널리스트는 "유리사업에서의 영업...
-

- [버핏 리포트] 파라다이스, 일본 관광객 증가에 카지노 '활짝'...3Q 실적 기대치 상회 - iM
- iM증권은 파라다이스(034230)에 대해 일본인 관광객 증가와 카지노 실적 개선으로 올해 3분기 영업이익이 시장 기대치를 웃돌 것으로 전망했다. 다만 하얏트 호텔 인수에 따른 고정비 증가와 관광진흥개발기금 부담 가능성은 변수로 평가했다. 이에 투자의견 '매수'를 유지하고 목표주가는 기존 1만7000원에서 1만5000원으로 하향했다. 파라...
-
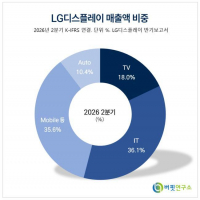
- [버핏 리포트] LG디스플레이, '환율' '판가' 반등 트리거 찾기 힘든 상황...신기술 발표는 긍정적 - 신한
- 신한투자증권은 LG디스플레이(034220)에 대해 환율과 판가 등 단기 반등 요인은 제한적이지만, IT OLED를 겨냥한 신기술 ‘FLiPP’를 통해 중장기 기술 경쟁력을 확보하고 있다고 평가했다. 투자의견 ‘매수’를 유지했지만 실적 추정치와 밸류에이션 하향을 반영해 목표주가는 기존 1만3000원에서 1만1000원으로 낮췄다. LG디스플레이의...
-
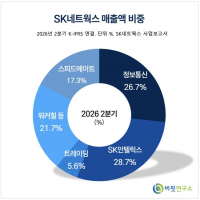
- [버핏 리포트] SK네트웍스, 일회성 비용에 3분기 영업이익 부진…'업스테이지 투자·영업외 가치 상승' 주목 - 신한
- 신한투자증권은 SK네트웍스(001740)에 대해 인공지능(AI) 전환 과정에서 발생한 일회성 비용으로 3분기 영업이익이 시장 기대치를 밑돌 것으로 전망했다. 다만 정보통신 부문의 실적 개선과 업스테이지 투자에 따른 보유 지분 가치 상승 가능성을 반영해 투자의견 '매수'를 유지하고 목표주가 9500원을 유지했다. SK네트웍스의 지난 10월 22..




