Update2026.10.23 금

[버핏연구소=김지원 기자] 신한투자증권은 SK네트웍스(001740)에 대해 인공지능(AI) 전환 과정에서 발생한 일회성 비용으로 3분기 영업이익이 시장 기대치를 밑돌 것으로 전망했다. 다만 정보통신 부문의 실적 개선과 업스테이지 투자에 따른 보유 지분 가치 상승 가능성을 반영해 투자의견 '매수'를 유지하고 목표주가 9500원을 유지했다. SK네트웍스의 지난 10월 22일 종가는 5640원이다.
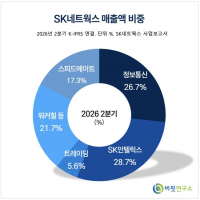
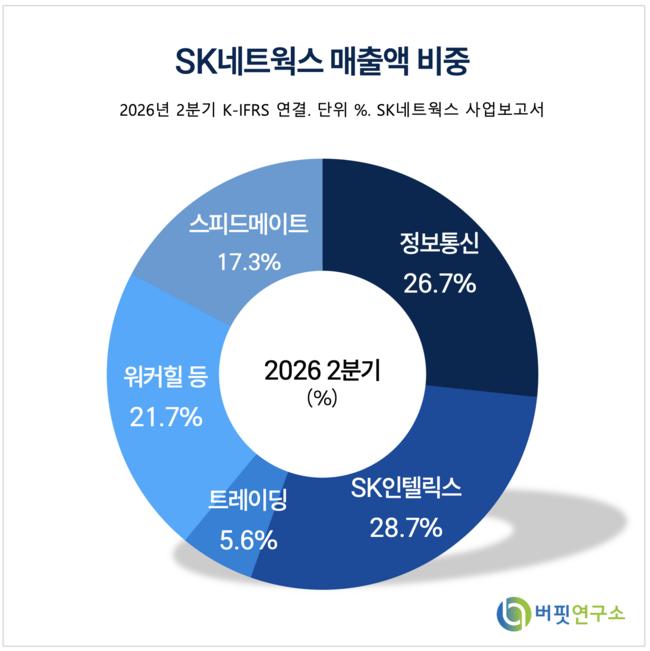 SK네트웍스 매출액 비중. [이미지=버핏연구소]
한승훈 신한투자증권 연구원은 "SK네트웍스의 3분기 연결 영업이익은 122억원으로 전년 동기 대비 45.3% 감소해 시장 기대치인 140억원을 밑돌 것"이라며 "AX 전환 과정에서 발생한 일회성 효율화 비용이 실적 부진의 주요 원인으로 작용할 전망"이라고 분석했다. 이어 "일회성 비용을 제외하면 전년 동기 대비 증익이 예상된다"고 덧붙였다.
SK인텔릭스는 렌털 시장의 경쟁 심화에 따른 마케팅비 증가로 3분기 영업이익이 77억원을 기록할 것으로 전망됐다. 이는 전년 동기 대비 54.0% 감소한 수준으로, 2분기에 이어 실적 감소가 이어질 것으로 예상된다. 다만 신한투자증권은 SK인텔릭스를 제외한 다른 사업부문의 실적은 견조한 흐름을 보일 것으로 내다봤다.
정보통신 부문은 플래그십 스마트폰 출시 효과에 따른 판매량 증가로 영업이익 324억원을 기록할 전망이다. 전년 동기 마케팅비 증가에 따른 기저효과도 이익 증가에 기여할 것으로 분석됐다. 워커힐은 성수기 진입에 따라 영업이익 74억원을 기록하며 전년 동기 대비 26.8% 증가할 것으로 예상된다.
스피드메이트는 영업이익 49억원으로 전년 동기 대비 5.5% 증가할 전망이다. 신한투자증권은 성수기인 4분기에도 성장세가 이어질 것으로 예상했다. 엔코아와 인크로스 역시 견조한 실적 흐름을 이어갈 것으로 전망했다. 이들 사업의 실적 개선은 일회성 비용으로 약화한 영업단의 수익성을 보완할 요인으로 꼽혔다.
신한투자증권은 영업이익 추정치를 하향 조정하면서도 SK네트웍스의 기업가치 상승 가능성에 주목했다.
2026년 영업이익 추정치는 기존 대비 11.6%, 2027년은 4.6% 하향 조정됐다. 반면 업스테이지의 후속 투자 유치에 따른 기업가치 추정치는 기존 1조6000억원에서 2조원으로 상향됐다. 보유 지분 가치 상승이 영업 실적 부진을 상쇄할 수 있다는 판단이다.
SK네트웍스의 독자 AI 파운데이션 모델 최종 선정은 2027년 초로 예상된다. 신한투자증권은 업스테이지의 신규 투자 라운드 진행과 함께 보유 지분 가치가 상승할 가능성이 있다고 분석했다. 이에 따라 단기 영업이익 부진에도 불구하고 투자자산 가치가 기업가치에 긍정적으로 반영될 수 있다고 내다봤다.
신한투자증권은 투자의견 '매수'와 목표주가 9500원을 유지했다. 2026년 예상 매출액은 6조9941억원, 영업이익은 1010억원이며, 2027년 영업이익은 1403억원으로 증가할 것으로 추정했다. 단기적으로는 일회성 비용 부담이 실적에 영향을 미치겠지만, 정보통신 부문의 성장과 투자자산 가치 상승이 향후 주가 흐름의 주요 변수가 될 전망이다.
SK네트웍스는 정보통신 유통, 렌털, 호텔·레저, 자동차 관리 서비스 등을 운영하는 종합 사업회사다. 최근에는 인공지능 관련 투자와 사업 전환을 추진하며 기존 사업의 수익성 개선과 투자자산 가치 확대를 모색하고 있다.
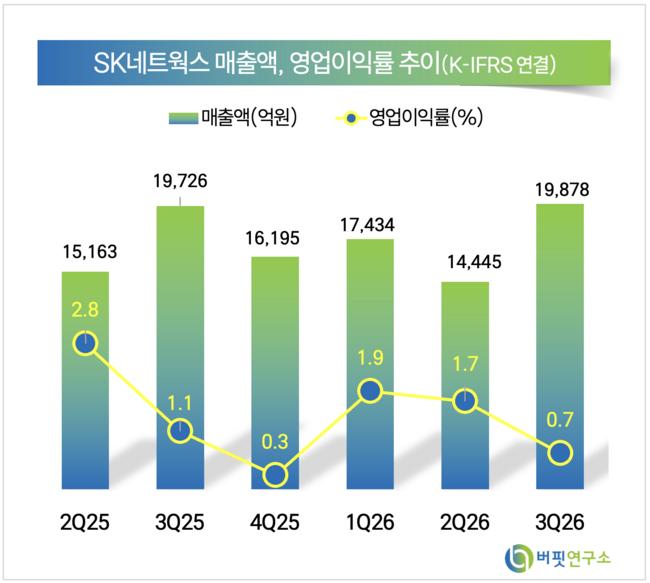 SK네트웍스 매출액 및 영업이익률 추이. [이미지=버핏연구소]
<저작권자 ©I.H.S 버핏연구소(buffettlab.co.kr) 무단전재 및 재배포 금지>