
Update2026.10.24 토

[버핏연구소=노성훈 기자] LG하우시스(108670)의 주가 하락세가 이어지고 있다. 내년 이후 아파트 입주물량이 감소세로 전환될 것으로 예상되면서 LG하우시스의 건축자재 부문 매출 성장도 둔화될 것으로 전망되기 때문이다.
1일 오후 12시 47분 현재 LG하우시스의 주가는 전일대비 0.42% 상승한 7만1600원에 거래되고 있다. 전날 LG하우시스의 주가는 7만200원까지 하락하며 52주 신저가를 기록했다.
LG하우시스는 2009년 4월 LG화학의 산업재 사업부문이 분할되어 설립된 기업으로 창호재와 인테리어 자재 등의 건축자재와 표면소재의 제품을 제조 및 판매하고 있다.
특히 LG하우시스의 건축자재 부문은 전체 매출액 가운데 68.2%를 차지하고 있는 주요 사업이다. 또 LG하우시스는 자동차소재 및 산업용필름의 매출 비중이 27.4%를 차지하고 있으며, 공토부문 및 기타가 4.4%다.
LG하우시스의 건축자재 부문 매출액은 아파트 입주 물량에 밀접한 관계를 가지고 있다. LG하우시스는 부동산 및 건설경기 호황시 수혜를 입는 대표적인 기업 가운데 하나다. 실제로 지난 2016년 이후 아파트 입주물량이 증가하면서 LG하우시스는 연간 두 자릿수 성장을 이어왔다.
그러나 최근 수도권 아파트값이 입주물량 증가와 재건축 아파트 약세 등으로 지난해 1월 이후 1년 4개월 만에 내림세로 돌아서면서, 내년 이후 아파트 입주물량이 줄어들 것이라는 전망이 나오고 있다.
여기에 LG하우시스는 2016년 하반기 이후 고기능소재/부품 부문의 실적 부진도 이어지고 있는 상황이다. 전방산업인 완성차 시장의 판매 부진 등의 영향으로 수익성이 크게 감소하면서 지난해 하반기 이후 고기능 소재/부품 사업부는 세 개 분기 연속 영업적자를 기록했다.
특히 LG하우시스의 1분기 수익성 부진이 시작됐다는 평가다. LG하우시스의 1분기 영업이익은 전년 동기 대비 56.36% 줄어든 149억원을 기록했다. 같은 기간 매출액은 4.11% 증가한 7785억원으로 집계됐으나, 당기순이익은 58.77% 감소한 53억원을 기록했다.
KB증권의 송유림 애널리스트는 『아파트 입주물량은 올해 45만 세대를 정점으로 내년 37만 세대로 감소 할 예정』이라며 『이에 따라 LG하우시스의 건축자재 부문의 매출액의 성장 둔화가 이어질 것』이라고 분석했다.
이어 『건축자재 부문에 대한 기대감이 낮아진 상황에서 고기능 소재/부품 부문의 회복 여부가 LG하우시스의 주가 방향성을 결정지을 것』이라면서 『다만 당분간 가파른 회복을 기대하기는 어려울 것』이라고 전망했다.
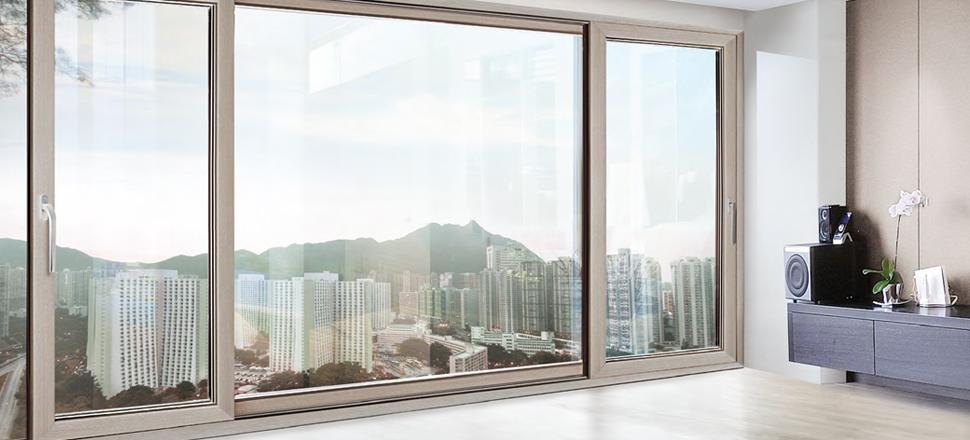
사진 = LG하우시스 홈페이지
nsh@buffettlab.co.kr
[ⓒ무단 전재 및 재배포 금지]
-------------------------------------------
[공지]
----------------------------------------------------------------------------------

버핏연구소에서 제공하는 기업뉴스를 빠르게 검색할 수 있습니다.
- 텔레그램 설치 다운로드 https://tdesktop.com/win
- 버핏연구소 텔레그램 주소 https://t.me/buffettlab
※ 텔레그램 설치 후 버핏연구소 텔레그램 주소로 접속합니다.
<저작권자 ©I.H.S 버핏연구소(buffettlab.co.kr) 무단전재 및 재배포 금지>














