Update2026.10.24 토

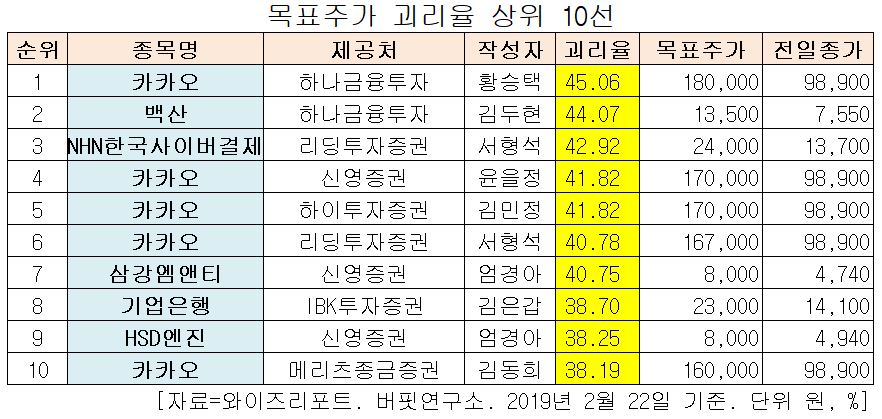
[버핏연구소=박정호 기자] 카카오(035720)가 최근 증권사에서 발표된 종목 가운데 목표주가 괴리율이 가장 높은 것으로 나타났다.
22일 금융정보업체 와이즈리포트에 따르면 최근 1주일 동안 발표된 증권사 리포트 가운데 카카오의 목표주가 괴리율이 45.06%로 가장 높았다. 하나금융투자의 황승택 애널리스트는 카카오의 목표주가를 18만원으로 제시하며 전일 종가(9만8900원) 대비 45.06%의 괴리율을 기록했다.
카카오가 목표주가 괴리율 1위를 기록한 가운데 백산(035150)(44.07%), NHN한국사이버결제(060250)(42.92%), 카카오(035720)(41.82%) 등이 뒤를 이었다.
괴리율이란 증권사 애널리스트가 제시한 목표주가와 현재 주가와의 차이를 백분율로 표시한 지표다. 예를 들어, 애널리스트가 목표주가를 1만원이라 했을 때, 현재 주가가 5000원이라면 주가 괴리율은 50%가 된다. 보통 증권사의 목표 주가와 현재 주가와의 차이(괴리율)가 크게 벌어지는 종목일수록 주식시장에서 저평가 상태로 평가한다.
하나금융투자증권의 정우상 애널리스트는 16일 카카오에 대해 “카카오는 4분기 예상을 상회하는 매출을 기록한 반면 비용증가로 영업이익은 예상을 하회했다”며 “매출 6731(YoY +23.6%, QoQ +12.3%)으로 증가했으나 영업이익은 인원증가(338명) 및 (일회성)성과급 지급과 마케팅비용 증가로 43억원(QoQ -86%)을 기록했다”고 언급했다.
이어 “카카오의 매출증가의 견인차는 커머스 중심의 기타매출 부문이었다”며 “커머스 매출(YoY +40%, QoQ 24%)은 증가했으며 카카오 모빌러티 대리운전 매출도 시즌을 맞아 큰 폭의 증가를 기록했다”고 평가했다.
그는 “광고매출(YoY +14%), 이중 모바일광고(YoY +26%), 카카오톡 플랫폼광고(YoY +48%)는 증가를 기록하며 양호한 모습을 보였다”며 “광고, 커머스, 컨텐츠 매출이 고르게 성장하고 있다는 점에서 질적으로 양호한 실적”이라고 판단했다.
또 “올해 펀더멘털 개선은 2분기부터 확인할 수 있을 것”이라며 “양질의 빅데이터를 활용해 유저들의 기호와 행동패턴에 가장 적합한 상품을 추천하는 AI알고리즘(카카오 모먼트)을 기반으로 2분기 카카오톡 광고를 새롭게 선보일 것으로 예상되기 때문”이라고 분석했다.
그는 ”카카오톡에 노출되는 만큼 광고노출 효과가 크다는 점과 다양한 테스트를 통해 카카오는 해당 상품 흥행에 강한 자신감을 보인다“며 “이를 기반으로 카카오는 올해 광고매출 성장률 20%를 가이던스로 제시했으며 카카오 모먼트 플랫폼을 기반으로 제공되는 광고성과가 좋았다는 점에서 충분히 달성 가능한 수준”이라고 판단했다.
또 “올해 전체 매출액대비 마케팅비용 비중은 감소할 것”이라며 “이러한 비용효율성 제고를 기반으로 전년대비 두드러진 이익증가를 경험할 것”이라고 전망했다.
카카오는 국내 1위 메신저 카카오톡, 국내 1위 SNS 카카오스토리를 포함, 다양한 모바일 서비스를 제공하고 있으며 모바일 게임/광고/커머스/컨텐츠 등의 서비스를 연계해 수익을 창출하고 있다.
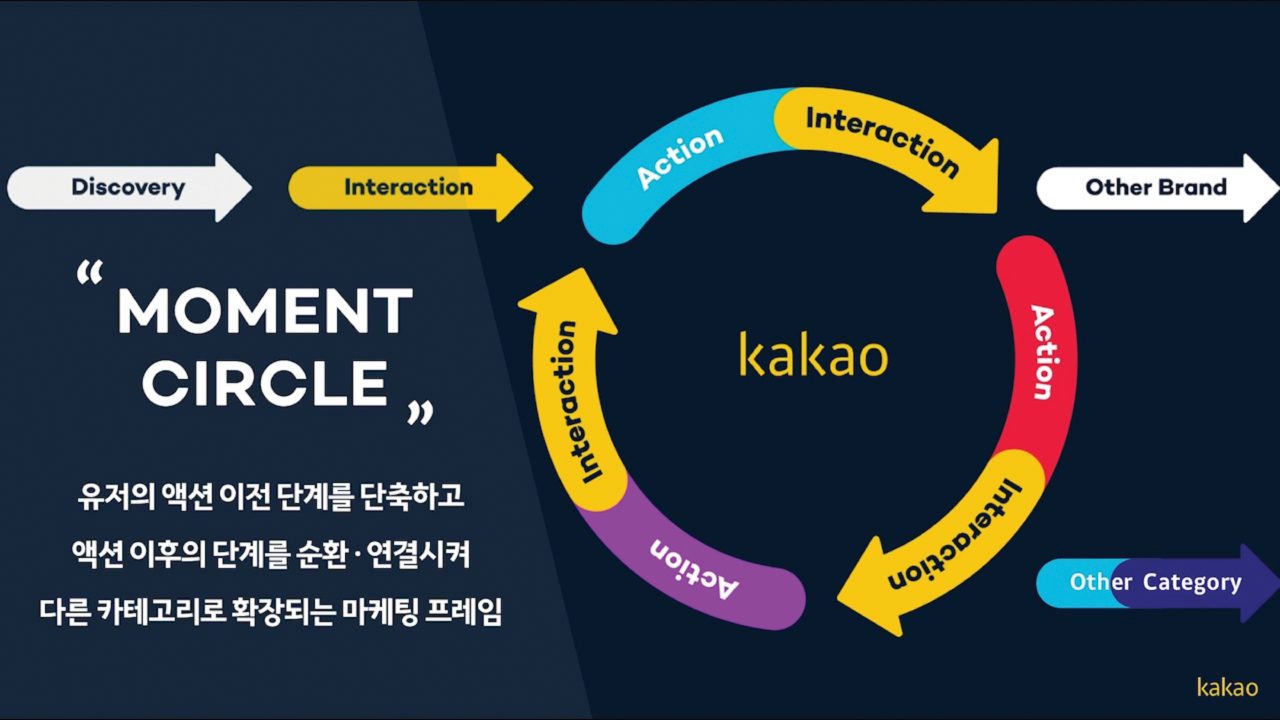
카카오의 AI기반 신규 광고 플랫폼 카카오모먼트. [사진=카카오 홈페이지]
bjh@buffettlab.co.kr
<저작권자 ©I.H.S 버핏연구소(buffettlab.co.kr) 무단전재 및 재배포 금지>