Update2026.10.24 토

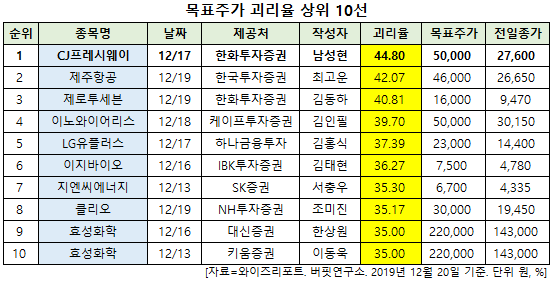
[버핏연구소=신현숙 기자] 최근 증권사에서 발표된 종목 가운데 CJ프레시웨이(051500)의 목표주가 괴리율이 가장 높은 것으로 나타났다.
20일 금융정보업체 와이즈리포트에 따르면 최근 1주일 동안 발표된 증권사 리포트 가운데 CJ프레시웨이의 목표주가 괴리율이 44.8%로 가장 높았다. 지난 17일 한화투자증권의 남성현 애널리스트는 CJ프레시웨이의 목표주가를 5만원으로 제시하며 전일 종가(2만7600원) 대비 44.8%의 괴리율을 기록했다.
CJ프레시웨이가 목표주가 괴리율 1위를 기록한 가운데 제주항공(089590)(42.07%), 제로투세븐(159580)(40.81%), 이노와이어리스(073490)(39.7%) 등의 순이었다.
괴리율이란 증권사 애널리스트가 제시한 목표주가와 현재 주가와의 차이를 백분율로 표시한 지표다. 예를 들어, 애널리스트가 목표주가를 1만원이라 했을 때, 현재 주가가 5000원이라면 주가 괴리율은 50%가 된다. 보통 증권사의 목표 주가와 현재 주가와의 차이(괴리율)가 크게 벌어지는 종목일수록 주식시장에서 저평가 상태로 평가한다.
17일 한화투자증권의 남성현 애널리스트는 "CJ프레시웨이는 내년에도 안정적이고 차별적인 성장이 가능할 것"이라며 "올해 연간으로 반영된 축산물재고손실에 대한 기저가 존재하고(약 90억원), CJ제일제당 공급물량 증가에 따른 성장이 기대되기 때문"이라고 설명했다.
또 "경쟁업체 감소에 따른 점유율 확대, 외식산업 프랜차이즈 비중 증가에 따른 공급시장 확대, 전방산업 성장에 따른 수혜도 있을 것"이라며 "올해 CJ프레시웨이의 연결기준 매출액은 3조3142억원(YoY +7.6%), 영업이익은 823억원(YoY +31.6%)일 것"이라고 추정했다.
다만 "실적이 고성장하고 있음에도 불구하고 CJ프레시웨이의 주가는 더딘 흐름을 보여주고 있다"며 "영업외비용이 추가적으로 발생함에 따라 경상이익이 영업이익 증가를 따라가지 못했고, 전방산업 업황 부진에도 불구하고 차별적인 성장을 이루는 명확한 이유를 알지 못하고 있기 때문"이라고 분석했다.
이어 "이러한 부분은 해소될 가능성이 높다"며 "올해 반영될 영업외손실이 지속될 가능성은 낮아 보이고, 일부 경쟁사들의 영업망 축소가 이루어지고 있으며, 음식점 및 주점 숫자가 지속적으로 증가하고 있기 때문"이라고 평가했다.
그는 "영업외비용은 단발성일 가능성이 높고, 영업실적이 개선되는 이유는 구조적인 현상이라는 의미"라며 "이러한 실적 펀더멘탈 강화는 CK준공이 이루어지면 수익성 개선 및 단체급식 사업부 경쟁력 확대에도 기여할 것"이라고 내다봤다.
한편 "CJ프레시웨이에 있어서 최적의 영업환경이 도래하고 있다"며 "기업가치가 실적에 수렴한다는 점에서 향후 상승여력은 매우 높을 것"이라고 전망했다.
CJ프레시웨이는 푸드 서비스업(단체급식 등) 및 식자재유통업 등을 영위하고 있다.
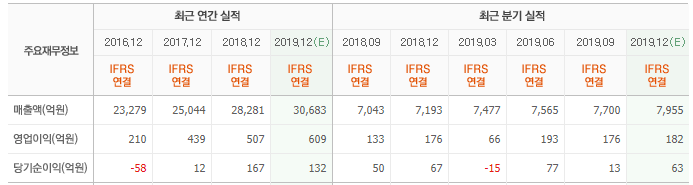
CJ프레시웨이 최근 실적. [사진=네이버 증권]
shs@buffettlab.co.kr
[관심종목]
051500: CJ프레시웨이, 089590: 제주항공, 159580: 제로투세븐, 073490: 이노와이어리스, 032640: LG유플러스, 035810: 이지바이오, 119850: 지엔씨에너지, 237880: 클리오, 298000: 효성화학, 298000: 효성화학
<저작권자 ©I.H.S 버핏연구소(buffettlab.co.kr) 무단전재 및 재배포 금지>