Update2026.10.24 토

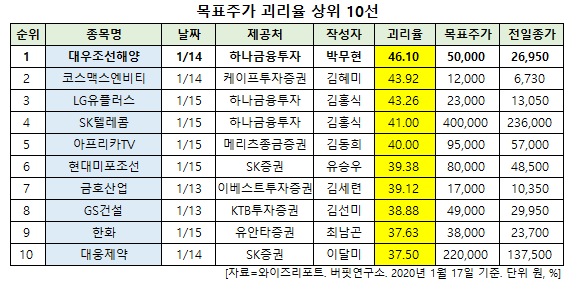
[버핏연구소=신현숙 기자] 최근 증권사에서 발표된 종목 가운데 대우조선해양(042660)의 목표주가 괴리율이 가장 높은 것으로 나타났다.
17일 금융정보업체 와이즈리포트에 따르면 최근 1주일 동안 발표된 증권사 리포트 가운데 대우조선해양의 목표주가 괴리율이 46.1%로 가장 높았다. 지난 14일 하나금융투자의 박무현 애널리스트는 대우조선해양의 목표주가를 5만원으로 제시하며 전일 종가(2만6950원) 대비 46.1%의 괴리율을 기록했다.
대우조선해양이 목표주가 괴리율 1위를 기록한 가운데 코스맥스엔비티(222040)(43.92%), LG유플러스(032640)(43.26%), SK텔레콤(017670)(41%) 등의 순이었다.
괴리율이란 증권사 애널리스트가 제시한 목표주가와 현재 주가와의 차이를 백분율로 표시한 지표다. 예를 들어, 애널리스트가 목표주가를 1만원이라 했을 때, 현재 주가가 5000원이라면 주가 괴리율은 50%가 된다. 보통 증권사의 목표 주가와 현재 주가와의 차이(괴리율)가 크게 벌어지는 종목일수록 주식시장에서 저평가 상태로 평가한다.
14일 하나금융투자의 박무현 애널리스트는 "역사적으로 중동지역의 정세가 불안할 때마다 원유 운반선 시장이 급격한 호황의 모습을 보였었다"며 "당시 전쟁의 양상은 재래식 무기를 사용하는 지상군의 작전수행이 주요했고 전쟁기간이 장기화되면서 선박의 운항 보험료가 오르고 선단이 묶이는 등 운임은 급등세를 보여온 것"이라고 설명했다.
이어 "최근 국제 석유시장에서 이란을 비롯해 중동 국가들의 영향력은 날이 갈수록 줄어들고 러시아와 미국의 입지가 커지고 있다"며 "따라서 과거와 달리 최근의 미국과 이란간의 분쟁이 원유 운반선 시장에 미치는 영향과 효과는 매우 미미하다"고 덧붙였다.
한편 "이란의 긴장과 상관없이 올해 VL탱커 발주량은 62척 수준으로 지난해 31척에 비해 두 배 늘 것"이라며 "원유 해상 물동량이 지난해보다 3% 늘어날 것으로 기대되는 가운데 LNG연료 추진기술이 VL탱커에 적용되고 있기 때문"이라고 분석했다.
그는 "지난 2018년부터 용선 시장에서 ’연비’를 기준으로 용선료가 차별화되고 있다는 점이 선주들의 선박 교체 발주수요를 자극하고 있다"며 "VL탱커 시장은 대우조선해양이 가장 많은 선박 건조경험을 갖고 있으며 현대중공업과 현대삼호중공업이 그 뒤를 잇고 있다"고 평가했다.
또 "대우조선해양과 현대중공업(현대삼호중공업 포함) 두 기업을 합하면 VL탱커 시장의 점유율(신조 수주와 선박 인도)은 60%에 육박한다"며 "대우조선해양과 현대중공업의 연간 VL탱커 인도량은 각각 15척 내외 이므로 62척의 VL탱커 발주량은 두 조선소에게 충분한 수주물량이 될 것"이라고 판단했다.
대우조선해양은 종합 조선∙해양 전문회사로서 사업부문은 선박, 해양사업, 건설사업, 기타사업(에너지, 식품사업, 풍력사업, 서비스사업, 해상화물운송사업 등)으로 구성되어 있다.
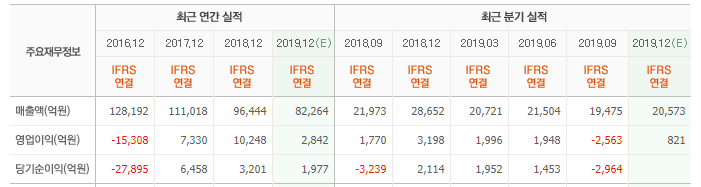
대우조선해양 최근 실적. [사진=네이버 증권]
shs@buffettlab.co.kr
[관심종목]
042660: 대우조선해양, 222040: 코스맥스엔비티, 032640: LG유플러스, 017670: SK텔레콤, 067160: 아프리카TV, 010620: 현대미포조선, 002990: 금호산업, 006360: GS건설, 000880: 한화, 069620: 대웅제약
<저작권자 ©I.H.S 버핏연구소(buffettlab.co.kr) 무단전재 및 재배포 금지>