
Update2026.10.24 토

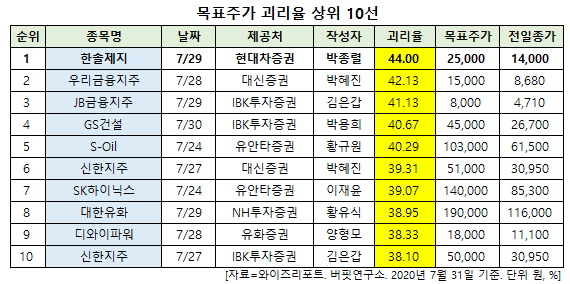
[버핏연구소=신현숙 기자] 최근 증권사에서 발표된 종목 가운데 한솔제지(213500)의 목표주가 괴리율이 가장 높은 것으로 나타났다.
31일 금융정보업체 와이즈리포트에 따르면 최근 1주일 동안 발표된 증권사 리포트 가운데 한솔제지의 목표주가 괴리율이 44%로 가장 높았다. 지난 29일 현대차증권의 박종렬 애널리스트는 한솔제지의 목표주가를 2만5000원으로 제시하며 전일 종가(1만4000원) 대비 44%의 괴리율을 기록했다.
한솔제지가 목표주가 괴리율 1위를 기록한 가운데 우리금융지주(316140)(42.13%), JB금융지주(175330)(41.13%), GS건설(006360)(40.67%) 등의 순이다.
괴리율이란 증권사 애널리스트가 제시한 목표주가와 현재 주가와의 차이를 백분율로 표시한 지표다. 예를 들어, 애널리스트가 목표주가를 1만원이라 했을 때, 현재 주가가 5000원이라면 주가 괴리율은 50%가 된다. 보통 증권사의 목표주가와 현재 주가와의 차이(괴리율)가 크게 벌어지는 종목일수록 주식시장에서 저평가 상태로 평가한다.
29일 현대차증권의 박종렬 애널리스트는 "2분기 영업실적은 당초 전망치에 부합하는 양호한 실적을 기록했다"며 "별도기준 매출액 3580억원(YoY -4.8%), 영업이익 355억원(YoY +59.1%)으로 전분기에 이어 양호한 실적 모멘텀이 지속됐다"고 설명했다.
이어 "산업용지 부문은 매출액과 영업이익이 1359억원(YoY +10.4%)과 311억원(YoY +67.9%)으로 전체 영업이익 증가 견인 역할과 함께 핵심사업으로 급부상했다"며 "이는 신풍제지 생산 중단에 따른 시장점유율 확대와 함께 신종 코로나 바이러스 감염증(코로나19)으로 인한 택배 물량 증가(제과 및 식품 박스 수요 증가), 고지 가격 하향 안정 등의 영향을 받았다"고 분석했다.
다만 "코로나19 장기화로 인쇄용지와 특수지 부문의 하반기 영업실적이 둔화될 것"이라며 "그러나 산업용지 부문은 큰 영향 없이 하반기에도 양호한 성장 가능할 것"이라고 전망했다.
그는 "인쇄용지와 특수지 수출 물량이 당초 전망보다는 부진할 것"이라며 "동시에 두 부문의 영업이익률도 외형 감소에 따른 고정비 부담 등으로 우려되나 코로나19가 완화된다면 유럽 및 미국의 경제 재개로 수요 회복과 함께 수익성도 빠르게 개선될 가능성은 상존한다"고 평가했다.
또 "하반기에도 견조한 실적 모멘텀은 지속 가능해 올해 연간 실적은 매출액 1조6215억원 (YoY –1.1%), 영업이익 1424억원(YoY +53.1%)일 것"이라며 "인쇄용지와 특수지의 실적이 소폭 둔화될 것이지만 산업용지가 전체 실적을 견고하게 유지해줄 것"이라고 예상했다.
한편 "양호한 실적에도 불구하고 주가 반영은 매우 더디게 진행되고 있다"며 "이는 지난 5월초부터 기관과 외국인들의 순매도가 지속되고 있기 때문"이라고 판단했다.
이어 “양호한 실적을 바탕으로 주가 재평가 가능성은 충분하다”며 “인쇄용지와 특수지 수출 부문의 실적 둔화 우려에도 산업용지의 호실적이 전체 영업이익 증가를 견고하게 유지해 줄 것”이라고 덧붙였다.
한솔제지는 인쇄용지, 산업용지, 특수지 사업부문의 제조 및 판매 등 제지 사업을 영위하고 있다.
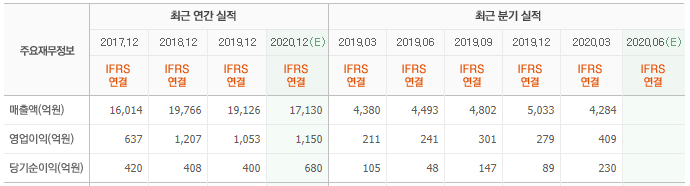
한솔제지 최근 실적. [사진=네이버 증권]
shs@buffettlab.co.kr
[관심종목]
213500: 한솔제지, 316140: 우리금융지주, 175330: JB금융지주, 006360: GS건설, 010950: S-Oil, 055550: 신한지주, 000660: SK하이닉스, 006650: 대한유화, 210540: 디와이파워, 055550: 신한지주
<저작권자 ©I.H.S 버핏연구소(buffettlab.co.kr) 무단전재 및 재배포 금지>














