
Update2026.10.25 일

최근 증권사에서 발표된 종목 중 반도체 장비 기업 피에스케이(319660)에 대한 증권사 보고서가 조회수 1위를 기록했다.
23일 버핏연구소에 따르면 최근 1주일 동안 발간된 보고서 가운데 하나금융투자의 김경민 연구원이 지난 21일 피에스케이에 대해 분석한 보고서가 조회수 584건을 기록해 가장 높았다.
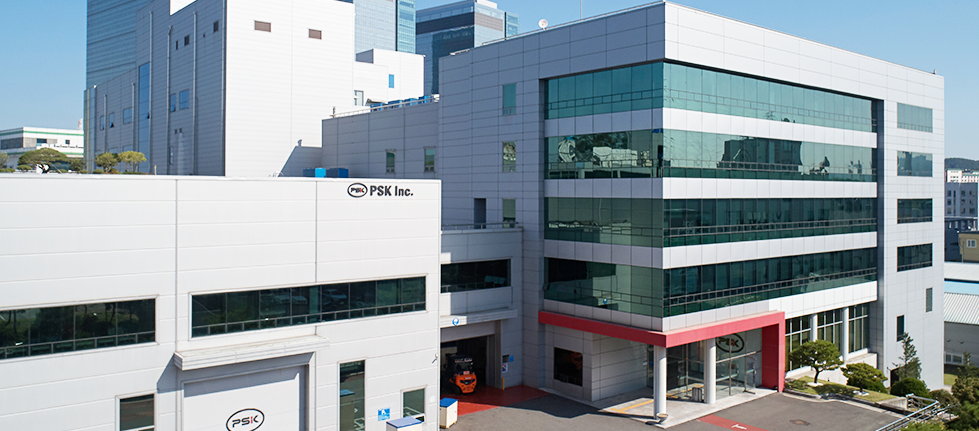
경기도 화성시 피에스케이 본사 전경. [사진=더밸류뉴스(피에스케이 제공)]
피에스케이의 조회수가 1위를 기록한 가운데 LG화학(051910)(464건), LG화학(400건), 테스(095610)(371건), LG화학(342건) 등의 순이다.
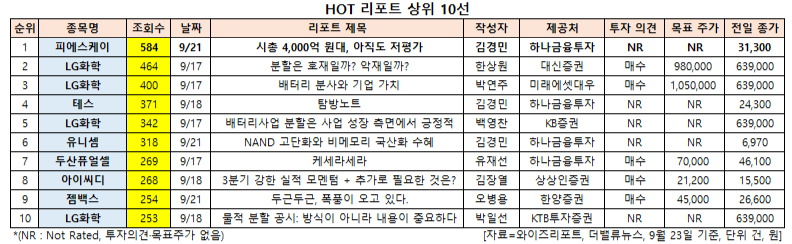
HOT 리포트 상위 10선. [이미지=더밸류뉴스]
피에스케이는 반도체장비회사이며 반도체 식각 공정에 사용되는 감광액 제거설비(PR Strip)와 산화막 제거설비(Dry cleaning)를 주력으로로 생산한다. 글로벌 PR Strip 시장 1위 기업으로 시장 점유율은 46% 수준이다.
피에스케이의 Cash cow(현금 창출원)인 PR Strip 장비는 디램(DRAM), 낸드(NAND), 비메모리 등 반도체 전공정 모두에 적용되는 아이템이다.
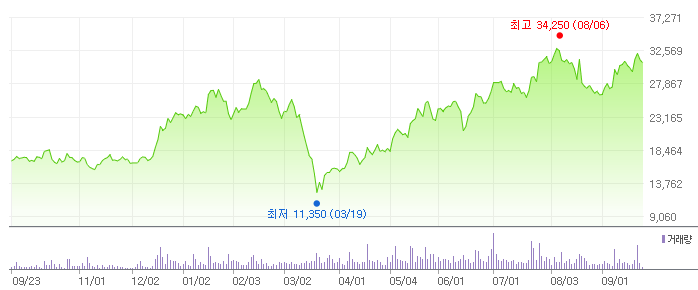
피에스케이 최근 1년 주가 추이. [이미지=더밸류뉴스(네이버 증권 제공)]
피에스케이는 올해 초 신종 코로나 바이러스 감염증(코로나19) 여파로 지난 3월 19일 52주 신저가(1만1350원)를 기록했다. 그러나 주가는 꾸준히 상승세를 보이며 8월 6일 52주 신고가(3만4250원)를 갱신했다. 23일 종가 기준 피에스케이의 시가총액은 4614억원이다.
김경민 하나금융투자 연구원은 "5월 이후 피에스케이의 시총은 3425억원에서 4000억원 이상으로 상승했다"며 "지난해 기업 분할 이후 분기 실적의 정상화(normalization), 국내 고객사향 신규 장비 공급 가능성, 중국 등 해외에서의 영업 성과에 대한 기대감이 주가의 상승을 종합적으로 견인했다"고 평가했다.
이어 "시총 4000억원을 상회하는 반도체 공정장비 공급사의 외국인 지분율은 피에스케이 9.4%, 원익IPS(240810) 27.9%, 테스(095610) 9.2%, 케이씨텍(281820) 9.4%, 유진테크(084370) 14.9% 등이다"라고 덧붙였다.
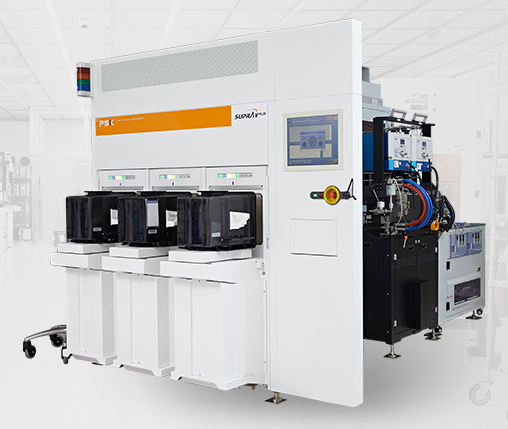
피에스케이의 Dry strip 장비 ‘SUPRA Vplus’. [사진=더밸류뉴스(피에스케이 제공)]
특히 피에스케이의 경우 3D 낸드 플래시(NAND Flash) 고단화 수혜뿐만 아니라 중국 시장으로의 영업 성과가 지난 2016년부터 실적에 반영되고 있다. 아울러 글로벌 시장에서 미국의 장비사 램리서치(Lam Research)와 경쟁하고 있다.
미∙중 무역갈등이 지속되는 환경에서 미국 장비사와 경쟁, 중국 로컬 시장을 포함한 글로벌 시장의 탑 티어(Top Tier) 고객사들에 메모리와 비메모리 공정 장비를 공급할 수 있다는 점은 긍정적이다.
김 연구원은 "이 같은 피에스케이의 투자 포인트를 고려하면 앞으로도 외국인 투자자들의 관심은 이어질 것"이라고 기대했다.
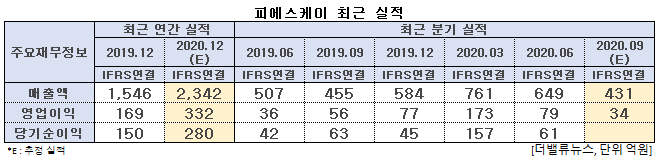
피에스케이 최근 실적. [이미지=더밸류뉴스]
피에스케이의 올해 2분기 매출액, 영업이익, 당기순이익은 각각 649억원, 79억원, 61억원으로 전년비 28.01%, 119.44%, 45.24% 증가했다. 피에스케이는 2분기 글로벌 경기침체에도 전방 반도체 업황의 개선과 투자 확대, 주요 고객사의 3D NAND 투자 증가, 비메모리용 PR Strip 수요 증가로 호실적을 기록했다.
다만 올해 3분기 매출액, 영업이익은 각각 431억원, 34억원으로 전년비 5.27%, 39.29% 감소할 것으로 전망된다. 올해 국내 반도체 전공정 투자가 상고하저(上高下低)로 진행되는 상황에서 기존 장비 거래선 다변화 및 신규장비 데모 작업들에 따른 비용 반영이 연말까지 이어질 것으로 전망되기 때문이다.
그러나 주요 고객사인 삼성전자(005930), SK하이닉스(000660)의 투자 확대 등으로 3분기를 저점으로 4분기부터 반등할 것으로 기대된다.
<저작권자 ©I.H.S 버핏연구소(buffettlab.co.kr) 무단전재 및 재배포 금지>














