
Update2026.10.25 일

[버핏연구소=허동규 기자] 카카오뱅크가 내년 상장절차를 밟고 있다. 이 회사는 최근 유상증자를 통해 약 10조원의 기업가치를 인정받았는데 한국금융지주(071050)에게 카카오뱅크의 상장 성공여부가 중요한 터닝 포인트가 될 것이란 전망이 나왔다.
한국금융지주는 금융투자, 자산운용, 저축은행 등 금융업 전반을 주요 사업으로 영위한다. 이 회사는 한국투자증권, 한국투자저축은행, 한국투자캐피탈 등 투자금융계열사들을 자회사로 두고 있다.
서울 여의도 한국투자증권(한국금융지주 자회사) 본사 내부. [사진=더밸류뉴스]
카카오뱅크는 지난달 27일과 이번달 17일 각각 7500억원, 2500억원 총 1조원의 유상증자를 시행했다. 이로 인해 9조3000억원의 기업가치를 인정받았는데 한국금융지주가 보유한 카카오뱅크의 지분 33%는 증자가격 기준으로 3조1000억원에 달한다.
한국금융지주는 장기적인 관점에서 카카오뱅크의 성공적인 상장이 중요할 것으로 보인다. 카카오뱅크는 더 이상 한국금융지주의 연결 자회사는 아니지만 30% 이상의 지분율을 보유하고 있는 만큼 성공적인 상장이 한국금융지주의 기업가치에 긍정적인 영향을 주기 때문이다.
이 영향은 내년 카카오뱅크 상장 시기가 가까워짐에 따라 보유지분 가치가 부각될 가능성이 높을 것으로 전망된다. 아직까지 구체적인 시기는 발표된 바 없지만 이르면 내년 상반기에 상장을 실시할 것이란게 업계의 중론이다.
[이미지=더밸류뉴스(카카오뱅크 제공)]
다만 카카오뱅크의 기업가치에 대해 의구심이 든다는 의견도 나온다. 카카오뱅크의 산업을 어디에 적용하느냐에 따라 가치가 달리 나올 수 있기 때문이다. 카카오뱅크의 기업가치 9조3000억원은 핀테크 기업으로서 성장세와 전망이 높다는 점에서 긍정적인 평가를 받은 것이다.
만약 카카오뱅크를 시중은행 기준으로 산정하면 기업가치가 더 낮아질 것으로 보인다. 통상적으로 은행의 몸값은 PBR(주가순자산비율) 방식으로 가늠한다. PBR은 주가를 주당순자산으로 나눈 값인데 이는 건전성 규제를 받는 은행이 자본총액에 따라 경쟁력이 달라질 수 있음을 의미한다.
시중은행 중 PBR이 가장 높은 기업은 KB금융지주(105560)로 0.48배이다. 만약 이 수치를 카카오뱅크에게 적용하면 자본총계 1조7393억원(올해 6월말 기준)과 PBR 0.48배를 곱한 8348억원이 기업가치가 된다. 핀테크 기업으로서 약 10조의 평가를 받았던 것과 비교하면 한참 모자라는 값이다.
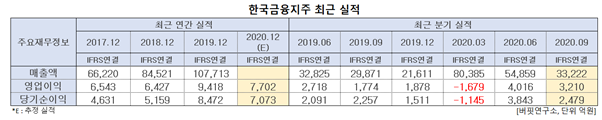
한국금융지주 최근 실적. [이미지=더밸류뉴스]
한국금융지주의 3분기 매출액, 영업이익, 당기순이익은 각각 3조3222억원, 3210억원, 2479억원으로 전년비 11.22%, 80.95%, 9.84% 증가했다. 특히 영업이익이 급증했는데 이는 국내 개인 주식 투자자 열풍으로 수혜를 얻은 것으로 보인다.
다만 지배주주순이익은 감소할 것으로 예측되는데 구경회 SK증권 연구원은 “한국금융지주의 올해 지배주주순이익은 7100억원으로 전년비 16% 감소할 전망”이라며 “이는 지난해 실적이 워낙 좋았기에 나타나는 기저효과 및 올해 1분기 ELS(주가연계증권) 헤지운용 손실로 인한 영향 때문”이라고 밝혔다.
한국금융지주의 내년 실적은 거래대금 감소로 위탁매매수수료가 전년비 42.6% 하락할 전망이다. 다만 IB(기업금융) 부문이 7.2% 상승해 지배주주순이익이 8150억원(YoY 15%) 늘어날 것으로 보인다. 한국금융지주는 다른 경쟁사와 달리 PF(프로젝트 파이낸싱) 채무보증 확대를 지속하고 있기 때문이다.
한국금융지주의 IB부문 실적은 늘어나고 있지만 대폭 감소하고 있는 거래대금 및 위탁매매수수료를 고려했을 때 카카오뱅크의 상장 성공여부가 이를 만회할 수 있는 기회라 보인다.
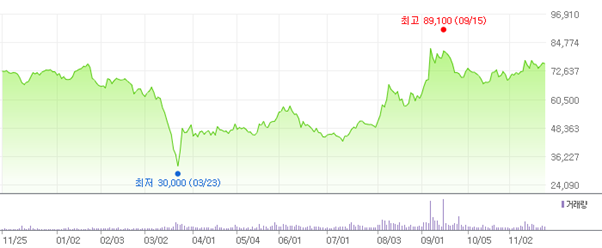
한국금융지주 최근 1년 주가 추이. [이미지=네이버 금융]
한국금융지주는 지난 3월 23일 신종 코로나 바이러스 감염증(코로나19)으로 인해 52주 신저가(3만원)를 기록했지만 2분기 사상 최대 순이익을 기록하며 9월 15일 52주 신고가(8만9100원)을 갱신했다.
<저작권자 ©I.H.S 버핏연구소(buffettlab.co.kr) 무단전재 및 재배포 금지>














