
Update2026.10.24 토

[버핏 연구소=이승윤 기자] 한화투자증권은 18일 유진테크(084370)에 대해 신장비 매출 본격화와 NAND 및 삼성전자 향 매출이 증가할 것이고 미래 성장을 위한 꾸준한 준비를 하고 있다며, 투자의견 『매수』와 목표주가 5만6000원을 유지했다. 유진테크의 금일 종가는 4만5500원이다.
한화투자증권의 송명섭 애널리스트는 “지난해 4분기 실적은 중국 내 물류, 통관 지연 및 연구개발비 일시 반영에 따라 예상을 하회했다”며 ”그러나 올해 1분기에는 사상최대 분기 매출을 갱신하며 대폭 개선될 것”으로 전망했다.
또 “올해 매출과 영업이익은 신장비 매출 본격화에 따라 전년 대비 각각 35%, 71% 증가한 4371억원과 1264억원을 기록할 것”이라며 “유진테크에 대한 가장 큰 투자 메리트는 미래 성장을 위한 꾸준한 연구 개발로 중장기 성장의 가시성이 높다는 점”이라고 전했다.
그는 “올해 1분기 매출과 영업이익은 전분기 대비 36%, 227% 증가하는 1044억원과 318억원에 달해 사상 최대 분기 실적을 달성할 것”이라며 “SK하이닉스가 M16, M15 라인에 대한 DRAM, NAND 투자를 재개함에 따라 기존 Single Type LP CVD, Large Batch Type(이하 LBT) ALD 매출에 더해 Mini Batch Type(이하 MBT) ALD의 매출이 크게 증가할 것”으로 예상했다.
이어 “물류 지연 및 부품 부족 문제에도 올해 매출과 영업이익은 전년 대비 각각 35%, 71% 증가한 4371억원과 1264억원에 달해 고성장세를 지속할 것”이라며 “올해에는 SK 하이닉스 향으로 신장비인 LBT LP CVD, LBT PE ALD 매출 시작, NAND용 MBT ALD의 큰 매출 증가, 삼성전자 향으로는 NAND QXP 매출이 추가되고 하반기에는 비메모리 향 MBT ALD의 매출이 일부 개시될 것”으로 추정했다.
한편 “올해 매출의 특징은 NAND용 장비의 매출 비중이 20% 이상으로 전년 대비 두배가량 상승하고 2대 고객인 삼성전자향 매출 비중도 40%대 중반 수준으로 전년 대비 10%P 이상 상승할 것이라는 것”이라며 “그간 적자를 면치 못했던 자회사 EugenUS는 올해 DRAM용 신규 QXP 매출 증가와 NAND용 QXP 매출 개시에 따라 손익분기점에 도달할 것”으로 판단했다.
유진테크에 대해 “미래 성장을 위한 꾸준한 연구 개발로 중장기 성장의 가시성이 높다는 점이 가장 큰 투자 메리트”라며 “내년에도 LBT LP CVD, LBT PE ALD의 적용 부문을 DRAM에서 NAND로 확장하고 DRAM, 비메모리 부문에서 새로운 Metal ALD 장비를 출시할 것”이라고 밝혔다.
끝으로 “Intel 향 MBT ALD 매출이 SK 하이닉스에 대한 피인수에 따라 올해에는 발생하지 못할 것이나 내년 이후에는 NAND 향뿐 아니라 비메모리 향으로도 개시될 가능성이 높다”며 “이러한 유진테크의 꾸준한 신장비, 신고객 확보 노력에 따라 향후 실적은 중장기적으로 개선세를 이어갈 것”으로 평가했다.
유진테크는 반도체 박막을 형성하는 전공정 프로세스 장비를 개발, 생산하는 반도체 전공정 장비 업체이다.
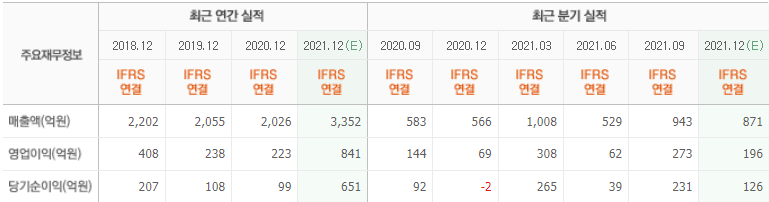
유진테크. 최근 실적 [자료=네이버 증권]
lsy@buffettlab.co.kr
<저작권자 ©I.H.S 버핏연구소(buffettlab.co.kr) 무단전재 및 재배포 금지>














