Update2026.10.24 토

[버핏연구소=신현숙 기자] 최근 증권사에서 발표된 종목 가운데 LX세미콘(108320)(대표이사 손보익)의 목표주가 괴리율이 가장 높은 것으로 나타났다.
12일 기업분석전문 버핏연구소 조사에 따르면 최근 1주일 동안 금융정보업체 와이즈리포트에서 발표된 증권사 리포트 가운데 LX세미콘의 목표주가 괴리율이 51.21%로 가장 높았다. 지난 8일 정원석 하이투자증권 연구원은 LX세미콘의 목표주가를 19만원으로 제시하며 전일 종가(9만2700원) 대비 51.21%의 괴리율을 기록했다.
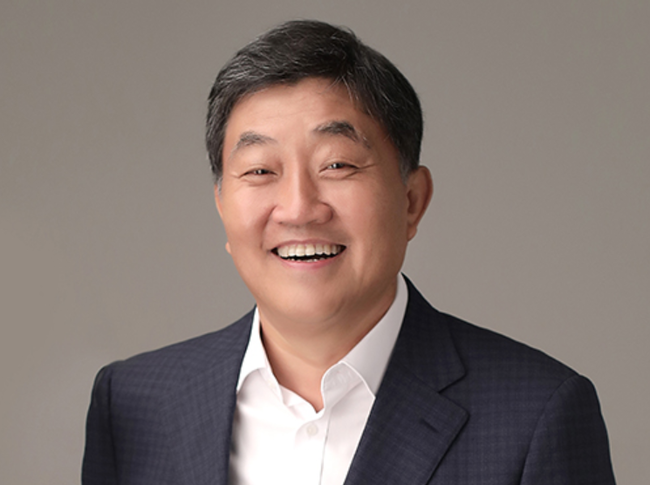
손보익 LX세미콘 대표이사. [사진=LX세미콘]
LX세미콘이 목표주가 괴리율 1위를 기록한 가운데 한섬(020000)(50.92%), 엠로(058970)(49.5%), 클리오(237880)(49.33%) 등의 순이다. LX세미콘은 디스플레이 패널(Display Panel)을 구동하는 핵심부품(System IC)을 생산, 판매하고 있으며 디스플레이(Display) 단일 사업 부문으로 구성돼 있다.
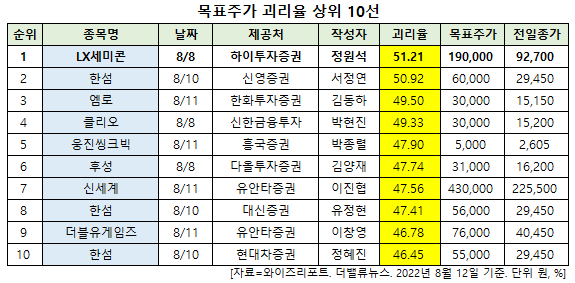
목표주가 괴리율 상위 10선. [이미지=더밸류뉴스]
목표주가 괴리율이란 증권사 연구원이 제시한 목표주가와 현재 주가와의 차이를 백분율로 표시한 지표다. 보통 증권사의 목표주가와 현재 주가와의 차이(괴리율)가 크게 벌어지는 종목일수록 주식시장에서 저평가 상태로 볼 수 있다.
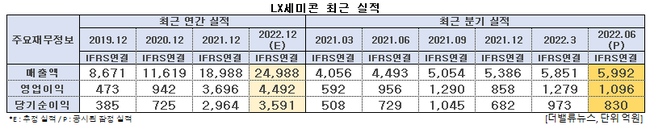
LX세미콘 최근 실적. [이미지=더밸류뉴스]
LX세미콘은 올해 2분기 매출액, 영업이익, 당기순이익이 각각 5992억원, 1096억원, 830억원으로 전년비 33.36%, 14.64%, 13.85% 증가했다고 잠정 실적을 공시했다. 2분기 실적은 시장 기대치(매출액 5997억원, 영업이익 1182억원)에 부합했다.
정원석 하이투자증권 연구원은 "전세계 경기 둔화, 러시아-우크라이나 사태 장기화 등 매크로 불확실성 영향으로 IT 기기 수요가 감소하고 있으나 주요 부품 공급 차질을 우려한 전방 패널 업체들의 재고 축적 수요가 상반기 동안 이어지면서 DDI 출하는 견조했다"며 "LCD TV 향 DDI 출하량은 소폭 감소했지만 프리미엄 시장에서 성장세를 보이고 있는 OLED TV 향 DDI 출하량은 증가했다"고 설명했다. 중국 봉쇄 조치로 생산에 차질이 발생했던 IT, 태블릿향 DDI 출하량은 15~20% 가량 감소한 반면 P-OLED 향 모바일 DDI 출하량은 5~10% 가량 늘었을 것이라는 분석이다.
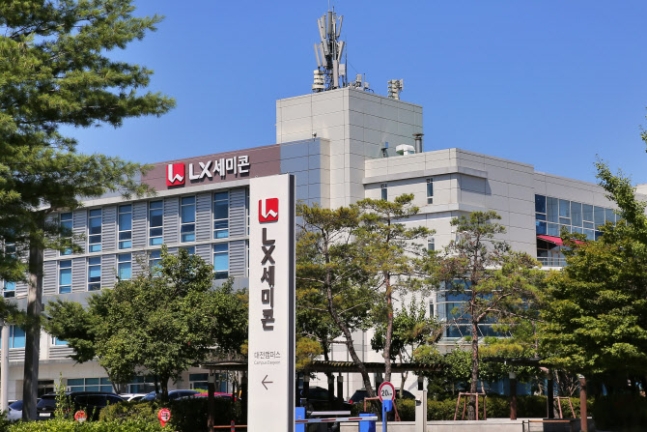
대전시 유성구 LX세미콘 본사 전경. [사진=LX세미콘]
전세계 TV 판매 부진으로 하반기 들어 시장 내 TV 세트·패널 재고가 상당히 높아졌다. 하이투자증권은 현재 주요 TV 세트 업체들의 재고량은 9주 수준으로 평상시(5주) 대비 높다고 봤다. 이로 인해 TV 세트 업체들은 더 이상 재고가 쌓이는 것을 막기 위해 6월부터 패널 구매를 줄이고 있다는 것이다. 또 주요 패널 업체들도 캐시코스트(현금비용) 밑으로 떨어진 LCD 패널 가격 하락세를 방어하기 위해 가동률 조정 움직임을 보이고 있는 것으로 나타났다. 패널 업체들의 월평균 가동률은 6~7월에 약 70%로 사상 최저 수준까지 하락할 전망이다. 이에 하반기 DDI, 편광필름 등 핵심 부품들의 출하량 감소가 예상된다.
그는 “다행히 LX세미콘의 주력 고객사인 LG 디스플레이는 중국 봉쇄 조치 영향으로 출하가 지연된 북미 고객사향 노트북용 패널과 아이폰14 신제품 출시에 따른 P-OLED 패널 생산량이 3분기에 증가할 것”이라며 “프리미엄 시장에서 꾸준한 성장세를 보이고 있는 OLED TV 패널 출하량이 증가할 수 있다는 점도 긍정적인 요인이나 중국 고객사인 BOE, CSOT의 중대형 LCD 패널 생산량 조정 영향을 피할 수 없어 보인다”고 평가했다. 이를 반영한 LX세미콘의 3분기 매출액과 영업이익은 6114억원, 939억원으로 추정했다. 전년비 매출액은 21% 증가하나 영업이익은 27% 감소할 것이라는 분석이다.
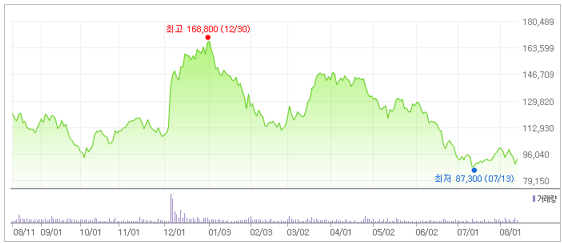
LX세미콘 최근 1년 주가 추이. [이미지=네이버 증권]
LX세미콘은 7월 13일 52주 신저가(8만7300원)를 기록했다. 정 연구원은 “LX세미콘 주가는 IT 기기 수요 둔화 우려로 이미 연초 대비 41% 하락했는데 올해 예상 실적 기준 PER(주가수익비율) 4.8배에 불과해 과도하게 저평가됐다”면서도 “하반기 디스플레이 부품 재고 조정은 불가피할 전망”이라고 목표주가를 기존 23만원에서 19만원으로 하향했다. 다만 “새로운 성장 동력을 확보하기 위해 준비 중인 여러 가지 신사업(SiC PMIC, MCU, BMS IC 등)도 점차 구체화될 경우 주가에 긍정적인 영향을 미칠 것”이라고 덧붙였다.
shs@buffettlab.co.kr
[관심종목]
108320: LX세미콘, 020000: 한섬, 058970: 엠로, 237880: 클리오, 095720: 웅진씽크빅, 093370: 후성, 004170: 신세계, 192080: 더블유게임즈
<저작권자 ©I.H.S 버핏연구소(buffettlab.co.kr) 무단전재 및 재배포 금지>