Update2026.09.21 월

[버핏연구소=손민정 기자] iM증권이 21일 LG디스플레이(034220)에 대해 "3분기 실적이 시장 기대치를 하회할 전망이나, 사업구조 정상화에 따른 이익 성장세는 이어질 것"이라며 투자의견 '매수'를 유지하고 목표주가를 1만1500원으로 '하향'했다. LG디스플레이의 전일종가는 8400원이다.
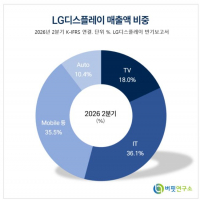
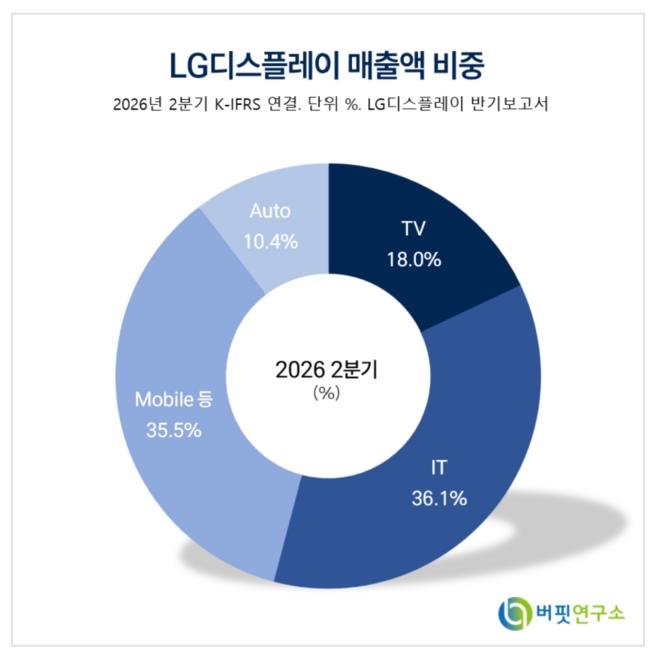 LG디스플레이 매출액 비중. [자료=LG디스플레이 반기보고서]
정원석 iM증권 애널리스트는 "LG디스플레이의 3분기 매출은 6조5000억원, 영업이익은 2890억원으로 전분기 대비 흑자전환하겠으나 시장 기대치를 밑돌 전망"이라며 "원 달러 환율 하락, 북미 스마트폰 고객사향 P-OLED 패널의 가격 인하 압력, 메모리 반도체 가격 급등에 따른 IT 기기 수요 둔화가 실적에 부담으로 작용했다"고 분석했다.
정원석 애널리스트는 "주력 고객사인 애플의 가격 인상으로 태블릿 및 노트북용 패널 출하량은 당초 예상을 밑돌 전망이나, 아이폰의 경우 중국 스마트폰 업체들의 생산 차질 수혜로 수요가 견조하다"며 "바(Bar) 타입 아이폰 18 시리즈에서 동사의 공급 점유율이 확대될 것으로 예상되는 점은 긍정적이지만, 고객사의 부품 원가 부담 확대로 인한 패널 단가 인하 압력은 수익성을 하락시킬 수 있다"고 설명했다.
정 애널리스트는 "사업구조 정상화 효과에 힘입어 2027년에는 영업이익 1조1000억원을 기록할 전망이나, 약 12조원에 달하는 순차입금으로 인한 연간 약 6000억원의 이자 비용이 순이익과 BPS 상승을 제약하고 있다"며 "현재 추진 중인 FLiPP(FMM-less innovative pixel patterning)과 글라스 인터포저 등 신기술 상용화가 밸류에이션 재평가를 이끌 수 있지만, 실적 기여까지는 상당한 시간이 필요하다"고 진단했다.
끝으로 그는 "높은 차입금 부담으로 단기 상승 여력은 제한적이나 향후 재무구조 개선이 예상되는 만큼, 추가 주가 조정 시 밸류에이션 하단에서 매수해 박스권 내 반등을 활용하는 전략이 유효하다"고 평가했다.
LG디스플레이는 OLED 중심의 사업구조 고도화를 추진 중인 글로벌 디스플레이 제조사다. 북미 주요 고객사 등에 스마트폰용 P-OLED 및 태블릿·노트북용 하이엔드 패널을 공급하고 있다. 최근 두 차례의 희망퇴직 등 비용구조 개선을 통해 원가 경쟁력을 강화하고 있다.
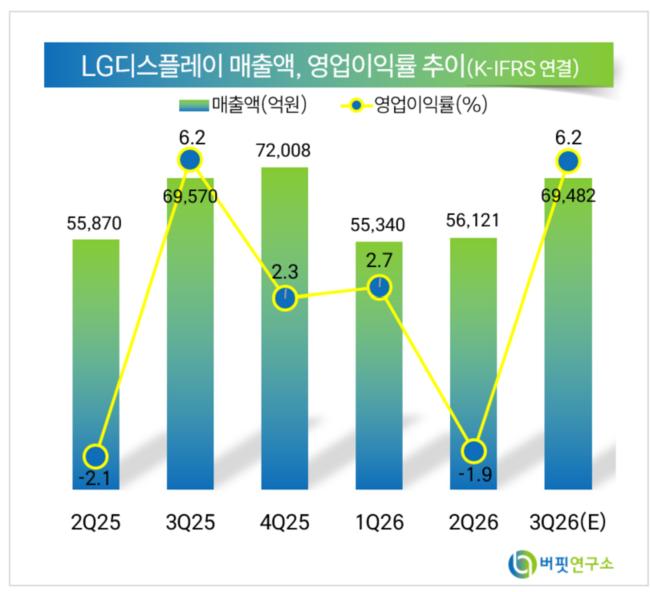 LG디스플레이 최근 분기별 매출액 및 영업이익률 추이. [자료=버핏연구소]
<저작권자 ©I.H.S 버핏연구소(buffettlab.co.kr) 무단전재 및 재배포 금지>